


共働き夫婦「結婚前にお金のルールを決めればよかった…」と“68.8%”が後悔! 一方「結婚5年未満」の若手夫婦は“75.6%”が「婚前家計管理」を実践!? 結婚前にすり合わせておくべき“3つの項目”とは
実は、共働き夫婦の約7割が、結婚前や結婚当初のお金について何らかの後悔を抱えていることが、最新の調査で分かりました。
一方で、結婚5年未満の若い世代の夫婦では、実に7割以上が結婚前に家計のルール決めを実践しており、世代による意識の変化が顕著になっています。
今回は、先輩夫婦の後悔から学ぶ「結婚前にすり合わせておくべきポイント」と、すれ違いを防ぐ賢い家計共有術を解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
【PR】ソニー生命保険株式会社
共働き夫婦の68.8%が後悔! 上位は「貯蓄ルール」と「大型出費の分担」
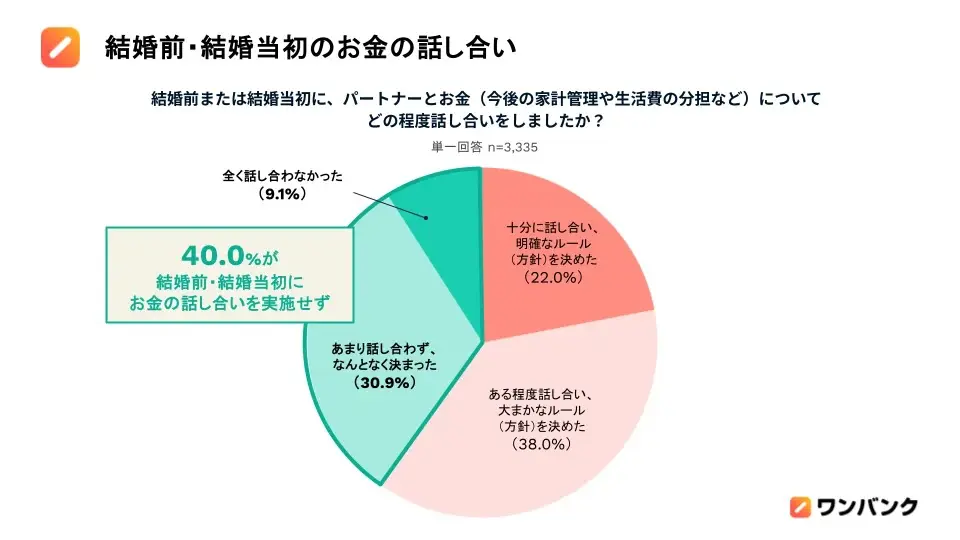
家計管理アプリ「ワンバンク」を運営する株式会社スマートバンクが実施した「共働き夫婦の『お金のホンネ』調査」(2026年8月公表)によると、結婚前または結婚当初にパートナーとお金について「あまり話し合わずなんとなく決まった(30.9%)」「全く話し合わなかった(9.1%)」と回答した夫婦が全体で40.0%にのぼりました。
図表1
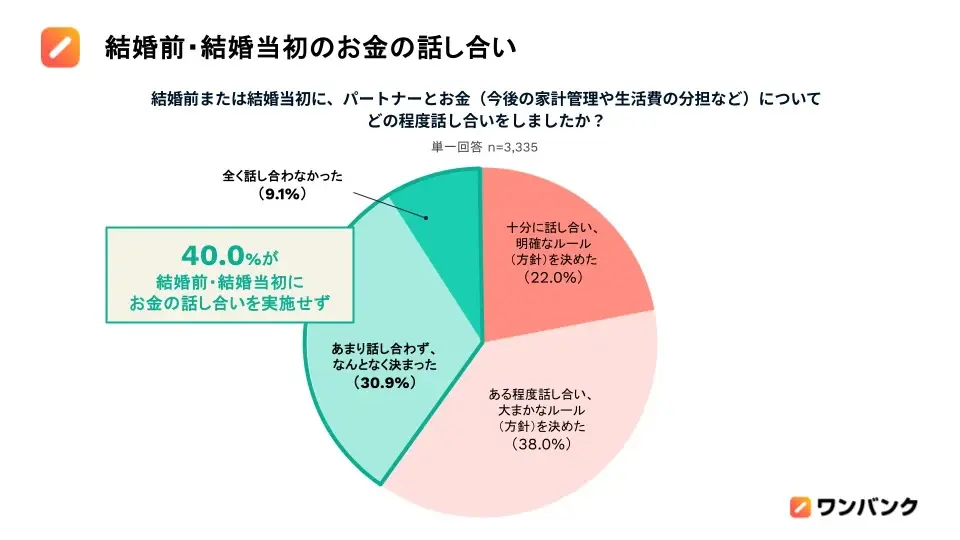
株式会社スマートバンク(家計管理アプリ「ワンバンク」)共働き夫婦の『お金のホンネ』調査:課題編(PR TIMES)
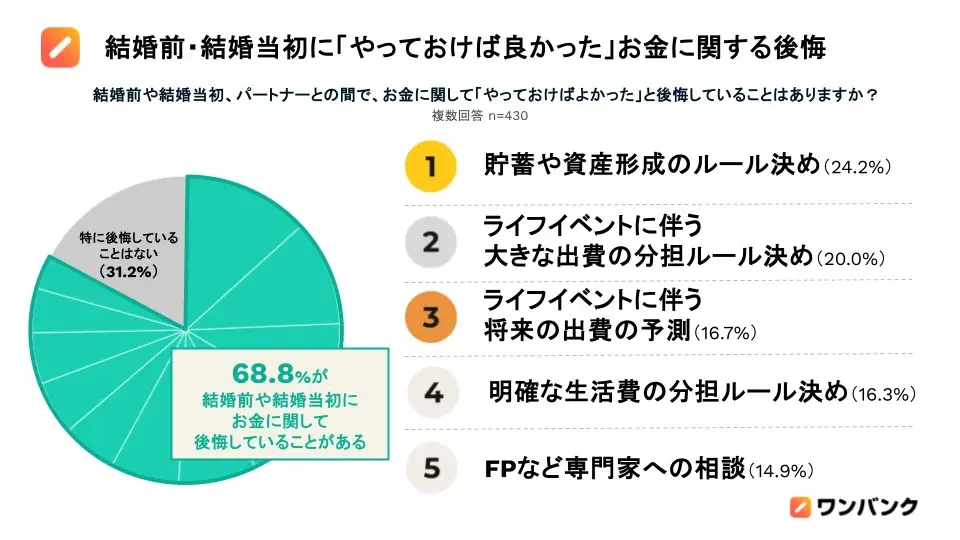
さらに、結婚前後に「やっておけばよかった」と感じたお金のことを複数回答で尋ねたところ、「特に後悔していることはない」は31.2%にとどまり、残る68.8%が何らかの後悔を抱えていました。
図表2
株式会社スマートバンク(家計管理アプリ「ワンバンク」)共働き夫婦の『お金のホンネ』調査:課題編(PR TIMES)
具体的に後悔している内容の第1位は「貯蓄や資産形成のルール決め」(24.2%)でした。次いで第2位は「ライフイベントに伴う大きな出費の分担ルール決め」(20.0%)、第3位は「ライフイベントに伴う将来の出費の予測」(16.7%)となっています。
「なんとなく」で家計管理をスタートさせてしまうと、将来の大きな出費や貯蓄ペースをめぐって認識のズレが生じ、後から修正するのが非常に困難になる実態が浮かび上がります。

結婚5年未満の若手夫婦は「75.6%」が事前に話し合い! 広がる「婚前家計管理」という新しい当たり前
このように先輩夫婦が抱える後悔やトラブルの事例を踏まえ、若い世代の夫婦ほど結婚前から積極的にお金に向き合う姿勢を強めています。
結婚歴別のデータを見ると、結婚5年未満の若手夫婦においては「十分に話し合い明確なルールを決めた(50.0%)」「ある程度話し合い大まかなルールを決めた(25.6%)」を合わせて、実に75.6%が結婚前や結婚当初にお金の話し合いを実施していました。
図表3
株式会社スマートバンク(家計管理アプリ「ワンバンク」)共働き夫婦の『お金のホンネ』調査:解決編(PR TIMES)
結婚歴が長い夫婦ほど事前の話し合い割合が低い傾向にあり、若い世代のカップルにとっては「結婚前に家計のルールや分担をオープンにすり合わせておくこと」が、新たな夫婦の新常識(当たり前のステップ)となっていることがうかがえます。
【PR】ソニー生命保険株式会社
結婚後にモヤモヤしない! 結婚前にすり合わせておくべき3つの項目
先輩夫婦のような後悔を避け、円満な家庭運営をスタートさせるために、結婚前に必ずすり合わせておくべき3つの必須項目をご紹介します。
ステップ1: 毎月の「貯蓄目標」と資産形成のルールを決める
毎月いくら貯蓄に回すのか、新NISAや投資などの資産形成をどう共同で進めるのかを決めます。
調査でも「話し合いをした夫婦」は毎月の貯蓄額が約2.8万円高く、貯蓄ゼロの割合もわずか2.3%(しなかった夫婦は16.4%)に抑えられるという明確な効果が立証されています。
ステップ2: 生活費の分担方式と「お小遣い」の金額を決める
家賃や食費などの生活費を折半にするか収入比率にするかを決めると同時に、各自が自由に使えるお小遣い額を明確に線引きします。お互いの自由なお金を尊重することが、独身気分の引きずりや隠れ支出を防ぎます。
ステップ3: 大きな出費の分担と準備の方法を決める
結婚式や新生活の準備、旅行、出産など、これから発生しそうなまとまった出費に、どう備えて、どう分担するのかを事前に話し合います。
その一例が、ワンバンクの「ペアカード」のようないわゆる「カップルPay」です。同社が2026年6月に公表したリリースによると、共有の残高を目的別に分けておける「ポケット」機能を使うと、目標金額の設定や毎月の自動積立(定期貯金)ができます。
あらかじめ専用の貯金を取り分けておけば、大きな支払いのときも慌てずに済むでしょう。
まとめ
「なんとなく」でお金の管理を曖昧にしたまま生活をスタートさせると、結婚後に「こんなはずじゃなかった……」 と大きな後悔やストレスを抱える原因になります。
先輩夫婦の約7割が抱く後悔を教訓に、結婚5年未満の若手夫婦の多くが実践している「婚前家計管理」をぜひ取り入れてみてください。
結婚や同棲というスタートラインでお互いの価値観をオープンにし、共同口座(カップルPay)などの仕組みでルールを見える化しておくと、ふたりの家計を無理なく続けやすくなるでしょう。
出典
株式会社スマートバンク(家計管理アプリ「ワンバンク」) 【共働き夫婦の「お金のホンネ」調査:課題編】(PR TIMES)
株式会社スマートバンク(家計管理アプリ「ワンバンク」) 【共働き夫婦の「お金のホンネ」調査:解決編】(PR TIMES)
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー
