


貯金が「300万円」あります。夫から「半分はNISAに入れたほうがいい」と言われましたが、「150万円」を一度に投資するのと、少しずつ積み立てるのではどちらがよいのでしょうか?
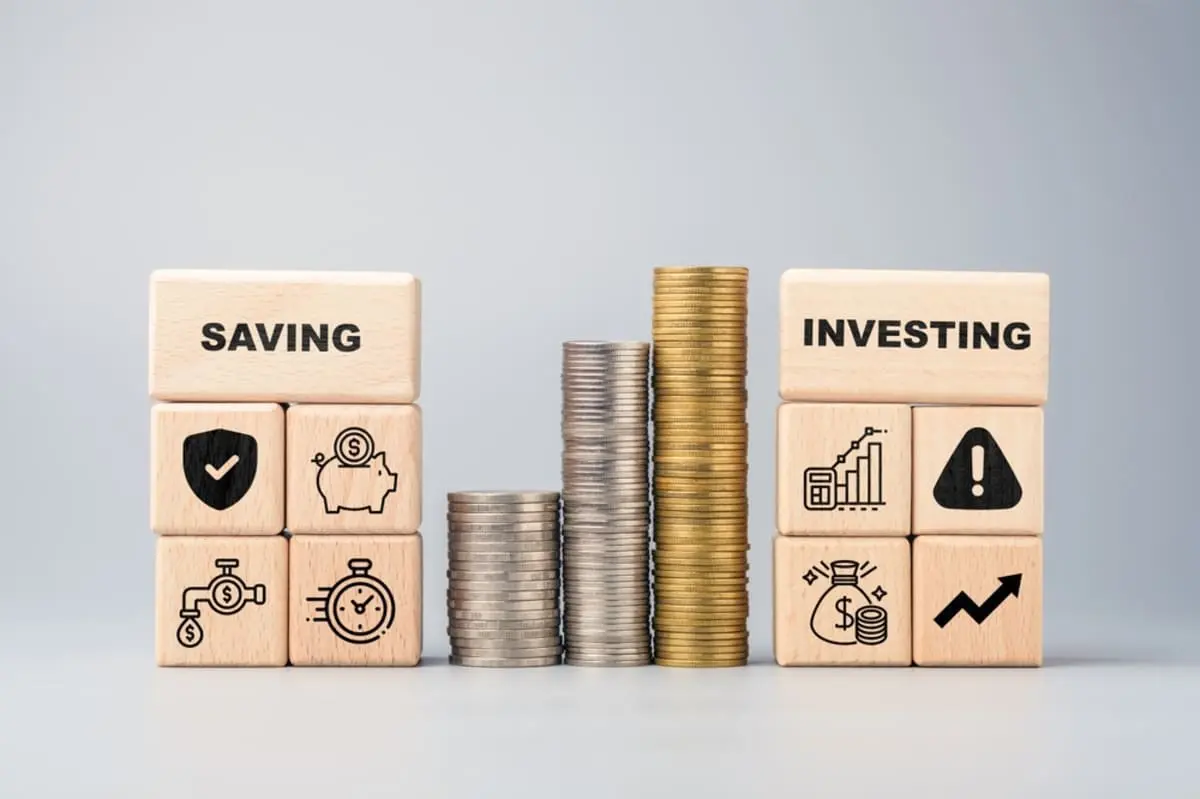
本記事では、NISAが注目を集めている理由や一括投資と積立投資の違いを解説し、300万円の貯金がある場合、いくら残しておくと安心なのかをまとめています。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
目次
NISAなら150万円を入れても安心?
NISAとは「少額投資非課税制度」のことで、日本国内に住む18歳以上の人であれば誰でも始められます。株式や投資信託など、一般的な投資との違いは、利益に非課税枠が設けられていることです。
通常、投資で得られた利益には20.315%の税金がかかります。例えば投資で20万円の利益が出た場合、約4万円の税金を納めなければなりません。しかし、NISAの投資では一定額までの利益が非課税になります。そのため、得られた利益をそのまま受け取ることが可能です。
非課税保有期間は無期限とされており、長期的な資産形成がしやすいことも、NISAのメリットのひとつでしょう。
また、まとまった資金が必要になったときはNISA口座で保有している商品を売却して現金化できるため、今回のように300万円の貯金のうち150万円を入れても安心と考える人もいるかもしれません。
一括投資と積立投資は何が違う?
投資の方法には大きく分けて「一括投資」と「積立投資」があります。一括投資は資金を一度に投資する方法、積立投資は定期的に決まった額を投資する方法です。
2024年からスタートしたNISAの新制度では年間120万円の「つみたて投資枠」と、年間240万円の「成長投資枠」が設けられています。そのうち、一括投資が可能なのは「成長投資枠」のみです。
今回のように一括投資と積立投資のどちらを選択すべきか迷ったときは、それぞれのメリット・デメリットを考えてみるとよいでしょう。
一括投資のメリットは、一度にまとまった金額を投資するため得られる利益が大きくなる可能性があることです。その反面、投資するタイミングによっては大きな損失を被ってしまうことも考えられます。
積立投資は購入するタイミングを分散できる点がメリットですが、その分、短期間で大きな利益を得にくい点がデメリットです。短期間で大きな利益を得ることを目的とするのか、リスクを分散して継続して投資を行いたいのか、よく考えて選択しましょう。
貯金はいくら残しておくべき?
NISAは税制上の優遇制度であり、投資商品の元本を保証する制度ではありません。そのため、貯金の全額をつぎ込むのはリスクが高いと考えられます。
病気やけが・リストラなどで働けなくなり、収入がなくなってしまっても生活を維持できるように、ある程度の資金を確保しておく必要があります。目安として、毎月の生活費の3~6ヶ月分程度の資金を確保しておくと安心でしょう。
総務省が公表している「家計調査(家計収支編)」によると、2025年の二人以上世帯における1ヶ月当たりの平均消費支出は31万4001円です。ここから計算すると、94万~188万円程度の資金を確保しておくべきです。
今回は「貯金が300万円」ということなので、150万円をNISAに入れて残り半分を残しておくのはよい選択といえるかもしれません。
どのくらいの期間で資産を増やしたいのか、値下がりしたときにどこまで受け入れられるのかを踏まえて選択する
NISAは利益に非課税枠が設けられているため、通常かかる税金を差し引かれずに利益を受け取れます。
投資の方法には「一括投資」と「積立投資」があるため、どちらを選択すべきか迷ったときは、それぞれのメリットとデメリットを比較してみるとよいでしょう。
一括投資は、まとまった資金を早い段階から投資に回せる方法です。一方、積立投資は一定額を継続して投資することで、購入するタイミングを分散できます。どちらが適しているかは、投資できる期間や資金の余裕、値下がりした場合にどの程度まで受け入れられるかなどによって異なります。
また、貯金を全額入れるのではなく、生活維持費として生活費の3~6ヶ月分程度の資金を確保しておくと安心でしょう。
出典
政府広報オンライン 資産 「NISA」って何?わかりやすく解説
国税庁 パンフレット「暮らしの税情報」(令和8年度版) 株式・配当・利子と税
e-Stat 政府統計の総合窓口 総務省統計局 家計調査 家計収支編 二人以上の世帯 <用途分類>1世帯当たり1か月間の収入と支出 1-1 都市階級・地方・都道府県庁所在市別
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー




