


同僚に「iDeCoに月1万円掛けてる」と言ったら「NISAでオルカンなら30年で1200万円になるのに」と言われました。まだ20代ならNISAのほうが“リターンが大きくて得”でしょうか?
また、投資先として高い人気を集めているeMAXIS Slim 全世界株式(オール・カントリー)通称オルカンは、幅広い地域・企業に投資できますが、iDeCoでは投資できる金融機関が限られていることも事実です。
オルカンに投資をすると、本当に30年で1200万円ぐらいになるのでしょうか。また、20代で投資を始めるとしたら、iDeCoかNISAのどちらがいいのでしょうか。
今回の記事では、オルカンの過去の実績からみた年平均成長率はどれくらいなのか、20代が投資をするならNISAかiDeCoのどちらがいいのかを解説します。
2級ファイナンシャル・プランニング技能士
オルカンの年利はどれくらい?
オルカンは、日本を含む先進国や新興国の株式を投資対象とした銘柄です。1本で全世界の株式に投資ができ、購入時や解約時の手数料が無料であること、運用コストも業界最低水準であることなどから人気が高まっています。
設定来からの年平均成長率
多くの投資家から支持されているオルカンですが、これまでの実績はどうなのでしょうか。設定されたときの基準価額を1万円とし、どれくらい増えたのかという視点から年平均成長率を計算してみます。計算するにあたって必要な情報は、次の通りです。
設定日:2018年10月31日
設定時の基準価額:1万円
現在の基準価額:3万7358円(2026年9月9日時点)
経過期間:約7.85年
複利を考慮した年平均成長率(CAGR)の計算式は以下の通りです。
年平均成長率(CAGR)={(現在の評価額÷投資元本)^(1÷経過年数)-1}×100
前記の情報を計算式に当てはめると、次のようになります。
{(3万7358円÷1万円)^(1÷7.85年)-1}×100=18.2%
オルカンの設定来の年平均成長率は18.2%であることが分かりました。これは、コロナ後の急回復やAI関連の世界株式の上昇、円安の進行などが重なり、株式市場にとって良好な期間だったことが好成績の要因と考えられます。
MSCIオール・カントリー・ワールド・インデックスの年平均成長率
オルカンは、MSCIオール・カントリー・ワールド・インデックスに連動した成果を目指して運用が行われています。この指標の年平均成長率を求めてみましょう。年平均成長率を求める際に必要な情報は、下記の通りです。
2026年9月1日時点:1143
2006年9月1日時点:338
経過期間:20年
{(1143÷338)^(1÷20年)-1}×100=約6.2%
過去20年の実績からみた年平均成長率は、約6.2%でした。なお、これはあくまで指数の実績であり、ファンドの運用実績ではない点に注意が必要です。
オルカンを30年間積み立てた場合のシミュレーション
毎月1万円を30年間積み立て、先ほど求めた2つの年平均成長率で増えていくと仮定した場合、資産額はどうなるのかをシミュレーションしたものが図表1です。
図表1
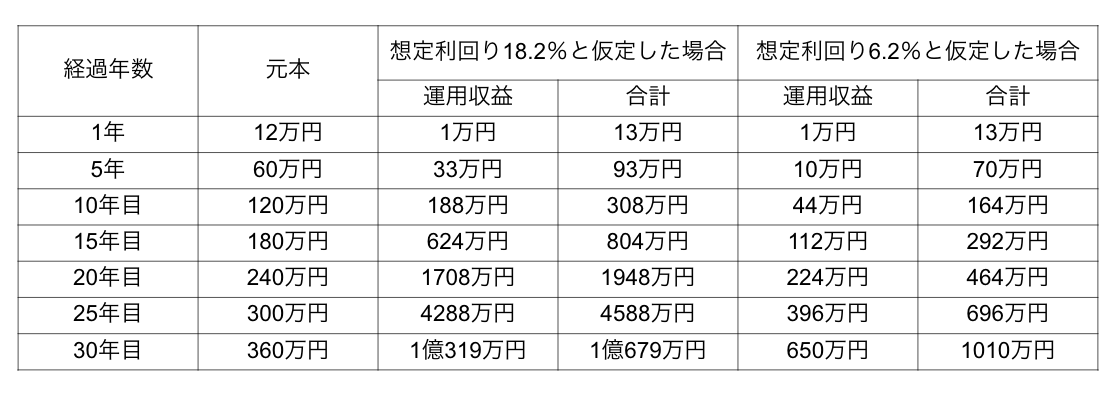
金融庁 つみたてシミュレーターより筆者作成
これを見ると、想定利回り18.2%の場合は1億円を超えることが分かりました。一方、想定利回り6.2%の場合は1200万円までにはなりませんでしたが、運用成績次第では達成できる可能性は十分にあると言えます。
20代が始めるならiDeCoかNISAのどちらがいい?
20代が投資を始めるなら、iDeCoよりもNISAで始めることをおすすめします。理由としては4つ挙げられます。
・投資できる商品の種類や数が多い
・いつでも売却して現金化できる
・無料で口座開設できる
・少額から投資ができる
それぞれ詳しく見ていきましょう。
投資できる商品の種類や数が多い
投資できる商品の種類や数が多いことが、iDeCoよりもNISAをおすすめする理由の1つです。国民年金基金連合会の「個人型年金規約」では、iDeCoの運用商品は3以上かつ35以下で選定することと定められています。
iDeCoの運営管理機関登録業者は218社(2026年9月1日時点)ですが、そのうち三菱UFJアセットマネジメント株式会社が把握している、オルカンの取り扱いがある金融機関は次の7社であり、限られていることが分かります。
・三菱UFJ銀行
・マネックス証券
・松井証券
・auアセットマネジメント
・北國銀行
・西日本シティ銀行
・肥後銀行
一方、NISAでは、オルカンを取り扱っている金融機関が多くあります。
また、オルカンに限った話ではなく、例えば楽天証券ではつみたて投資枠の対象銘柄は200本超、成長投資枠の対象銘柄は1100本超あり、最大35本と決められているiDeCoと比べ、圧倒的に銘柄が多い点がおすすめする理由です。
いつでも売却して現金化できる
NISAをおすすめする理由は、いつでも売却して現金化できるからです。iDeCoは老後資金の形成を目的としているため、原則60歳までは引き出せません。
一方、NISAは自分の好きなタイミングで売却でき、結婚資金や家の購入資金といったライフイベントにかかる資金を必要なときに用意できます。また、使い道が自由な点も、NISAのメリットといえるでしょう。
無料で口座開設できる
無料で口座を開設できる点も、NISAをおすすめする理由の1つです。iDeCoを始める際には、加入時の手数料として2829円かかります。また、掛金を支払う度に171円がかかります。
さらに、金融機関によっては運営管理手数料を支払わなければなりません。一方、NISAは無料で口座が開設でき、取引手数料がかからない金融機関も増えています。
20代は、収入によっては投資できる金額が限られていることもあるでしょう。iDeCoは掛金に対して手数料の占める割合が大きくなり、資産を増やすには効率がよくありません。20代であれば運用期間を長く確保できるため、複利の力を最大限に生かせるNISAのほうがおすすめです。
少額から投資ができる
20代にiDeCoよりもNISAをおすすめする理由は、少額から投資ができるからです。iDeCoの場合、掛金は最低5000円、それ以上は1000円単位でしか設定できません。
また、掛金の変更は年一回のみと決められています。「老後資金のため」と多めの掛金を設定してしまうと、家計が苦しくなってしまうかもしれません。
一方、NISAは金融機関によっては100円から始められ、金額変更の回数制限がありません。そのため、家計状況に合わせて投資金額を臨機応変に変更できます。少額でも継続することで、価格変動のリスクを抑えられ、複利効果も働き、効率的に資産を増やせます。
自分の家計状況を考慮して始めよう
NISAは、iDeCoと比べて銘柄も多く、運用する際の手数料がほとんどかかりません。20代は運用期間を長く確保でき、効率よく資産を増やせることからおすすめです。これまでの実績を見ると、オルカンに30年投資すると1200万円を達成できる可能性はゼロではありません。
ただし、投資は元本が保証されているわけではなく、市場によっては元本を割り込むおそれもあります。また、銘柄によってリスクの内容や性質も異なるため、よく理解した上で始めましょう。
ほかにも、必要な資金まで投資に充ててしまうと、万一のときに対応できません。投資は余剰資金で取り組むことが大切です。自身の家計状況を考慮して、できる範囲で始めましょう。
執筆者 : 金成時葉
2級ファイナンシャル・プランニング技能士




