子どもの「大学費用400万円」を“NISAで運用”は悪手!?「オルカン2万円×15年で530万円に増える」と思いきや、夫は「投資はなくなっていい金でやるべき」とのこと…堅実に“学資保険”にすべきでしょうか?
本記事では、月2万円を15年間、年率5%で運用できた場合の金額を貯金と比べたうえで、学費をNISAで準備するときの注意点と進め方を解説します。
CFP
オルカンに月2万円を15年間、年率5%なら約530万円。貯金との差は約170万円
「オルカン」は、日本を含む先進国や新興国の株式にまとめて投資する投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称です。
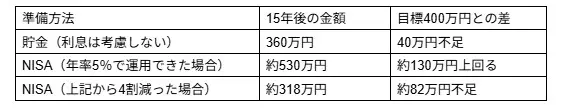
親名義のNISA口座でこの投資信託に毎月2万円ずつ積み立てると、元本は15年間で360万円です。金融庁の「つみたてシミュレーター」で試算すると、年率5%で運用できた場合の15年後の金額は約530万円になります。
利息を考えない貯金では360万円のままなので、差は約170万円です。しかも、NISA口座なら、増えた分(運用益)に税金がかかりません。
目標とする400万円は、私立大学の文科系学部に4年間通う場合の学費に近い金額です。
文部科学省の調査によると、私立大学の令和7年度(2025年度)入学者の初年度納付金は、文科系学部の平均で授業料85万392円、入学料21万9951円、施設設備費14万1892円でした。
授業料と施設設備費が4年間変わらないと仮定すると、卒業までの合計は約419万円になります(筆者計算)。
年率5%は約束された数字ではない。入学直前に暴落すれば元本割れも
先ほどの約530万円は、年率5%の運用が15年間続くと仮定した金額です。ただし、運用成績は年によって上下するうえ、NISAを使っても元本は保証されません。
オルカンが投資する株式は、高いリターンを期待できる半面、値下がりのリスクも高い「ハイリスク・ハイリターン」の資産です。
仮に入学の直前に株価が急落して資産が4割減ると、約530万円は約318万円になり、積み立てた元本の360万円も下回ってしまいます。相場の回復を待ちたくても、学費は入学の時期に合わせて支払わなければなりません。
ここまでの試算を目標の400万円と比べると、図表1のとおりです。
図表1
筆者作成
金融庁のガイドブックによると、国内外の株式と債券への積立投資では、保有期間5年だと元本割れのケースがあった一方、20年では1989年以降のデータで元本割れがありませんでした。
ただし、この結果は過去のデータによる試算であり、将来の成果を約束するものではない点に注意が必要です。
期間が長いほど成果は安定しやすいものの、15年でも20年でも、元本割れの可能性がなくなるわけではありません。
「投資はなくなっていい金でやるべき」という意見は、こうしたリスクを考えると、もっともな面があります。金融庁も、毎月の積立額は、なくても生活に困らない金額から始めて続けることが大事だと説明しています。
学費のように必ず必要になるお金は、全額を値動きのある投資信託だけで準備しないほうがよいでしょう。
学資保険に替えるべき? 貯金とNISAを併用する方法がおすすめ
学資保険(こども保険)には、NISAでの投資にない長所があります。入学や進学の時期に合わせて祝金や満期保険金を受け取れ、契約者である親が死亡した場合は、一般的にその後の保険料の払い込みが免除されます。
注意点は、受け取る金額の合計が、払い込んだ保険料の総額を下回る場合があることです。また、途中で解約すると、戻ってくるお金(解約返戻金)は通常、払い込んだ保険料の総額より少なくなります。
どちらにも一長一短があるため、一方に絞るよりも、目的を分けて併用する方法がおすすめです。具体的には、入学料や初年度の授業料のように必ず必要になる分を貯金や学資保険で確保し、上乗せを目指す分をNISAで運用する形です。
貯金で確保する分には、3歳以上高校生年代までの子1人につき月1万円(第3子以降は月3万円)が支給される児童手当を充てる方法があります。月1万円を3歳から15年間貯めると180万円になり、先ほどの初年度納付金の合計である約121万円をまかなえる計算です。
NISAで運用する分は、非課税で保有できる期間に期限がなく、必要な金額だけを売却することもできます。そのため、高校入学のころから数年かけて、利益が出ているタイミングで少しずつ売却し、貯金へ移せば、大学入学直前の値下がりのリスクを抑えられるでしょう。
まとめ
月2万円を15年間、年率5%で運用できれば約530万円になり、貯金との差は約170万円です。ただ、この金額は保証されたものではなく、入学の直前に相場が急落する可能性もあります。
学費をNISAで準備すること自体は悪手とはいえないので、必ず必要になる分を貯金や児童手当などで確保し、上乗せ分として活用する方法を検討しましょう。入学前に段階的に現金化することも含めて、夫婦で話し合ってみてください。
出典
文部科学省 私立大学等の令和7年度入学者に係る学生納付金等調査結果について
執筆者 : 金子賢司
CFP