


普通預金に「500万円」を“貯めっぱなし”の息子。NISAでなくとも「せめて定期預金に」と伝えましたが“面倒だからいい”とのこと…「普通預金・定期預金・NISA」でどれだけの差になりますか?
配信日:
この記事は約 4 分で読めます。
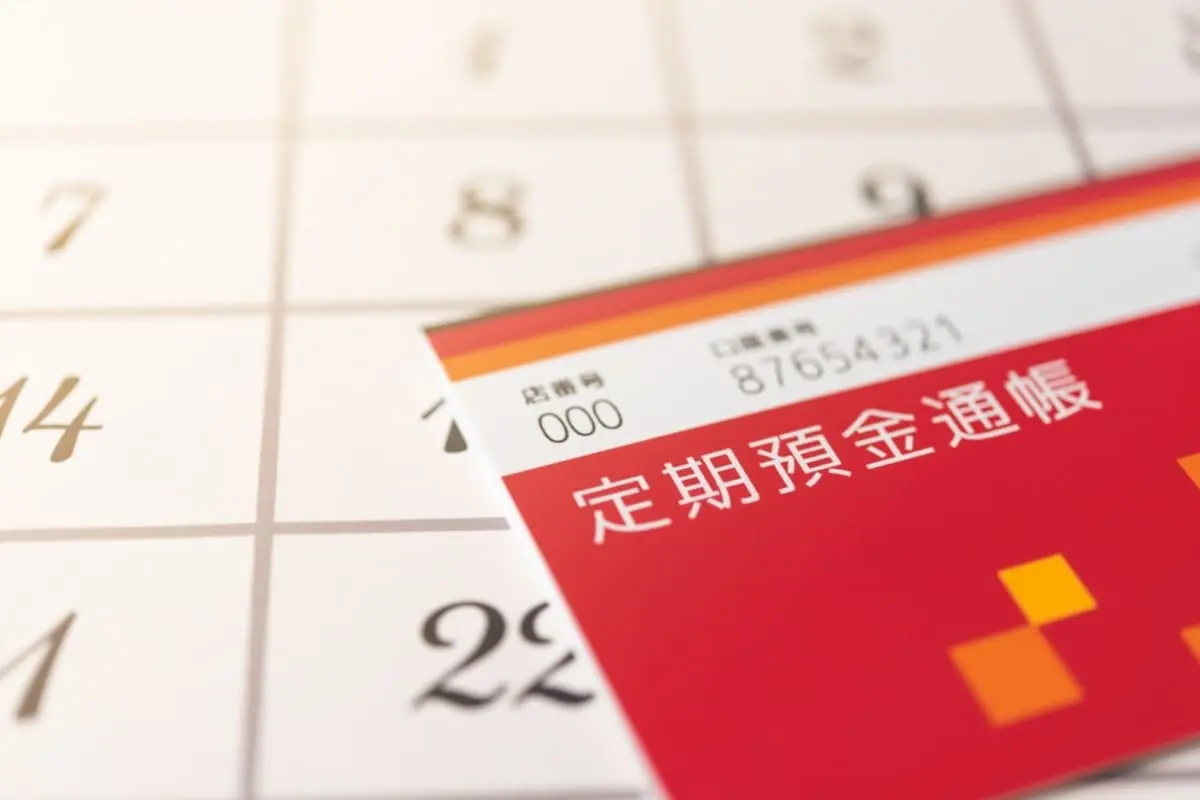
資産運用や投資を推奨する風潮の強い昨今、「まとまったお金は定期預金に。できればNISAへも投資するといい」と考える人も多いのではないでしょうか。そのため、収入を普通預金に貯めっぱなしと聞くと、「なんてもったいないのだろう」と思うかもしれません。
それでは、「貯金500万円」を普通預金のままにしておくと、定期預金やNISAと比べて本当に損をするのでしょうか。本記事では、普通預金・定期預金・NISAの3パターンで、500万円を10年間運用した場合の利息や運用益を具体的にシミュレーションしていきます。
それでは、「貯金500万円」を普通預金のままにしておくと、定期預金やNISAと比べて本当に損をするのでしょうか。本記事では、普通預金・定期預金・NISAの3パターンで、500万円を10年間運用した場合の利息や運用益を具体的にシミュレーションしていきます。
FP1級、CFP、DCプランナー2級
目次
500万円を10年間預けっぱなしの場合、普通預金と定期預金でどれだけの差になる?
2025年12月の日銀による追加利上げを受けて、メガバンク3行は2026年2月から普通預金金利を0.2%から0.3%へ引き上げました。一方、メガバンクの1年もの定期預金の金利は0.40%で、普通預金よりも高い水準に設定されています。
預金の利息には一律20.315%の税金がかかるため、手元に残るのは税引後の金額です。500万円を普通預金(年0.3%)に10年間預けた場合、税引後の利息合計はおよそ11万9000円になります。定期預金(年0.40%)であれば税引後で約15万9000円となります。
つまり、メガバンクの普通預金と定期預金では、500万円を10年預けた場合に受け取れる利息に約4万円の差が生まれます。「面倒だから」と普通預金に放置しているだけで、定期預金に預け替えた場合との差が10年で4万円になります。
預金金利は今後の日銀の政策次第で変動する可能性があり、現在の水準が10年間続く保証はありません。それでも、少なくとも「使う予定のないお金」は定期預金に移すだけで、ノーリスクで受取利息を増やせます。
【PR】ソニー生命保険株式会社
1/4

