ゆうちょの“貯金金利”が「0.4%→0.5%」になると聞き「400万円」預ける予定。夫は「利息1年で2万円? 国債なら8万円で元本割れもないのに」と言いますが、本当に得ですか? ゆうちょ定期貯金とも比較
ゆうちょ銀行では、2026年11月9日から通常貯金の金利が0.4%から0.5%に引き上げられます。今回の記事では、400万円を預ける場合、金利が上がることによって利息がどれくらい増えるのか、定額貯金や定期貯金に預ける場合と違いはあるのか、シミュレーションをおこないます。また、国債に預けた場合も比較します。
2級ファイナンシャル・プランニング技能士
政策金利が上がると預金金利も上がる理由は?
そもそも、なぜ政策金利が上がると預金金利が引き上げられるのでしょうか。日本銀行は、政策金利を上下させることで、景気や物価のコントロールをおこなっています。
政策金利が上がると、銀行が市場から資金を調達するコストも上がります。銀行が貸し出すお金は預金者の資金であるため、確実に資金を集めるために預金金利の引き上げを行います。
400万円を預けるならどこが一番増える?
400万円を預ける場合、どこに預けるのが一番増えるのでしょうか。シミュレーションをして見ていきましょう。1年間と3年間の場合でそれぞれ比較してみました。
ゆうちょの通常貯金に預けた場合
前記のように、ゆうちょ銀行では2026年11月9日から通常貯金の金利が0.5%に引き上げられます。
金利が0.4%のときに預けた場合
0.4%のときに預けた場合の利子は、次の計算式で求められます。
400万円×0.4%=1万6000円
利子には税金がかかります。税額を求めると以下のようになります。
1万6000円×20.315%=3250円
税金を引いた後の利子は次の通りです。
1万6000円-3250円=1万2750円
3年預けた場合は、次のようになります。
税引き前の利子:400万円×0.4%×3年=4万8000円
税額:4万8000円×20.315%=9751円
税引き後の利子:4万8000円-9751円=3万8249円
金利が0.5%のときに預けた場合
0.5%で預けた場合も同様に計算してみましょう。1年預けた場合の利子は次の通りです。
税引き前の利子:400万円×0.5%=2万円
税額:2万円×20.315%=4063円
税引き後の利子:2万円-4063円=1万5937円
3年間預けた場合も計算してみましょう。
税引き前の利子:400万円×0.5%×3年=6万円
税額:6万円×20.315%=1万2189円
税引き後の利子:6万円-1万2189円=4万7811円
金利が0.1%上がることで、利子が約3000円増えることが分かりました。
ゆうちょの定額貯金に預けた場合
定額貯金は、預け入れた日から6ヶ月たった後はいつでも自由に引き出しができる貯金です。1000円単位で預け入れができ、口数単位での払戻しが可能です。利子は半年複利で計算されます。
預け入れ後3年までは6ヶ月ごとの段階金利が適用され、預け入れ期間が1年以上1年6ヶ月未満のときの金利は0.450%です。先ほどと同様に、1年預けた場合の利子を計算してみましょう。
最初の半年の利子:400万円×0.225%=9000円
後半の半年の利子:400万9000円×0.225%=9020円
税引き前の利子の合計:9000円+9020円=1万8020円
税額:1万8020円×20.315%=3660円
税引き後の利子:1万8020円-3660円=1万4360円
金利が通常貯金よりも低いため、利子も少なくなりました。
3年預けた場合の利子は0.710%です。シミュレーションした結果、次の結果になりました。
税引き前の利子:8万5959円
税額:1万7641円
税引き後の利子:6万8498円
通常貯金と比較すると金利が高いため、その分利子も多くなることが分かります。
ゆうちょの定期貯金に預ける場合
定期貯金は、あらかじめ預け入れ期間を指定して預けるものです。解約する際は、定額貯金と違い一部解約はできず、全額引き出さなければなりません。
途中解約をする場合は、預入期間内払戻金利が適用されます。1年預ける場合の金利は0.500%です。3年以上のものは半年複利で計算されますが、3年未満のものは単利で計算されます。そのため1年預けた場合の利子は、通常貯金と同額の4万7811円です。
3年預けた場合の金利は、定額貯金よりも高い0.800%です。利子を計算すると、次のようになります。
税引き前の利子:9万6965円
税額:1万9698円
税引き後の利子:7万7267円
定額貯金に3年預けた場合と比較すると1万円ほど多いことが分かりました。
国債に預ける場合
国債には半年ごとに適用利率が変わる「変動10年」、発行時の利率が満期まで変わらない「固定5年」「固定3年」の3タイプがあります。ここでは、固定3年に預けた場合の利子をシミュレーションしてみましょう。
発行日が2026年10月15日の場合、基準金利は1.99%、適用金利は1.96%です。利子は半年ごとに年2回受け取れます。満期までの利子の受け取り時期と利子の受け取り額は、図表1の通りです。
図表1
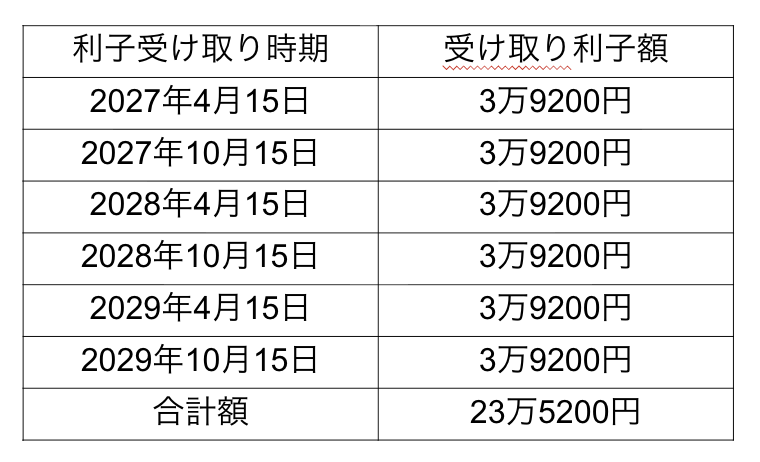
財務省 受取利子シミュレーションより作成
最初の1年で受け取れる利子は7万8400円です。ただし、中途換金する場合は、各利子(税引き前)相当額×0.79685が差し引かれます。そのため、差し引かれる金額は1回あたり次のようになります。
3万9200円×0.79685=3万1236円
差し引かれたあとの1回あたりの利子は7964円となり、最初の1年で受け取れる利子は1万5928円となります。満期まで預けた場合は、次のようになります。
税引き前の利子:23万5200円
税額:23万5200円×20.315%=4万7780円
税引き後の利子:23万5200円-4万7780円=18万7420円
適用金利が1.96%と高いため、これまで見てきた中で利子も一番高くなりました。国債は、経済状況によって市場の金利が変動しても、元本割れすることがありません。そのため、教育資金のように使う時期が決まっていて、元本割れのリスクを避けたい場合にはおすすめです。
目的に合わせてお金の預け先を考えよう
政策金利の引き上げにともない、各行の金利が引き上げられることが発表されました。2026年10月1日時点では、国債の基準金利のほうが高く設定されているため、銀行に預けるよりも多く利子を受け取れます。
ただし、国債は預け入れる期間が決まっており、中途解約した際には中途換金調整額などが差し引かれるため、受け取れる利子が少なくなります。そのため、1年以内に使う予定がある場合には、おすすめできません。
一方、使う時期が決まっていて、元本割れを避けたい場合には適しています。お金を使う時期や目的に合わせた預け先を考えるといいでしょう。
出典
日本銀行 金融市場調節方針の変更について
株式会社ゆうちょ銀行 貯金金利の引き上げのお知らせ
株式会社ゆうちょ銀行 金利一覧
執筆者 : 金成時葉
2級ファイナンシャル・プランニング技能士