最低賃金が上がって時給1300円に! うれしいのですが、扶養内で働こうとすると調整が難しいです。社会保険料なども考えると、年収いくら以上稼げば損にならないのでしょうか?
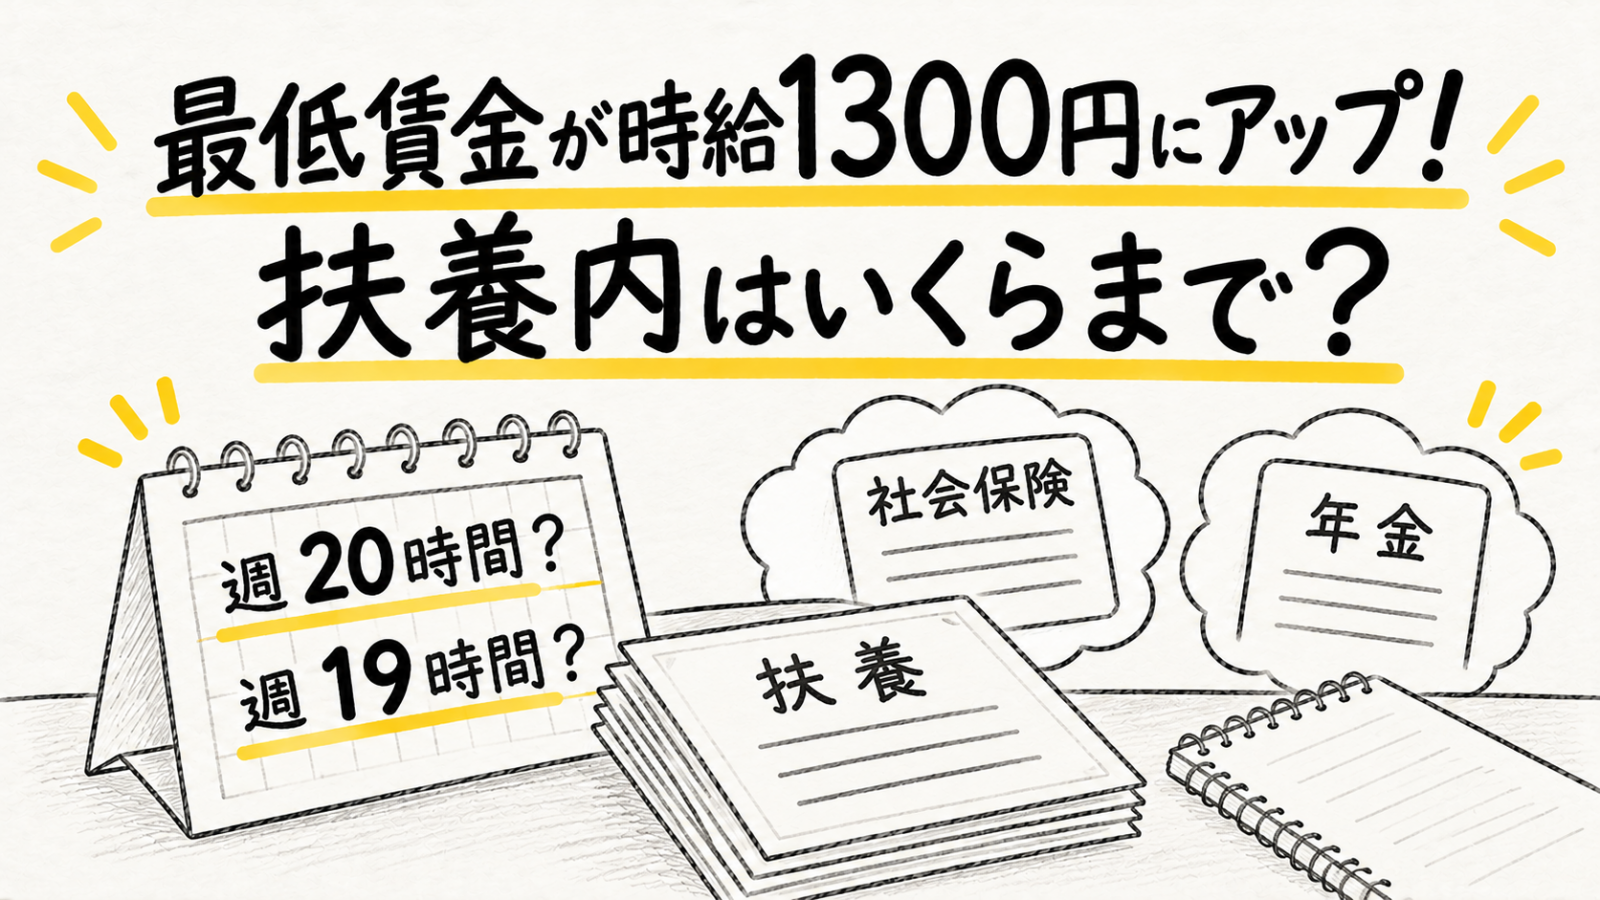
では、時給1300円の場合、扶養内で働くには勤務時間をどの程度に抑える必要があるのでしょうか。また、扶養を外れる場合は、年収いくらを目指せばよいのでしょうか。本記事では、時給1300円で扶養内に収めるための勤務時間や、社会保険料を考慮して損をしない年収の目安について解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
時給1300円で扶養内に収めるには週何時間まで働ける?
配偶者の社会保険上の扶養内で働く場合、原則として年収を130万円未満に収める必要があります。ただし、勤務先の規模や労働時間によっては、年収130万円未満でも社会保険への加入が必要になるため注意が必要です。
2026年10月には、従来の「106万円の壁」にあたる賃金要件が撤廃されました。これにより、従業員51人以上の企業などで働く場合、原則として週20時間以上の勤務が社会保険加入の重要な判断基準となっています。ただし、学生ではないことなど、ほかにも加入条件があるため注意が必要です。
では、時給1300円の場合、年収はどの程度になるのでしょうか。例えば、週20時間、年間52週働くと、年収は135万2000円です。一方、週19時間の場合は約128万4400円となり、130万円を下回ります。
そのため、時給1300円で年収130万円未満に収めるには、週19時間程度の勤務が一つの目安といえるでしょう。ただし、賞与や各種手当なども扶養の判定に影響するため、余裕を持って勤務時間を設定することが大切です。
なお、2026年4月からは、労働契約に基づく年間収入の見込みが130万円未満で、ほかに収入がない場合などは、原則として扶養の対象とする取り扱いが始まっています。
社会保険に加入しても損しない年収はいくら?
扶養を外れて勤務先の社会保険に加入する場合、年収150~160万円程度が、扶養内で働いていたときの手取り額を取り戻す一つの目安となります。ただし、実際の手取りは社会保険料や税金などによって異なるため、個別に確認することが大切です。
勤務先の健康保険と厚生年金に加入すると、本人が負担する社会保険料は年収の約14~15%が目安となります。例えば、年収160万円で社会保険料を約15%と仮定した場合、年間約24万円を負担するため、社会保険料を差し引いた金額は136万円です。
この場合、年収130万円未満で社会保険料を負担せずに働く場合と比べて、手取りが増える可能性があります。ただし、実際には住民税や雇用保険料などもかかるため、年収160万円で必ずしも手取りが上回るとはかぎりません。
では、時給1300円で年収160万円を目指すには、どの程度働く必要があるのかというと、年間では約1231時間、週平均では約24時間の勤務が必要です。例えば、1日5時間、週5日程度働けば、年収160万円を超える計算となります。
なお、勤務先の社会保険に加入できず、国民健康保険と国民年金に加入する場合は、保険料の負担が大きくなることもあります。そのため、手取りを回復するには年収180~200万円程度が必要になるケースもあるでしょう。
このように、加入する社会保険によって必要な年収が変わるため、扶養を外れて働く場合は、まず勤務先の社会保険に加入できるか確認することが大切です。
扶養を外れて働く場合に確認したい注意点
扶養を外れるかどうか判断する際は、本人の手取りだけでなく、世帯全体の収入も確認することが大切です。
例えば、配偶者の勤務先から家族手当や配偶者手当が支給されている場合、本人の年収が一定額を超えると支給が停止される可能性があります。手当の支給条件は企業によって異なるため、事前に確認しておくとよいでしょう。
また、税金上の扶養と社会保険上の扶養は異なる制度であり、それぞれの基準を把握しておく必要があります。2026年分の所得税では、給与収入のみでほかに所得がない場合、年収178万円以下なら原則として本人に所得税はかかりません。ただし、住民税は別の基準で判断されるため、注意が必要です。
一方、社会保険への加入には、将来受け取れる厚生年金が増えるというメリットもあります。また、一定の条件を満たせば、病気やけがで働けないときに傷病手当金を受け取ることも可能です。
このように、扶養を外れて働くことには収入面での注意点がある一方、保障が充実するというメリットもあります。そのため、目先の手取り額だけでなく、将来の保障も含めて自分に合った働き方を選ぶことが大切でしょう。
扶養を外れて働く場合は手当や社会保険のメリットも確認しよう
時給1300円で配偶者の社会保険上の扶養内に収めるのであれば、週19時間程度の勤務が一つの目安です。一方、扶養を外れて勤務先の社会保険に加入する場合は、年収150~160万円程度を目指すことで、保険料負担による手取りの減少を取り戻せる可能性があります。
ただし、実際の手取りは税金や保険料率、配偶者手当の有無などによって異なるため、注意が必要です。勤務先に社会保険の加入条件を確認し、年収別の手取り額を試算したうえで、家計や生活スタイルに合った働き方を検討しましょう。
出典
厚生労働省 社会保険適用拡大特設サイト 適用拡大 Q&A
厚生労働省 社会保険適用拡大特設サイト パート・アルバイトの方への社会保険の適用について
日本年金機構 労働契約内容による年間収入での被扶養者の認定の取り扱いについて
国税庁 No.1800 パート収入はいくらまで所得税がかからないか
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー