貯金が1000万円あり、今はすべて銀行の普通預金に預けています。元本割れも心配で投資も何もやっていません。安全な運用方法を教えてください。
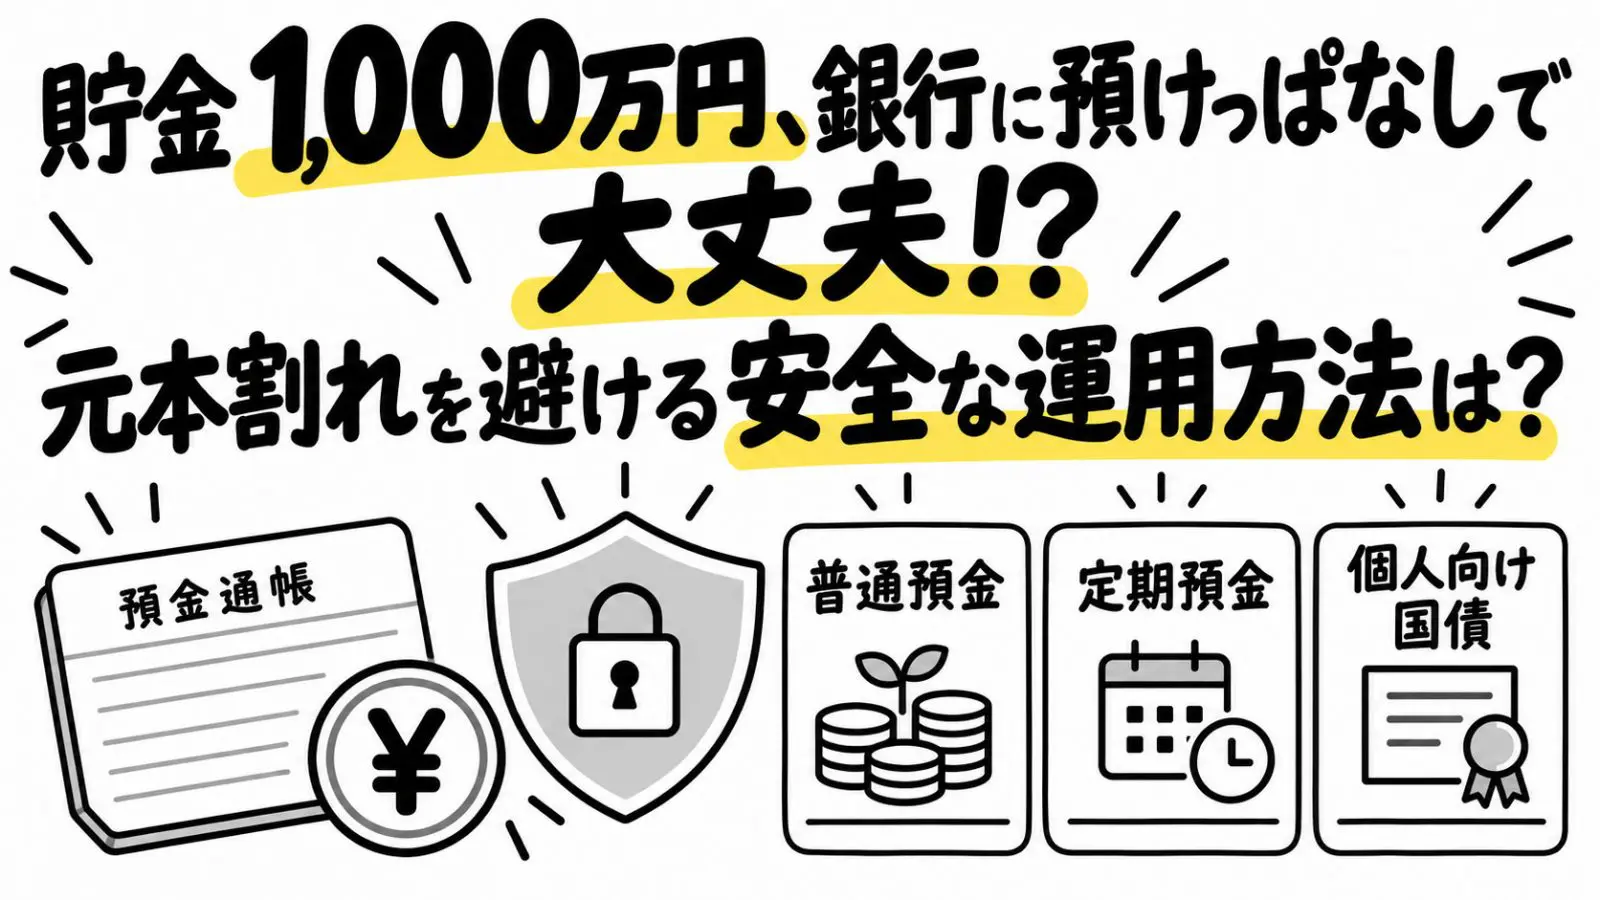
大切な貯金を守りながら、少しでも効率よく資産を管理するには、どのような方法があるのでしょうか。本記事では、普通預金に1000万円を預ける場合の注意点や、元本割れを避けたい方に適した運用方法を解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
貯金1000万円を普通預金に預けたままでも問題ない?
普通預金は、必要なときに自由にお金を引き出せる点がメリットです。ただし、1000万円を一つの銀行に預けている場合は、「預金保険制度」の仕組みを理解しておく必要があります。
預金保険制度とは、金融機関が破綻した際に、預金者の資産を一定の範囲で保護する制度のことです。具体的には、利息の付く普通預金や定期預金の場合、原則として1金融機関につき、預金者1人当たり元本1000万円までと、その利息が保護されます。
例えば、同じ銀行に1000万円を預け、利息によって残高が1005万円になった場合、元本1000万円とその利息は保護の対象です。
一方、同じ金利で1100万円を預け、利息を含む残高が1105万5000円になった場合、元本のうち上限を超える100万円とその部分に対応する利息5000円は、全額が保護されるとはかぎりません。そのため、今後も貯金が増える見込みであれば、複数の銀行に分けて預ける方法を検討するとよいでしょう。
また、一つの銀行に1000万円を超える金額を預けたい場合は、「決済用預金」を利用する方法もあります。決済用預金は利息が付かないものの、所定の条件を満たせば全額保護されるため、資産を安全に管理したい方に適しています。
元本割れが心配な方におすすめの安全性が高い運用方法
元本割れを避けたい場合は、定期預金や個人向け国債が選択肢になります。
まず、定期預金は、一定期間お金を預ける代わりに、普通預金より高い金利が設定されることがある商品です。預入時に決められた金利で利息を受け取れるほか、預金保険制度による保護も受けられます。ただし、途中解約すると適用金利が下がる場合もあるため、当面使う予定のないお金を預けるとよいでしょう。
一方、個人向け国債は国が発行する債券で、「変動10年」「固定5年」「固定3年」の3種類があります。
満期時には国が額面での償還を約束しているほか、最低金利も保証されているため、元本割れを避けたい方に適した商品といえます。特に「変動10年」は、半年ごとに適用金利が見直されるため、金利の上昇にも対応しやすい点が特徴です。
ただし、個人向け国債はいずれの種類も、原則として発行から1年間は中途換金できません。また途中で換金すると、直前2回分の利子相当額を基に計算した調整額が差し引かれるため、受け取れる利息が少なくなります。そのため、急な出費に備える資金は普通預金に残し、当面使う予定のないお金で購入するとよいでしょう。
このように、定期預金と個人向け国債は、どちらも安全性を重視した運用に適していますが、自由に引き出せない期間や中途解約・換金時の条件には違いがあります。それぞれの特徴を比較し、お金を使う時期や目的に合った方法を選ぶとよいでしょう。
貯金1000万円はどのように分けて運用すればよい?
資産を安全に管理するには、お金を使う時期や目的に応じて預け先を分ける方法が考えられます。
例えば、貯金1000万円を普通預金300万円、定期預金400万円、個人向け国債300万円といったように配分するのも一案です。この場合、普通預金の300万円は、生活費や急な出費に備える資金として確保し、定期預金の400万円は数年程度使う予定のない資金、個人向け国債の300万円は長期間使わない資金として管理する想定です。
ただし、これはあくまで一例であり、適切な配分は毎月の生活費や住宅購入などの予定によって異なります。そのため、自分の生活状況や今後の支出を踏まえて、預け先と金額を決めるとよいでしょう。
また、元本割れを避けられる商品でも、物価が上昇すると、お金の実質的な価値が下がる可能性があります。そのため、安全性だけでなく、将来的に資産を増やすことも重視する場合は、NISAを活用した積立投資について学ぶのも一案です。
ただし、NISAは投資で得た利益が非課税になる制度であり、投資商品の元本が保証されるわけではありません。そのため、積立投資を始める場合は、元本割れのリスクを十分に理解し、無理のない範囲で取り組むとよいでしょう。
貯金1000万円は安全性と使いやすさを重視して管理しよう
貯金1000万円を安全に管理するには、預金保険制度の仕組みを理解し、預け先を検討することが大切です。元本割れを避けたい場合は、定期預金や個人向け国債が選択肢になります。ただし、中途解約・換金時の条件などが異なるため、各商品の特徴を把握しておく必要があるでしょう。
また、NISAを活用した積立投資も資産形成の一案ですが、元本割れのリスクには注意が必要です。生活費や急な出費に備える資金を確保したうえで、お金を使う時期や目的に応じた無理のない資産管理を心掛けましょう。
出典
金融庁 預金保険制度
金融庁 金融サービス利用者相談室 (1)預金・融資等に関する相談事例等及びアドバイス等
財務省 個人向け国債
金融庁 NISA特設ウェブサイト 資産形成の基本
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー
【PR】ソニー生命保険株式会社