40代で貯金が300万円ほどあります。40代の貯金額はいくらくらいなのでしょうか? 平均額ではなく、中央値を教えてください。
貯金額を比較する際は、平均額だけでなく、より一般的な世帯の状況を把握しやすい「中央値」に注目することが大切です。本記事では、40代の貯金額の中央値を単身世帯と二人以上世帯に分けて紹介します。また、貯金300万円がどのような水準にあるのか、今後の貯金を増やす方法とあわせて解説します。

ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
40代の貯金額の中央値
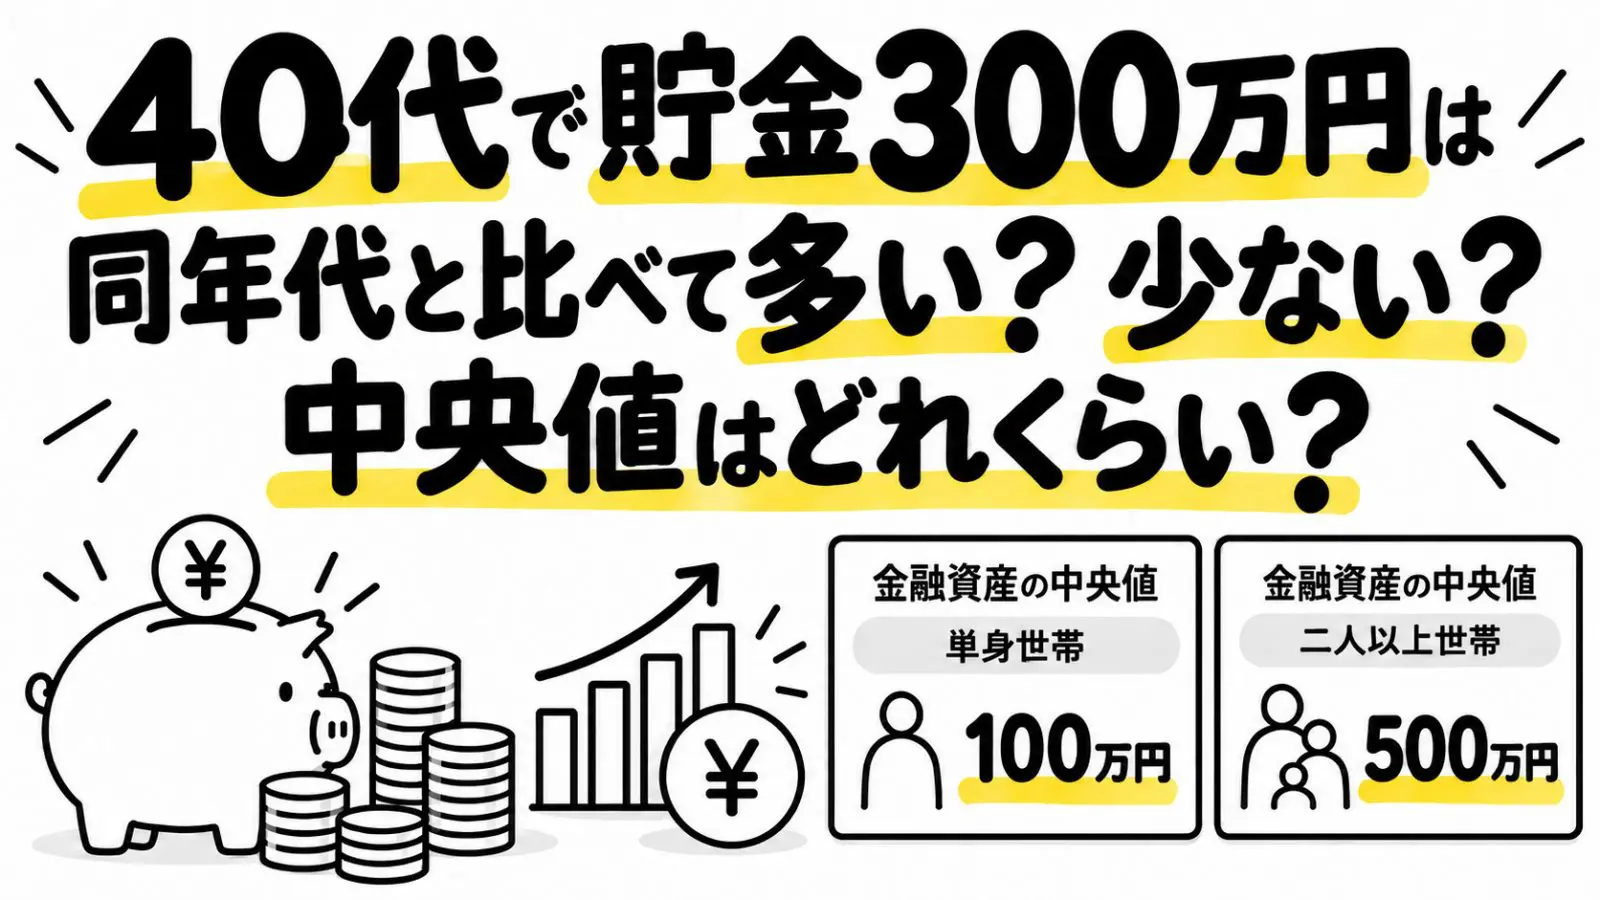
金融経済教育推進機構(J-FLEC)が実施した「家計の金融行動に関する世論調査 2025年」によると、40代の金融資産保有額の中央値は、単身世帯で100万円、二人以上世帯で500万円です。
中央値とは、データを金額の小さい順に並べたとき、中央に位置する数値を指します。平均額とは異なり、一部の高額資産保有者の影響を受けにくいため、貯蓄状況を比較する際の参考になるでしょう。
なお、上記の中央値は、金融資産を保有していない世帯も含めて算出されています。また、この調査でいう金融資産には、預貯金だけでなく、株式や投資信託、積立型保険なども含まれます。一方、日常的な出し入れや引き落としに備える預貯金は対象外となるため、銀行口座にある預貯金の総額とは異なる点に注意が必要です。
40代で貯金300万円は多い? 少ない?
40代で貯金300万円という金額が多いか少ないかは、単身世帯と二人以上世帯で異なります。前述の調査によると、単身世帯の中央値は100万円のため、貯金300万円は中央値を200万円上回る水準です。
一方、二人以上世帯の中央値は500万円となっており、300万円は中央値より200万円少ない金額となります。
ただし、中央値を下回っているからといって、必ずしも貯金が不足しているわけではありません。例えば、子どもの教育費を支払っている家庭と、子どもが独立した家庭では、毎月の支出に大きな差が生じることもあるでしょう。
また、住宅ローンの残高や世帯収入によっても、必要な貯金額は変わってきます。そのため、中央値との比較だけで判断せず、家族構成や今後の支出予定などを踏まえ、自分の家庭に合った貯金額を考えることが大切です。
40代から貯金を増やすためにできること
40代から貯金を増やすには、まず毎月の収支を把握し、無駄な支出がないか確認することが大切です。特に、通信費や保険料、利用頻度の低いサブスクリプションなど、継続的に発生する固定費を見直すとよいでしょう。
例えば、固定費を月1万円削減して貯金に回せば、年間12万円、10年間で120万円を積み立てられます。また、給料が振り込まれたら一定額を別口座に移す「先取り貯金」も効果的です。毎月3万円ずつ積み立てた場合、10年間で360万円を貯められる計算になります。
さらに、当面使う予定のないお金については、NISAを活用した資産形成も選択肢の一つです。NISAとは、対象となる投資で得た利益が非課税になる制度を指します。
ただし、投資には元本割れのリスクがあるため、注意が必要です。生活費や近い将来に必要な資金は預貯金で確保し、余裕資金の範囲内で無理なく活用しましょう。
40代の貯金額は中央値だけでなく今後の生活設計も踏まえて考えよう
40代の金融資産保有額の中央値は、単身世帯で100万円、二人以上世帯で500万円です。貯金300万円は単身世帯の中央値を上回る一方、二人以上世帯の中央値を下回っています。
ただし、必要な貯金額は家族構成や収入、将来の支出によって異なるため、中央値だけで判断する必要はありません。
自分に必要な貯金額を把握するためには、教育費や住宅費、老後資金など、今後必要になるお金を整理することが大切です。そのうえで毎月の貯金目標を設定し、将来に向けて無理のない範囲で積み立てを続けましょう。
出典
金融経済教育推進機構(J-FLEC) 家計の金融行動に関する世論調査 2025年 二人以上世帯、単身世帯 集計データ 各種分類別データ
金融庁 NISA特設ウェブサイト
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー



【PR】ソニー生命保険株式会社