


令和8年10月から「106万円の壁」が廃止されるそうですが、これまでと何が変わるのでしょうか? 年収はいくらくらいを目安に働くと損しないですか?
そのため、社会保険料の負担による手取り収入の減少を回避するため、就業調整(働き過ぎない)を行う場合があります。本記事では、令和8年10月施行の年金制度改正法のポイントなどを確認していきます。
ファイナンシャル・プランナー
住宅ローンアドバイザー ,宅地建物取引士, マンション管理士, 防災士
サラリーマン生活24年、その間10回以上の転勤を経験し、全国各所に居住。早期退職後は、新たな知識習得に貪欲に努めるとともに、自らが経験した「サラリーマンの退職、住宅ローン、子育て教育、資産運用」などの実体験をベースとして、個別相談、セミナー講師など精力的に活動。また、マンション管理士として管理組合運営や役員やマンション居住者への支援を実施。妻と長女と犬1匹。
現行制度による「年収の壁」
前述のとおり、収入が増加して一定金額を超えると社会保険料の負担が発生します。この収入基準がいわゆる「年収の壁」(賃金要件)と呼ばれており、社会保険においては以下の2つがあります。
(1)106万円の壁
学生を除き、従業員数51人以上の企業に週20時間以上で勤務する方で、年収換算で106万円以上(所定内賃金が月額8万8000円以上)の場合
(2)130万円の壁
上記(1)以外の企業等に勤務する方で、年収130万円以上の場合
令和8年10月施行の改正点
令和7年に年金制度改正法が成立し、被用者保険(社会保険)の適用拡大の実施が決定されています。それにより、「年収の壁」の撤廃などが図られることになります。
(1)賃金要件の撤廃
令和8年10月より、いわゆる「106万円の壁」が撤廃されます。つまり、賃金要件が撤廃され、週の勤務が20時間以上あることが社会保険の加入条件となります。ただし、「130万円の壁」は存続するため、該当する企業等に勤務する場合には注意が必要です。
(2)企業規模要件の撤廃
基本的には、働く企業の規模にかかわらず、社会保険に加入することになります。ただし、向こう10年にわたって図表1のとおり、段階的に対象企業の拡大が進められます。
図表1【企業規模要件の基準】
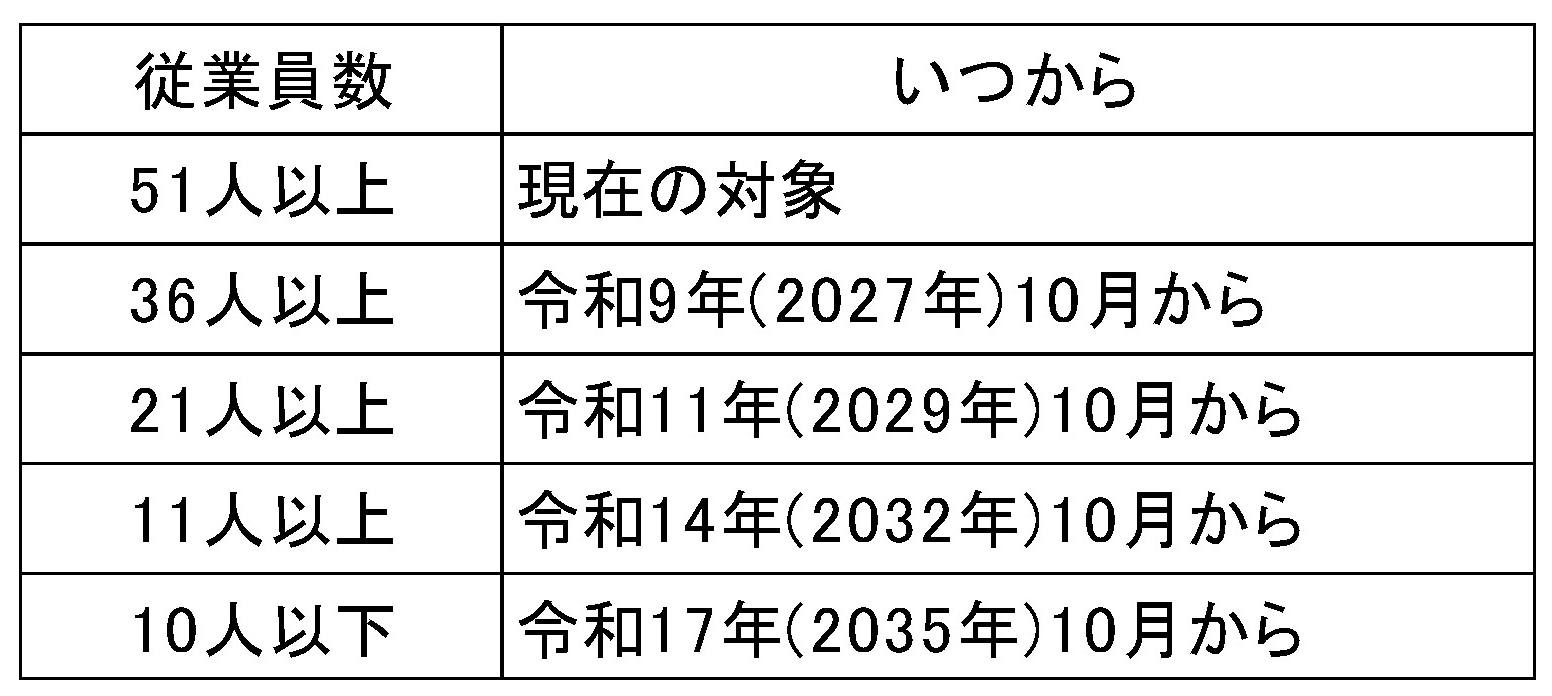
厚生労働省 「年収の壁」への対応より、筆者抜粋
社会保険への加入については、図表1の時期を待たなくても労使合意によって加入することも可能とされています。
被扶養者認定の見直し
併せて、被扶養者となる認定基準の見直しが図られています。
(1)事業主証明の活用
人手不足などを理由に一時的に年収が130万円以上となってしまった場合、事業主証明を添付することで、原則、連続2回まで扶養に入り続けることが可能です。
(2)労働契約内容による被扶養者認定
労働契約上の見込み年収が130万円未満で、ほかに収入の見込みがなく、主に被保険者の収入で生計を維持されていると判断される場合は、原則として被扶養者として扱われます。
(3)19歳以上23歳未満の被扶養者認定基準
特定扶養控除の要件の見直し等を踏まえ、年収要件が150万円未満に引き上げられます。
まとめ
タイトルのとおり、「年収いくらくらいを目安に働くと損しないか」については、何を基準として損得の判断がされるのかによって回答が異なります。どうしても本人自身が社会保険に加入することを避けるのであれば、企業規模要件の段階的な見直しや、いわゆる「130万円の壁」を意識して判断すべきでしょう。
国の方向性としては、社会保険制度の維持のための財源確保という観点から、社会保険(被用者保険)への適用拡大が着実に図られています。また、本人が社会保険に加入すること自体のメリットもあります。それらの状況をしっかりと理解したうえで、ご自身の働き方を考えてみましょう。
出典
厚生労働省 「年収の壁」への対応
執筆者 : 高橋庸夫
ファイナンシャル・プランナー




