「年収600万円」の会社員、妻の“パート代”を「年120万→140万円に増やせば、世帯手取りも増える」と思いきや、なぜか「2万円減」にショック! いくら稼げば手取りが増える?「年収120万~200万円」で確認
本記事では、税制改正で変わった点を解説したうえで、夫の年収が600万円のケースで、妻が収入を120万円から140万円に増やしたとき、世帯の手取りはどう変わるのかを解説します。
2級ファイナンシャル・プランニング技能士
令和8年度の税制改正で変わったこと
令和8年度の税制改正により、所得税関係で変わった点を見ていきましょう。主な変更点は次の4つです。
・基礎控除額の引き上げ
・給与所得控除の最低保障額の引き上げ
・扶養親族などの所得要件の改正
・公的年金の源泉徴収税額の計算における基礎的控除額の引き上げ
今回のケースに関係するものは、基礎控除額と給与所得控除の最低保障額の引き上げです。具体的には、基礎控除額が図表1、給与所得控除が図表2のように改正されました。
図表1
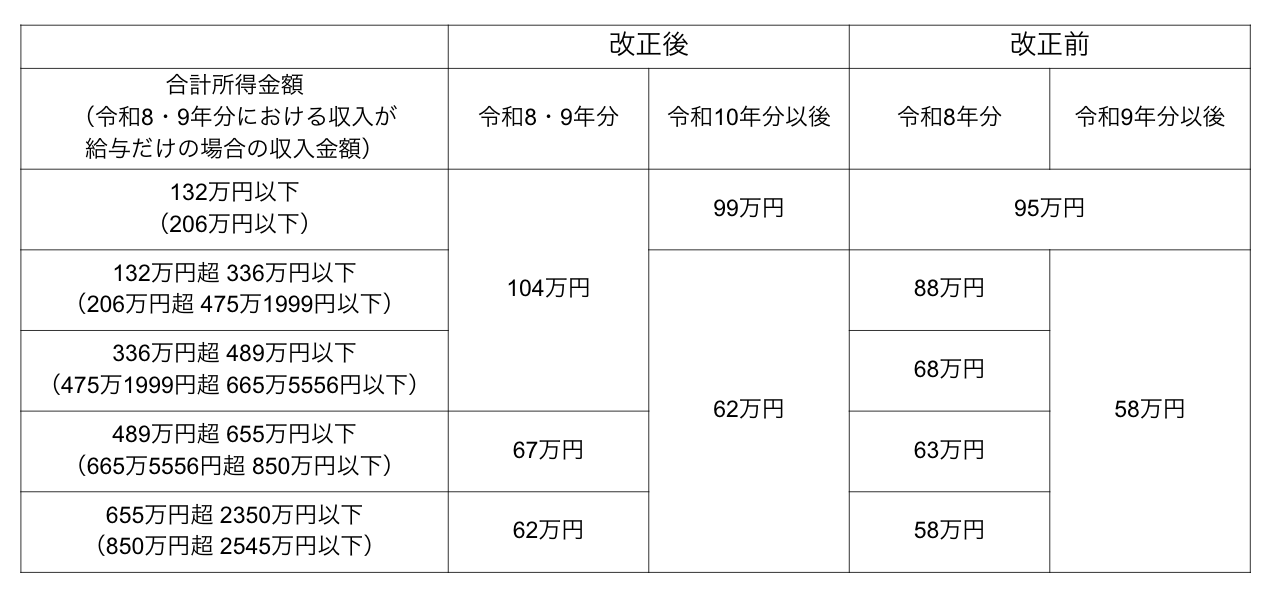
国税庁 源泉所得税の改正のあらましより筆者作成
図表2
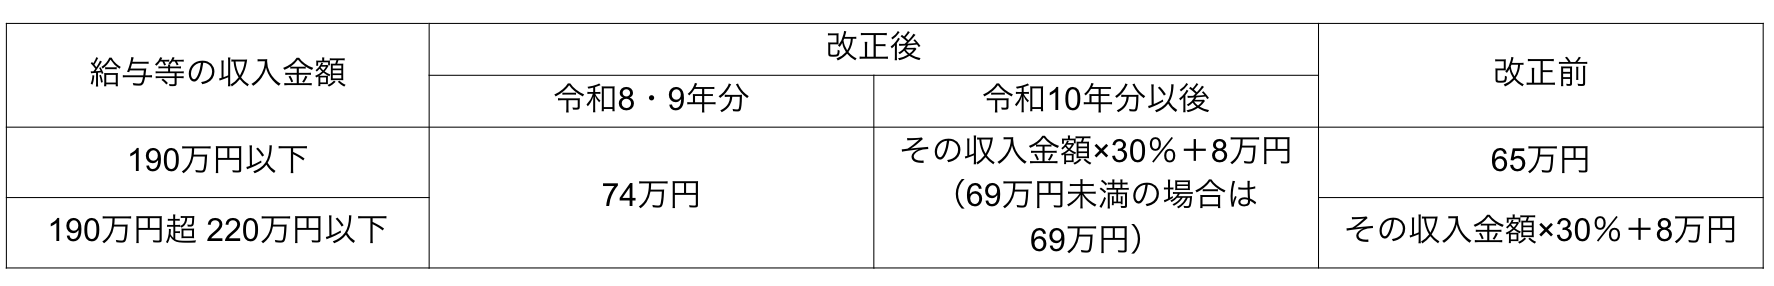
国税庁 源泉所得税の改正のあらましより筆者作成
4つの年収の壁はそれぞれいくら?
基礎控除額や給与所得控除額の引き上げにともない、所得税、住民税、社会保険、配偶者控除の4つにおいて年収の壁はいくらになったのかを押さえておきましょう。
・所得税:178万円(基礎控除104万円+給与所得控除74万円)
・住民税:119万円(基本額35万円×世帯人数1人+所得割10万円または均等割10万円+給与所得控除74万円)
・社会保険:130万円(収入が被保険者の収入の半分未満であること)
・配偶者控除:136万円(合計所得金額62万円+給与所得控除74万円)
なお、2026年10月1日から健康保険・厚生年金の加入要件から賃金要件が撤廃されました。そのため、次の要件をすべて満たした場合には社会保険に加入する必要があります。
・週の所定労働時間が20時間以上である
・勤め先が従業員数51人以上の企業である
・学生ではない
年収120万円の妻が年収140万円まで稼いだら世帯の手取りはどうなる?
妻が年収を120万円から140万円に増やした場合、世帯の手取りはいくら変わるのかシミュレーションしてみましょう。今回のシミュレーションにおける条件は次の通りとします。なお、今回は社会保険料に雇用保険を含まず、社会保険料控除、基礎控除、配偶者控除以外の所得控除はないものとします。
・夫:年収600万円 40歳
・妻:年収120万円 40歳
・子どもなし
・東京都在住
妻の年収が120万円の場合
まずは妻の年収が120万円のとき、世帯年収はいくらになるのか、夫の年収から求めてみましょう。夫の標準報酬月額を50万円とした場合の1ヶ月あたりの社会保険料は次の通りです。
・健康保険料・介護保険料:2万8675円
・子ども・子育て支援金:575円
・厚生年金保険料:4万5750円
1ヶ月の社会保険料は7万5000円となり、1年間で90万円です。
所得税
夫の所得税を算出するもととなる課税所得は、次のように求められます。なお、妻の年収が120万円のため、配偶者控除の適用を受けられます。
給与所得控除:600万円×20%+44万円=164万円
給与所得:600万円-164万円=436万円
課税所得:436万円-基礎控除104万円-社会保険料控除90万円-配偶者控除38万円=204万円
課税所得が204万円のため、所得税は下記の計算式で算出できます。
204万円×10%-9万7500円=10万6500円
住民税
次に、先ほど求めた給与所得から、基礎控除、社会保険料控除、配偶者控除を引き、住民税における課税所得を算出します。
課税所得:436万円-43万円-90万円-33万円=270万円
これに税率をかけ、算出税額を求めます。
270万円×10%=27万円
次に、調整控除を計算します。課税所得が200万円を超えているため、調整控除額は下記の計算式で求めます。
{人的控除額の差の合計額-(個人住民税の合計課税所得金額-200万円)}×5%
※2500円未満の場合は2500円
今回のケースでは2500円未満となるため、2500円のままです。算出税額から調整控除額を引き、最終的な住民税額を求めます。
27万円-2500円+均等割5000円=27万2500円
夫の手取りは以下の通りです。
600万円-(90万円+10万6500円+27万2500円)=472万1000円
妻の手取り
妻の年収が120万円のとき、妻の手取りはいくらなのか計算してみましょう。夫の扶養に入っているため、社会保険料の負担はありません。また、先ほど年収の壁で解説した通り、178万円を下回っているため、所得税も発生しません。住民税は次の計算式で求められます。
課税所得:120万円-給与所得控除74万円-基礎控除43万円=3万円
算出税額:3万円×10%=3000円
妻は課税所得が200万円以下のため、次のいずれか少ない金額の5%が調整控除額となります。
・人的控除額の差の合計額
・個人住民税の課税所得
今回のケースでは課税所得のほうが少なくなります(3万円×5%=1500円)。次の計算式で最終的な住民税額を求めます。
3000円-1500円+均等割5000円=6500円
妻の手取りは、以下の通りです。
120万円-6500円=119万3500円
世帯合計は次のようになります。
472万1000円+119万3500円=591万4500円
妻の年収が140万円の場合
次に、妻の年収が140万円まで増えた場合、世帯の手取りはいくらになるのか計算してみましょう。妻の年収が136万円を超えているため、配偶者控除ではなく、配偶者特別控除の適用を受けられます。しかし、妻の合計所得が95万円以下のため、控除額は38万円のままです。控除額に変更がないため、夫の手取りは妻の年収が120万円のときと変わりません。
妻の手取り
それでは妻の手取りを計算してみましょう。社会保険に加入するため、社会保険料がかかります。妻の標準報酬月額を11万6666円としたときの1ヶ月あたりの金額は次の通りです。
・健康保険料・介護保険料:6767.3円
・子ども・子育て支援金:135.7円
・厚生年金保険料:1万797円
1ヶ月の社会保険料は1万7700円、1年にすると21万2400円です。所得税は178万円以下のため、120万円のときと同様に発生しません。次に、住民税を計算してみましょう。まずは課税所得を求めます。
課税所得:140万円-74万円-43万円=23万円
算出税額:23万円×10%=2万3000円
算出税額から調整控除を引いた住民税額は次の通りです。
2万3000円-2500円+5000円=2万5500円
手取りは以下のようになります。
140万円-(21万2400円+2万5500円)=116万2100円
夫の手取りと合計すると次のようになります。
472万1000円+116万2100円=588万3100円
社会保険に加入したことにより妻の手取りが減り、世帯年収は約3万円少なくなりました。
妻の年収が150万円以上になれば世帯年収はプラスになる
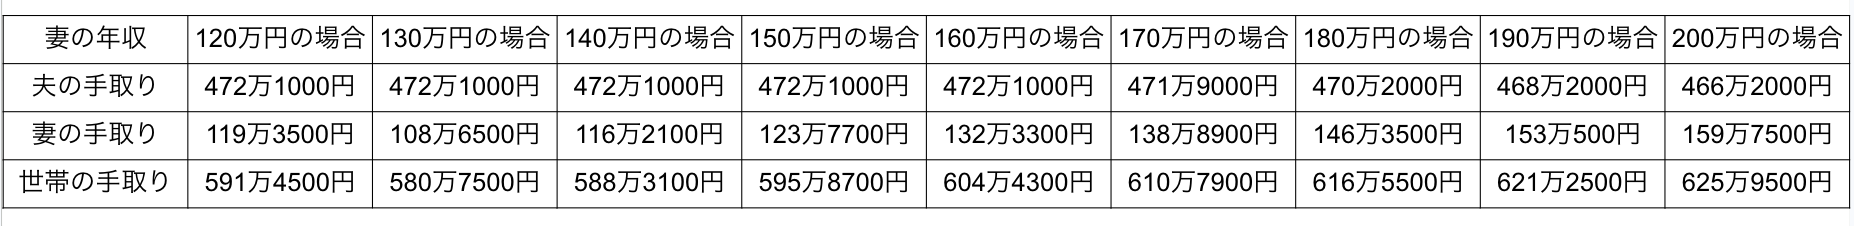
図表3は、妻の年収が120万円から200万円までの場合、手取りがどう変化するのかをまとめたものです。
図表3
筆者作成
これを見ると、妻の年収が130万円〜140万円のときは社会保険に加入することで妻の手取りが減り、世帯の手取りも減ることが分かります。妻の年収が170万円以上になると、配偶者特別控除額が減るため、夫の手取りが減ります。しかし、妻の手取りは増えるため、世帯の手取りは増えていきます。
目先のことだけでなく将来のことも考慮して判断しよう
年収の壁には種類があり、超えることで税金や社会保険料などの負担が発生します。できるだけ負担は減らしたいという考えは当然ですが、特に社会保険料は万が一のときの保障です。手取りのみに捉われるのではなく、ご自身が納得のいく働き方を選びましょう。
出典
国税庁 源泉所得税の改正のあらまし
全国健康保険協会 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)
執筆者 : 金成時葉
2級ファイナンシャル・プランニング技能士