


父の相続税申告を終えた後、実家のタンスから「現金500万円」を発見…。申告し直さず兄弟で分けたらどうなるのでしょうか?
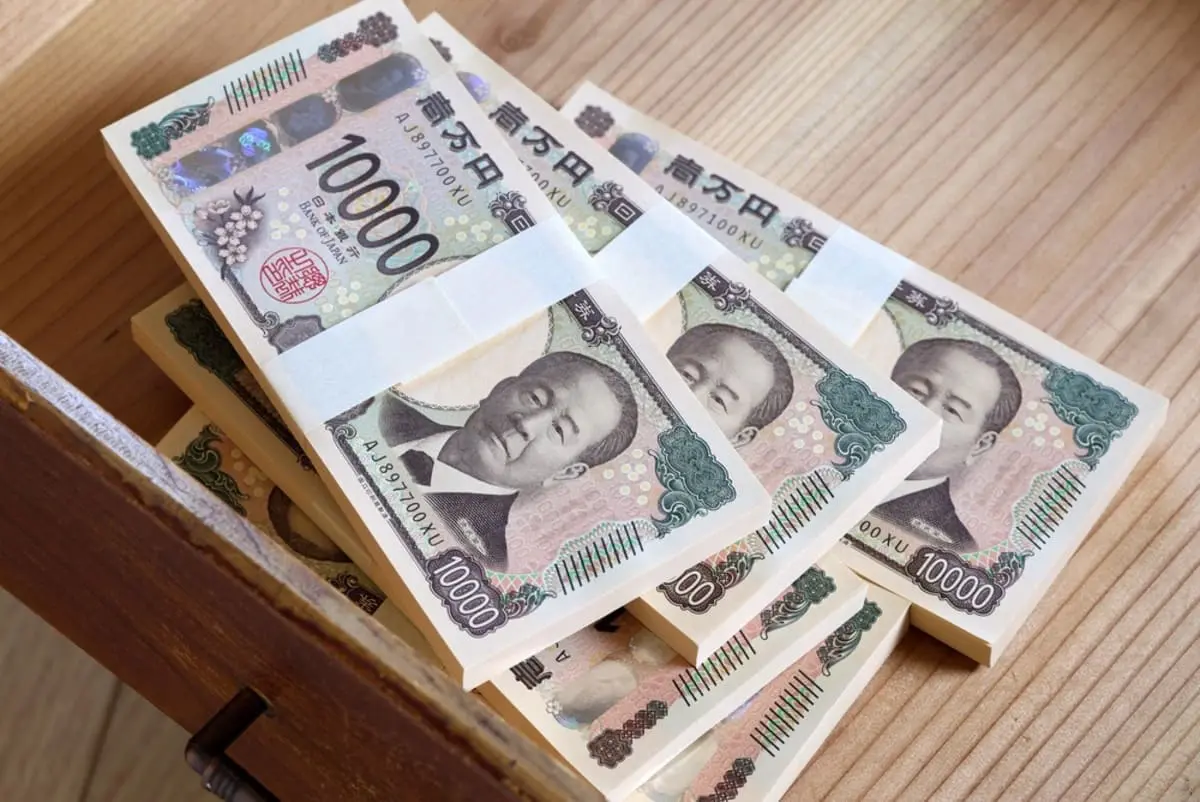
しかし、今回のように申告後にタンスから現金が見つかるようなケースもあるため、その場合の対処法を確認しておくとよいでしょう。
本記事では、タンス預金が相続財産に含まれるのかを確認したうえで、相続税の申告後に現金500万円が見つかった場合の対処法について解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
目次
「タンス預金」も相続財産になる?
国税庁によると、相続税がかかる財産には「現金、預貯金、有価証券、宝石、土地、家屋などのほか貸付金、特許権、著作権など金銭に見積もることができる経済的価値のあるすべてのもの」が含まれます。
このため、銀行口座に預けていない現金であっても、被相続人が所有していたタンス預金500万円は、原則として相続財産に含まれます。
「銀行に預けていないので、タンス預金の存在を税務署に知られずに済むのでは?」と思う人もいるかもしれません。しかし、税務調査では預貯金の入出金状況などが確認されることがあり、多額の出金について使途を確認される可能性もあります。
そのため、相続税申告後に現金500万円が見つかった場合は、そのままにせず、必要な手続きを確認することが大切です。
相続税の申告後に500万円が見つかった場合の対処法
通常、相続税の申告は被相続人が亡くなったことを知った日の翌日から10ヶ月以内に行う必要があります。
申告後に現金500万円が見つかった場合は、その現金を相続財産に加えて相続税額をあらためて計算する必要があります。その結果、すでに申告した税額に不足が生じる場合は、修正申告を行い、不足する税額を納付します。
国税通則法第19条によると、修正申告は「先の納税申告書の提出により納付すべきものとしてこれに記載した税額に不足額があるとき」などに行う手続きです。
修正申告を行う場合は、税務署のホームページから申告書をダウンロードし、必要事項を記入して必要書類とともに税務署へ提出してください。新たな相続財産が見つかった場合は、速やかに必要な手続きや税務上の対応を確認することが重要です。
そのまま兄弟で分けるのはNG?
相続税申告後にタンス預金が見つかったにもかかわらず、必要な修正申告や納付を行わなかった場合、延滞税や過少申告加算税などが課される可能性があります。延滞税は、税金が定められた期限までに納付されない場合に、納付までの日数に応じて課されるものです。
また、申告した税額が本来納めるべき税額より少なかった場合には、過少申告加算税が課されることがあります。ただし、税務調査の事前通知を受ける前に自主的に修正申告を行った場合など、過少申告加算税が課されないケースもあります。
これらの加算税が少しでもかからないようにするためにも、新たな相続財産が見つかったときは、早めに申告した方がよいでしょう。
さらに、申告の必要があることを理解したうえで手続きを行わず、そのまま兄弟で財産を分けた場合は「隠ぺい・仮装」と認定され、重加算税が課される可能性もあります。
修正申告の手続きを行わず兄弟で分けた場合は、加算税などのペナルティが課される可能性がある
相続税の申告後にタンスから現金500万円が見つかった場合は、その現金を相続財産に加えて税額を再計算する必要があります。その結果、すでに申告した税額に不足が生じる場合は、修正申告を行い、不足する税額を納付しましょう。
申告し直さなかった場合は、延滞税や過少申告加算税・重加算税などのペナルティが課される可能性があるため、早めに手続きを行うことをおすすめします。
出典
国税庁 タックスアンサー(よくある税の質問) No.4105 相続税がかかる財産
国税庁 タックスアンサー(よくある税の質問) No.4205 相続税の申告と納税
デジタル庁e-Gov法令検索 国税通則法(昭和三十七年法律第六十六号) 第二章 国税の納付義務の確定 第二節 申告納税方式による国税に係る税額等の確定手続 (修正申告)第十九条
国税庁 タックスアンサー(よくある税の質問) No.9205 延滞税について
国税庁 事務運営指針 相続税及び贈与税の重加算税の取扱いについて(事務運営指針)
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー




