


実家相続で“不動産会社”の「更地にして売れば3000万円の控除が使えます」を信じた悲劇…兄弟3人では「1人2000万円」に減額される!? 税金で損しないために、注意が必要な「人数の壁」
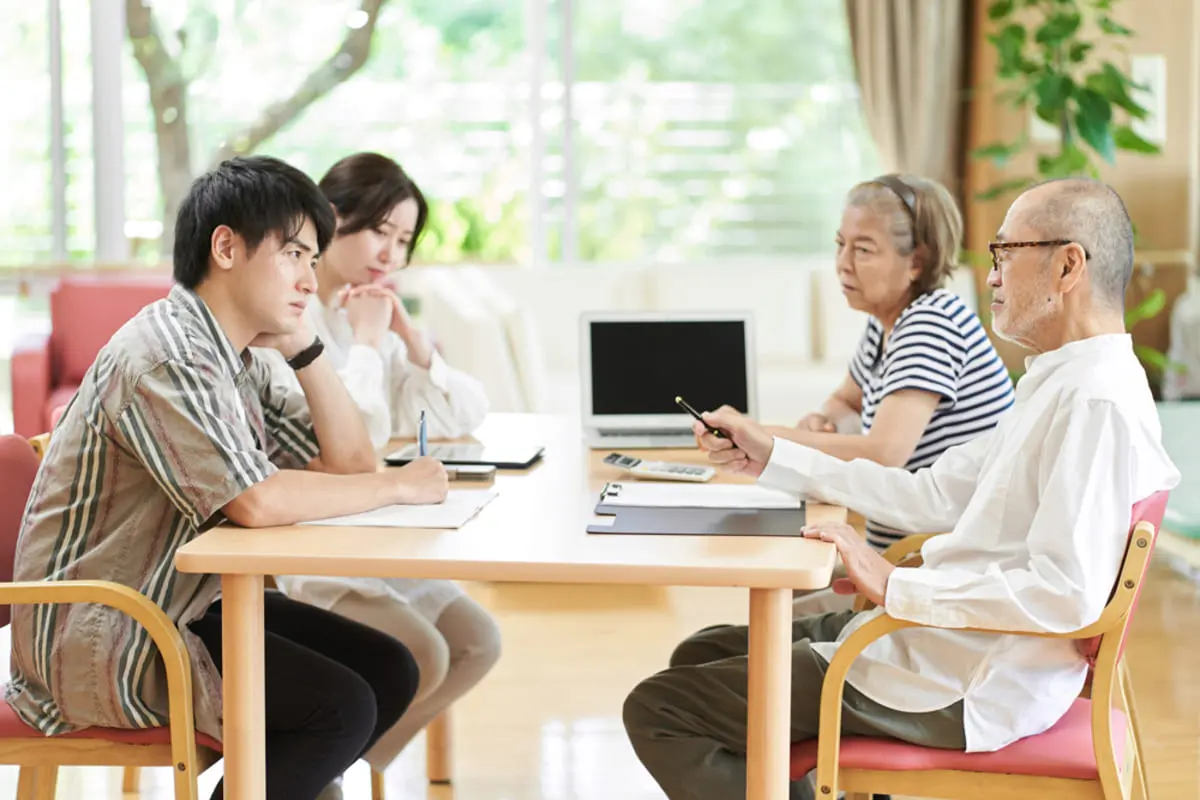
地元の不動産会社を訪ねると、営業担当に「更地にして売れば、譲渡所得から3000万円を差し引ける特例が使えますよ」と持ちかけられました。実家は昭和55年築、母が亡くなってからずっと空き家のままで、固定資産税だけがかさんでいた矢先の話です。
長男は喜んで契約を進めようとしましたが、念のため相談した税理士から、思わぬ事実を告げられます。「3人で相続されたんですよね。だとしたら、1人あたりの控除額は2000万円までしか使えません」。
3000万円と聞いていたのに、なぜ突然2000万円に減るのか……本記事で理由を解説します。
2級ファイナンシャル・プランニング技能士(FP2級)、第一種/第二種電気工事士、医療情報技師、2級ボイラー技士、ボイラー整備士
【PR】ソニー生命保険株式会社
「相続」の家だけが対象、生前贈与では入り口にも立てない
この特例は正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といい、国税庁が定める要件を満たした場合に、家を売った利益(譲渡所得)から一定額を差し引ける制度です。
ここで押さえておきたいのは、この特例が使えるのは「相続又は遺贈」によって家を受け継いだ場合に限られるという点です。親が生きているうちに家を贈与でもらい、それを売ったとしても、この特例は一切使えません。相続と贈与は、税金の世界では全くの別物として扱われます。
加えて、相続が始まった時点で、その家に住んでいたのが亡くなった人1人だけだったことも条件になります。長男のケースでは、父の死後、実家がずっと母1人の住まいだったからこそ、母の相続でこの特例の土俵に乗れたわけです。
相続人が3人になった瞬間、控除額は2000万円に目減りする
控除額が変わる境目は「その家を取得した相続人の数」です。2024年1月1日以降に売却した場合、相続人が2人以下なら1人あたり3000万円、3人以上になると1人あたり2000万円に下がります。
仮に長男と弟2人の3人が、旧ルールのまま3000万円ずつ控除できていたなら合計9000万円だったはずが、新ルールでは合計6000万円までしか差し引けません。制度改正によって、3人で相続した場合の合計上限が3000万円縮小した計算になります。
図表1
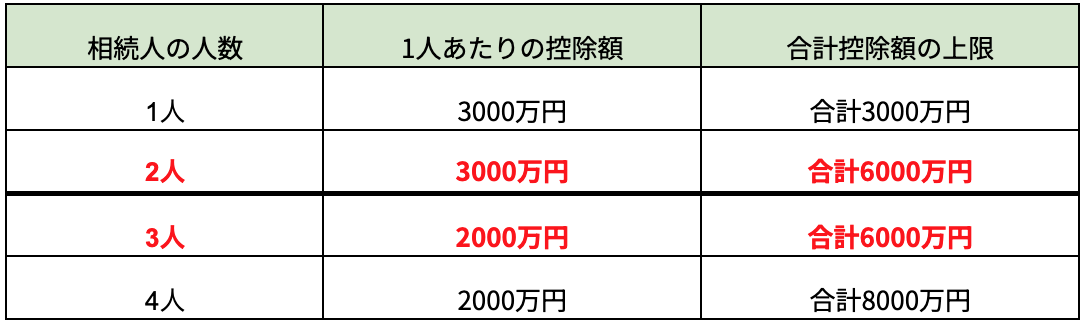
国税庁No.3306より筆者作成
控除額だけじゃない、見落としがちな3つの条件
控除額の問題をクリアしても、長男を待っていたのは、さらに3つの見落としがちな条件でした。税理士が指を折りながら挙げたのは、次の点です。
・売却の期限は「相続開始から3年を経過する日の属する年の12月31日まで」。ただし、この特例自体の期限は令和9年(2027年)12月31日までの譲渡分と決まっており、両者のうちどちらか早いほうの期限で打ち切られる。母を亡くしてから何年も空き家を放置していると、それだけで特例そのものが使えなくなる
・売却代金は1億円以下でなければならない。しかも長男1人の取り分だけでなく、弟2人の取り分もすべて合算した金額で判定される。3人合わせて1億円を超えれば、長男の持ち分がいくら少なくても特例は使えない
・対象になる家は「昭和56年5月31日以前」に建てられたものに限られる。家屋が一定の耐震基準を満たしていない場合は、耐震改修をして売るか、家屋を取り壊して敷地を売る必要がある。ただし、2024年1月1日以後の譲渡では、売却日の属する年の翌年2月15日までに耐震改修または取り壊しが行われた場合も対象となる
3000万円のつもりが2000万円、確認は早いほうがいい
長男が最初に不動産会社から聞いた「更地にすれば3000万円控除」という話は、間違いではありませんでした。しかし、それは相続人が2人以下だった場合の話であり、実家を継いだのが自分と弟2人の合計3人だったことで、話は変わってしまいました。
しかもこの特例が使えるのは、あくまで親の死亡によって家を受け継いだ「相続」の場合だけで、生前贈与で受け取った家には、そもそも入り口にすら立てません。
実家を空き家のまま持て余している家庭は、相続人が何人になるのか、建物がいつ建てられたのか、売却額が家族全体でいくらになりそうか、そして売却の期限がいつまでなのか、この4点を早めに確認しておいたほうがいいでしょう。3000万円のつもりが2000万円、さらには特例自体が使えないという事態になってから慌てても、税金は待ってくれません。
出典
国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
国土交通省 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)について
執筆者 : 西村和樹
2級ファイナンシャル・プランニング技能士(FP2級)、第一種/第二種電気工事士、医療情報技師、2級ボイラー技士、ボイラー整備士




