


近所の「日本庭園の広い戸建て」が、家主の死後“ペンシルハウス2戸”に! 息子さんが「相続税を払えなかった」そうですが、先祖代々受け継いだ“土地と家”なのに、手放すなんて理不尽ですよね? 売却するしかない理由
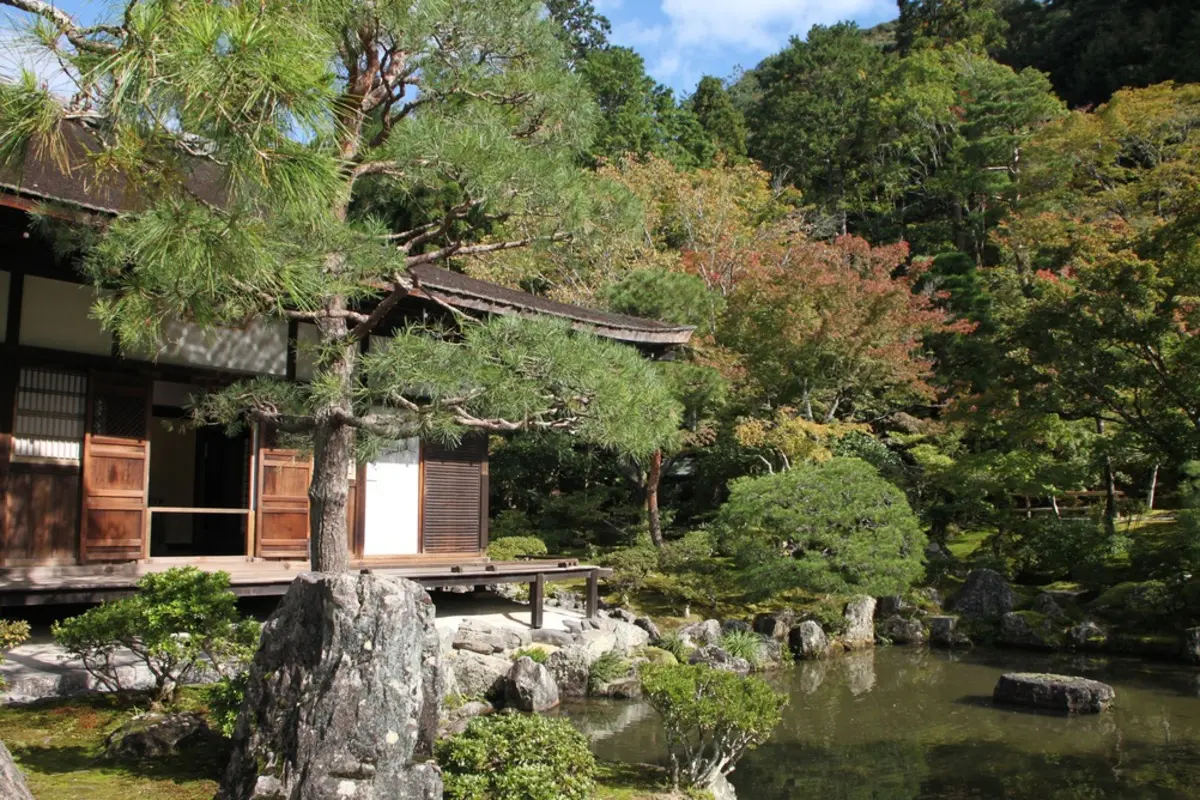
ところが、家主が亡くなったあとその家が取り壊され、跡地に細長い住宅が2戸建って売り出されている場面に出くわすことがあります。
理由をたどると、家族が相続税を払いきれなかったことが背景にあるケースがあり、代々受け継いできた土地や家を手放すのは理不尽に感じるかもしれません。
しかし、そこには土地の評価や特例の条件、納税の仕組みが関わっているのです。
本記事では、相続税の基礎控除や税率の仕組みを、具体例を使ってシミュレーションします。また、相続税額を減らせる特例、そして土地や家の売却を余儀なく選択する流れについて解説します。
FP2級、日商簿記2級、宅地建物取引士、証券外務員1種
銀行にて12年勤務し、法人および富裕層向けのコンサルティング営業に従事。特に相続対策や遊休地の有効活用に関する提案を多数手がけ、資産管理・税務・不動産戦略に精通。銀行で培った知識と経験を活かし、収益最大化やリスク管理を考慮した土地活用のアドバイスを得意とする。
現在は、2社の経理を担当しながら、これまでの経験をもとに複数の金融メディアでお金に関する情報を発信。実践的かつ分かりやすい情報提供を心がけている。
【PR】ソニー生命保険株式会社
相続税額はどう決まる? 具体例でシミュレーション
相続税は、遺産の評価額から基礎控除額を差し引いた金額に税率をかけて計算します。2026年時点での基礎控除額は3000万円に600万円と相続人の数をかけた金額を足したもので、相続人が1人なら3600万円です。
土地の評価には国税庁が毎年公表する路線価を使います。路線価とは、道路に面した土地の1平方メートルあたりの価格の基準です。日本庭園があるような広い敷地では、建物より土地の評価額のほうが大きな割合を占めることもあります。
仮に、敷地150平方メートル、路線価70万円で試算すると、土地の評価額は1億500万円です。1億500万円から基礎控除3600万円を引くと6900万円となり、土地の評価だけで基礎控除額を上回ります。
6900万円に対応する相続税の税率30%、控除額700万円をあてはめると、相続税額は6900万円×30%-700万円で1370万円となります。家屋の評価やほかの相続資産が加わればさらに相続税は上がります。
相続税額を大幅に減らせる「小規模宅地等の特例」とは
土地の所有者が亡くなっただけで、いきなり多額の相続税を求められるのは、たしかに理不尽に感じられます。そうした事態を避けるため、自宅の土地には評価額を最大80%減額できる「小規模宅地等の特例」という制度があります。
相続税の負担によって残された家族が自宅を手放すことがないよう設けられた、いわば救済措置です。330平方メートルまでの宅地が対象で、被相続人の配偶者には特に条件がありません。が、同居していた親族の場合は、相続開始前から申告期限まで住み続けることに加え、土地を保有し続けることが条件になります。
仮に特例が使えていれば、土地の評価額は1億500万円から2100万円まで下がり、基礎控除額3600万円を下回るため、相続税額は0円になる計算です。
なぜ「土地の売却」を選択することになるのか
相続税は、相続の開始を知った日の翌日から10ヶ月以内に、金銭で一括して納めるのが原則です。分割で納める延納や、財産そのもので納める物納もありますが、延納には利子税がかかり、物納も認められる条件が厳しく定められています。
相続税額に対して現金や預貯金が少ないと、納税資金を用意する手段は限られます。手元の現金だけでは足りない場合、まとまった資金を用意する方法の1つが、不動産を売却することです。
また仮に相続税を払いきれたとしても、土地や家を保有し続ける限り、毎年の固定資産税という負担が続きます。自分の代はその負担に耐えられても、次の世代にも同じ負担を引き継がせるところまで見据えたうえで、早い段階で売却しておくほうがよいと判断する人もいるでしょう。
先祖代々の庭付きの家が相続をきっかけに姿を変えるのは、こうした事情が重なった結果である可能性があります。
まとめ
相続税については、自宅を守るための小規模宅地等の特例のような救済措置も用意されていますが、要件から外れてしまえば頼ることはできません。
仮に相続税を乗り切れたとしても、不動産を相続すれば、そのあとは固定資産税という負担が毎年続き、維持していくこと自体が簡単ではないケースもあります。
先祖代々の家がどうなるかは、税の仕組みと、それぞれの家庭の事情が重なった結果だと言えるでしょう。
出典
国税庁 No.4155 相続税の税率
国税庁 No.4205 相続税の申告と納税
国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
執筆者 : 竹下ひとみ
FP2級、日商簿記2級、宅地建物取引士、証券外務員1種




