


母が亡くなり、実家から「誰のものか分からない現金200万円」が見つかりました。家にあったという理由だけで、母の相続財産として扱ってよいのでしょうか?
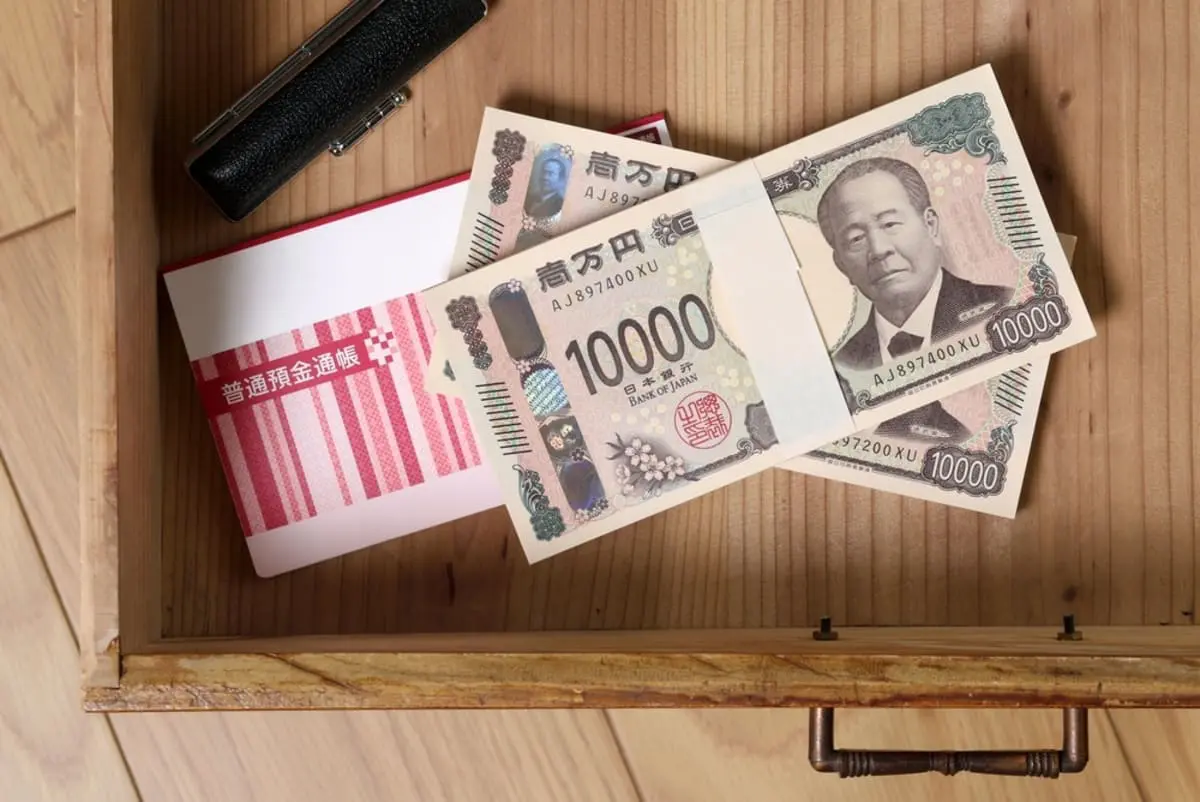
しかし、家の中にあったという事実だけで、必ず母の所有物だったと断定できるわけではありません。相続の対象になるのは、原則として亡くなった人が所有していた財産です。現金の出所や保管状況を確認し、誰の財産だったのかをできる限り調べる必要があります。

ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
【PR】ソニー生命保険株式会社
母の所有だった現金なら相続財産になる
国税庁は、相続税がかかる財産の例として現金、預貯金、有価証券、宝石、土地、家屋などを挙げています。したがって、見つかった200万円が母自身のお金であれば、原則として相続財産に含めて考えます。
たとえば、母が年金や預金から引き出して自宅で保管していた現金、生活費として貯めていた現金、母名義の預金口座から直前に引き出されたことが確認できる現金などは、母の財産であることを裏付ける事情になります。
「母の家にあった」だけでは所有者を断定できない
一方、実家に置かれていた現金でも、実際には別の人の所有物ということがあります。たとえば父が生前に管理していたお金、同居している家族が一時的に預けていたお金、親族から何らかの目的で預かったお金などです。
重要なのは「どこにあったか」だけでなく、「誰がその現金を取得し、誰が所有する意思で管理していたのか」です。封筒に名前や用途が書かれていないか、母の預金通帳に近い金額の出金がないか、家計簿やメモが残っていないか、同居家族や親族に心当たりがないかを確認しましょう。
仮に「これは自分が母に預けていた200万円だ」と主張する親族が現れた場合、その主張が事実なら母の相続財産ではありません。反対に、明確な根拠なく相続人の一人が「自分のお金だった」と持ち去れば、他の相続人とのトラブルにつながる可能性があります。
見つけた人が一人で保管・分配せず、記録を残す
所有者がはっきりしない現金を見つけたときは、まず発見状況を記録しておくことが大切です。発見した日時、場所、金額、入っていた封筒や箱の状態などを写真やメモで残し、他の相続人にも共有するとよいでしょう。
国税庁も、相続税の申告準備では「遺産と債務を確認し、その目録や一覧表を作っておく」と案内しています。現金200万円についても、いったん「所有者確認中の現金」として一覧に記載し、母の預金取引や家族の説明などを確認したうえで扱いを決める方法が考えられます。
母の財産と判断できれば、他の預貯金や不動産などと合わせて遺産分割の対象にします。相続税の課税価格の合計が基礎控除額を超える場合は、原則として相続開始を知った日の翌日から10ヶ月以内に申告・納税が必要です。200万円だけで相続税が発生するかどうかは判断できず、遺産全体で確認する必要があります。
判断できない場合は遺産分割前に専門家へ相談を
現金は名義が付いていないため、預金や不動産に比べて所有者を判断しにくい財産です。特に複数の家族が同居していた家や、親族間で現金を預け合っていた事情がある場合は、誰の財産かを巡って争いになることがあります。
出所が分からないまま相続財産に入れたり、反対に除外したりすると、後になって相続税申告の修正や遺産分割のやり直しが必要になることもあります。金額が大きい場合や親族間で主張が食い違う場合は、税理士や弁護士などへ相談することも検討しましょう。
まとめ
実家から見つかった現金200万円は、「母の家にあった」という理由だけで自動的に母の相続財産になるわけではありません。ただし、母が所有していたことが確認できれば、現金も相続財産として扱い、必要に応じて相続税の計算に含めます。
まずは発見状況を記録し、通帳の出金履歴、家計簿、封筒の記載、家族の説明などから出所を確認しましょう。所有者がはっきりする前に一人の相続人が使ったり分配したりせず、相続人同士で情報を共有することがトラブル防止につながります。
出典
国税庁 No.4105 相続税がかかる財産
国税庁 No.4202 相続税の申告のために必要な準備
国税庁 No.4102 相続税がかかる場合
国税庁 No.4205 相続税の申告と納税
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー




