上場時“キオクシア株”を「1000株・145万円」で買った父が4月に死亡…評価額「約2000万円」のはずが、6月「1億円」に急騰! 相続税も1億円で計算されますか?“上場株式の評価方法”を確認
例えば、父親が上場時に約145万円で購入したキオクシアホールディングス株1000株を保有していたケースです。
父親が亡くなった2026年4月には2000万円ほどの価値になっていた株が、その後急騰し、6月には時価1億円を超える場面がありました。この場合、相続税も1億円を基準に計算されるのでしょうか。
本記事では、上場株式を相続した場合の評価方法を解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
約145万円で購入した1000株が1億円超に
キオクシアホールディングスは2024年12月18日に東京証券取引所プライム市場へ上場しました。公募・売出価格は1株1455円だったため、公募で1000株を購入していれば145万5000円です。
その後、株価は大きく上昇し、2026年4月2日の終値は1株2万1095円となりました。1000株の時価は2109万5000円です。さらに6月19日の終値は1株10万8600円となり、1000株の時価は1億860万円に達しました。わずか2ヶ月余りで約5倍になった計算です。
なお、キオクシアは2026年10月1日に1株を3株に分割しました。現在の株価情報サイト等では過去の株価も3分の1に調整して表示されていますが、本記事の株価はいずれも分割前の実際の終値です。
ただ、キオクシア株を保有していた父親が4月に亡くなっていた場合、6月に時価1億円を超えたからといって、相続税の計算でも1億円の財産として扱われるわけではありません。どういうことかくわしく見ていきましょう。
上場株式は「死亡日の株価」だけで決まるわけではない
国税庁によると、相続した上場株式は、原則として次の4つの価額のうち最も低い価額で評価します。
・相続開始日、つまり死亡日の終値
・死亡した月の毎日の終値の月平均額
・死亡した月の前月の毎日の終値の月平均額
・死亡した月の前々月の毎日の終値の月平均額
仮に、父親が2026年4月2日に亡くなった場合、比較するのは4月2日の終値と、2026年4月、3月、2月の月平均額です。日本取引所グループの株式相場表をもとに、4つの価額と1000株分の金額をまとめると図表1のとおりです。
図表1
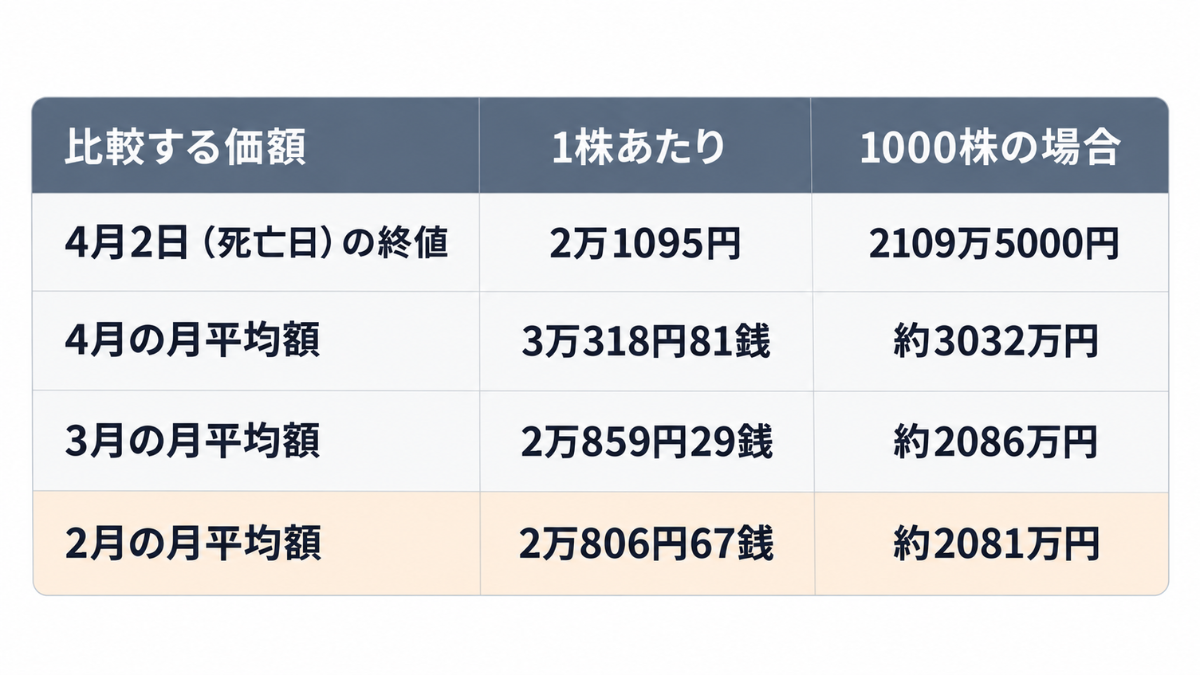
日本取引所グループ 月間相場表、東京証券取引所日報より筆者作成
4つのうち最も低いのは2月の月平均額です。したがって相続税評価額は、1株あたり2万806円67銭を1000株に掛けた約2081万円となります。4月2日の時価2109万5000円と比べても、約29万円低い金額です。
一方、相続開始後の6月に株価が急騰して時価1億円を超えても、その株価が評価額に反映されることはありません。
購入価格145万円も相続税評価額にはならない
反対に、父親が約145万円で購入したという取得価格を基準に相続税を計算するわけでもありません。相続税で問われるのは、亡くなった人がいくらで購入したかではなく、相続開始時の財産価値です。
このケースでは、約145万円で購入した株でも、相続開始時の時価である約2081万円が相続財産として計上されます。
ただし、相続税を支払うことになるかどうかは、株式の価値だけでなく遺産全体で決まります。預貯金や不動産なども含めた正味の遺産額が、「3000万円+600万円×法定相続人の数」で計算する基礎控除額を超えるかどうかが基準です。
まとめ
相続開始後に相続財産であるキオクシア株が急騰し、1000株の時価が1億円を超えても、父親が4月に亡くなったのであれば、6月の1億円を基準に相続税が計算されるわけではありません。
上場株式は、死亡日の終値と、死亡月・前月・前々月の月平均額を比較し、最も低い価額で評価されます。今回のケースでは、評価額は4月2日の時価約2109万円より低い約2081万円です。
株価が大きく動く銘柄や株式分割があった銘柄を相続した場合は、株価情報サイトの現在の数字だけで判断せず、相続開始時点の実際の株価で評価額を確認することが重要です。
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー
【PR】ソニー生命保険株式会社