


父の実家を「5000万円」で売る予定です。兄は「古家を150万円で先に壊せば売りやすい」と言いますが、私は3000万円控除を失う方が怖いです…“今壊す”と“後で壊す”で税負担はどこまで変わるのでしょうか?
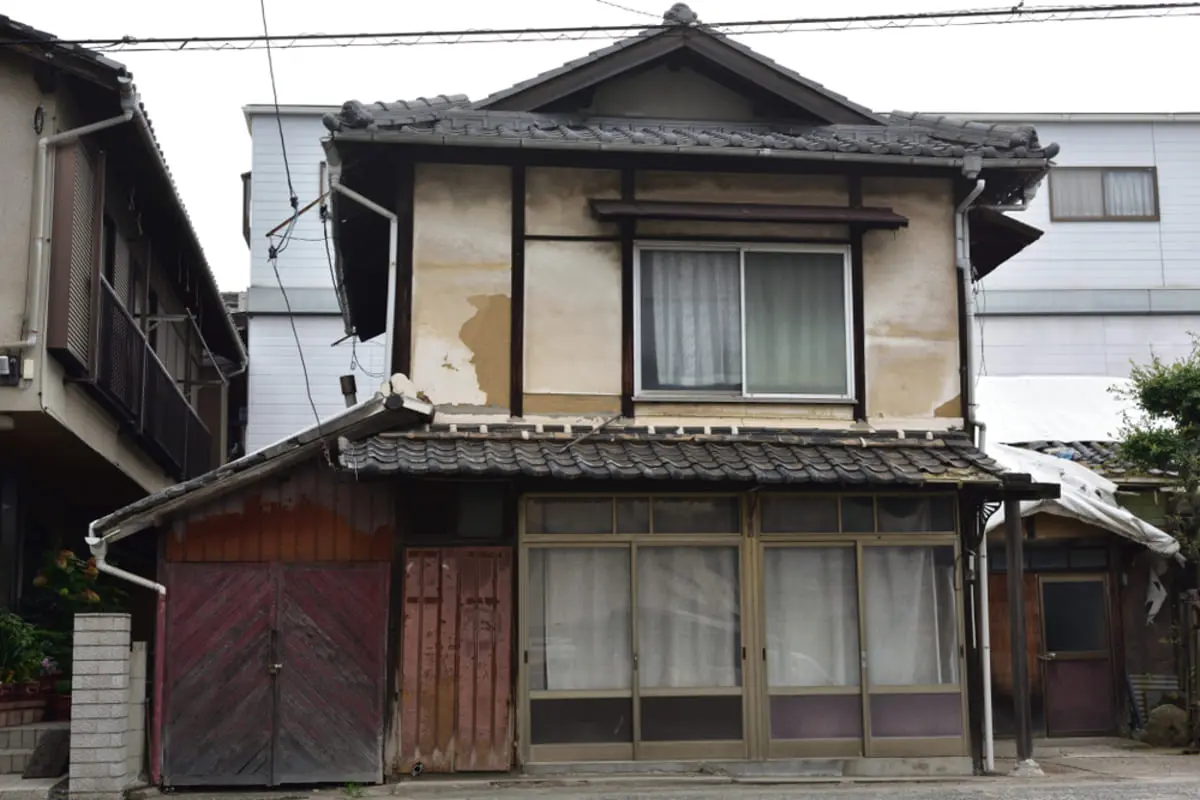
しかし、相続前に実家を解体してしまうと、相続後の売却で使えるはずだった「空き家の3000万円控除」が使えなくなる可能性があります。その結果、税金が大きく増えることがあります。
今回は、実家の解体と売却で注意したい3000万円控除のタイミングについて解説します。

ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
空き家の3000万円控除は相続後の売却で使う制度
「空き家の3000万円控除」とは、亡くなった人が住んでいた家やその敷地を相続した人が、一定の要件を満たして売却した場合、譲渡所得から最高3000万円まで控除できる制度です。
譲渡所得とは、不動産を売った利益のことです。売却価格から取得費や譲渡費用を差し引いて利益が出ると、所得税や住民税がかかります。古い実家は購入価格が分からないことも多く、その場合、取得費が低く計算されて税金が高くなることがあります。
たとえば、売却益が大きい場合でも、3000万円控除が使えれば、税金を大きく減らせる可能性があります。逆に使えないと、数百万円単位の税金が発生することがあります。
ただし、この特例は、相続または遺贈によって取得した被相続人の居住用家屋やその敷地を売ったときに使う制度です。つまり、誰が、いつ、どの状態で取得し、いつ売却したかが重要になります。
相続前に解体すると特例の対象外になる可能性がある
注意したいのは、親が生きているうちに実家を解体してしまうケースです。
空き家の3000万円控除は、亡くなった人が住んでいた家を相続した人が売る場合に使える制度です。相続前に家を取り壊して更地にしてしまうと、相続時点で「被相続人居住用家屋」を取得したとは言いにくくなり、特例の対象外になる可能性があります。
「どうせ古い家だから先に壊しておこう」と考えると、あとで売却するときに控除が使えず、税金が増えることがあります。タイトルのように、結果として税金340万円の支払いが発生するようなケースも考えられます。
もちろん、相続後に一定の要件を満たして家を取り壊し、敷地を売る場合は、特例の対象になる可能性があります。重要なのは、解体のタイミングです。
実家を売る予定があるなら、相続前に解体する前に、税理士や不動産会社、自治体の窓口に確認しましょう。固定資産税や管理費を減らしたい気持ちは分かりますが、解体を急いだことで大きな控除を失うことがあります。
使うには期限や耐震などの要件も確認する
空き家の3000万円控除は、相続後に売れば必ず使えるわけではありません。いくつもの要件があります。
まず、対象となる家は、亡くなった人が一人で住んでいた家であることが基本です。相続開始の直前に、被相続人以外の人が同居していた場合は、対象外になる可能性があります。
また、昭和56年5月31日以前に建築された家であること、区分所有建物ではないこと、相続から一定期間内に売却することなどの要件もあります。売却する家が耐震基準を満たしていない場合は、耐震リフォームをして売るか、取り壊して敷地を売る必要があります。
売却期限も重要です。この特例は、相続開始の日から3年を経過する日の属する年の12月31日までに売る必要があります。さらに、制度自体は令和9年12月31日までの売却が対象です。
令和6年1月1日以後の売却では、相続人が3人以上の場合、控除額が3000万円ではなく2000万円になる点にも注意が必要です。要件を一つでも見落とすと、控除が使えないことがあります。実家の売却を考えた段階で、早めに必要書類や条件を確認しましょう。
まとめ
実家を相続前に解体すると、空き家の3000万円控除が使えなくなる可能性があります。この控除は、亡くなった人が住んでいた家や敷地を、相続人が一定の要件を満たして売却した場合に使える制度だからです。
相続前に更地にしてしまうと、相続時点で対象となる家屋を取得していないと判断される可能性があります。その結果、売却益に税金がかかり、数百万円単位の負担になることがあります。
一方で、相続後に要件を満たして解体し、敷地を売る場合は、特例を使える可能性があります。大切なのは、解体や売却の順番を間違えないことです。
実家が古くて管理が大変でも、すぐに壊す前に確認しましょう。税理士、不動産会社、自治体に相談し、3000万円控除の対象になるか、期限に間に合うか、必要な書類は何かを整理してから進めることが、余計な税金を避ける近道です。
【FPコメント】
空き家の3000万円控除は要件が細かい制度になります。そのため、控除が受けられるうちに、と焦って判断しないことが重要です。
なお、2024年1月1日以後の譲渡では制度が拡充され、売却時点で耐震基準を満たしていない家屋でも、譲渡日の属する年の翌年2月15日までに買主が耐震改修または家屋の取壊しを完了することで対象となり得ます。そのため「売る前に必ず耐震改修か解体が必要」とは限りません。
一方、相続開始前に家屋を取り壊してしまうと、原則として本特例の対象外となりえます。また、上に家が建っていない更地は固定資産税が宅地よりも高くなります。
空き家の3000万円控除をより確実に利用したいのであれば、税理士や不動産会社、必要に応じて税務署などへ相談し、慎重に行動していくようにするべきでしょう。
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー




