


銀行で「これでは足りません」と言われたAさん。なぜ亡くなった夫の「両親の出生からの戸籍」まで必要なの?
実は、子どものいない夫婦の相続では、このように「亡くなられた本人の戸籍収集」だけでは手続きが途中で止まってしまうケースがあります。今回は、子どものいないご夫婦が知っておくべき「相続人と戸籍の意外な落とし穴」について分かりやすく解説します。
CFP(R)認定者、一級ファイナンシャルプラン二ング技能士、円満相続遺言支援士(R)
外資系IT企業を経て、FPとして「PCとFPオフィス植田」を起業。独立系のFPとして常に相談者の利益と希望を最優先に考え、ライフプランをご提案します。
お客様に「相談して良かった」と言っていただけるよう、日々努力しています。
「子どもがいない=妻が全部相続」ではない
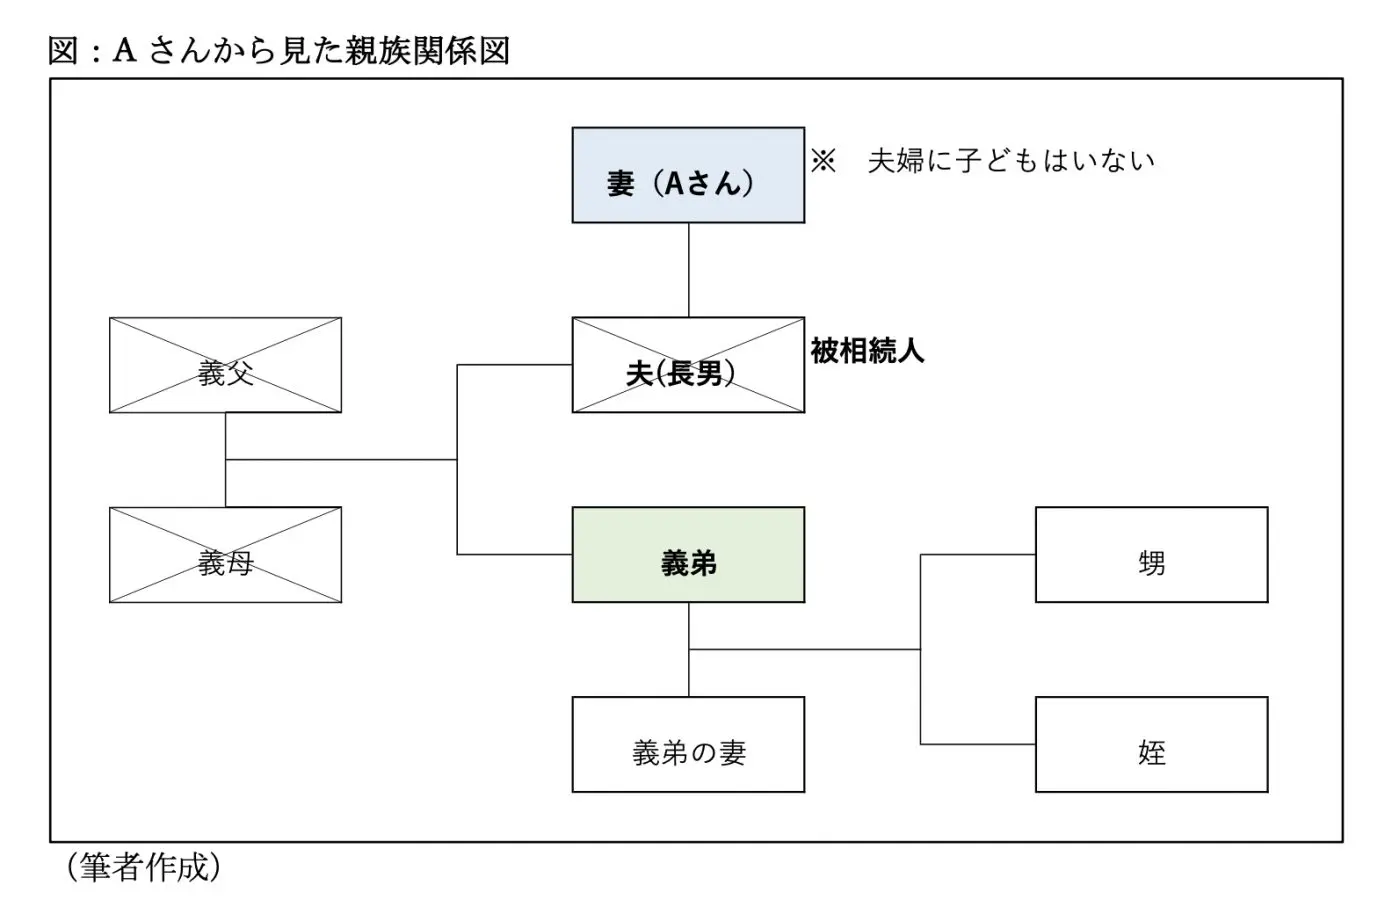
例えば、次のような夫婦を考えてみましょう。(図:Aさんから見た親族関係図参照)
・夫と妻(Aさん)の2人暮らし
・夫婦に子どもはいない
・夫の父母はすでに亡くなっている
・夫には兄弟が1人いる
この状態で夫が亡くなった場合、相続人は妻のAさんだけではありません。民法では、配偶者は常に相続人となります。一方、配偶者以外の相続人には以下の順位があります(※1、※2)。
・第1順位: 子(またはその代襲相続人)
・第2順位: 父母などの直系尊属(子がいない場合)
・第3順位: 兄弟姉妹(子も直系尊属もいない場合)
したがって、今回のケースでは、妻と夫の兄弟が法定相続人になります。法定相続分は、妻が4分の3、兄弟が4分の1です。もちろん、相続人全員の合意によって、法定相続分とは異なる割合で遺産を分けることもできます。
なぜ「夫の両親の戸籍」まで必要なのか?
ここからが、今回の話で特に重要なポイントです。相続手続きでは、「夫には弟が1人いました」という家族の記憶や、本人が生前に話していた内容だけで、相続人を確定できません。
戸籍という公的な記録によって、
・本当に子どもがいないのか
・父母はすでに亡くなっているのか
・兄弟姉妹は誰なのか
・ほかに兄弟姉妹はいないのか
などを確認する必要があります。
特に兄弟姉妹が法定相続人となるケースでは、被相続人本人の出生から死亡までの戸籍だけでなく、義父母の戸籍を出生までさかのぼって確認することが必要になります。なぜなら、義父母の婚姻や離婚、再婚などによって、家族が知らなかった異父兄弟や異母兄弟が存在する可能性があるからです。
例えば、家族の認識では「夫には弟が1人いるだけ」だったとします。ところが、義父や義母に過去の婚姻歴があり、その婚姻関係から別の子が生まれていたとしたらどうでしょう。
「夫には弟しかいない」と思っていたとしても、戸籍を確認しなければ、本当に兄弟姉妹が他にいないことを証明することは難しいでしょう。つまり、義父母の戸籍は、「兄弟がいること」を確認するためだけではなく、「ほかに兄弟がいないこと」を確認するためにも必要なのです。
Aさんが銀行で求められた戸籍
では、Aさんの場合、どのような戸籍を提出することになるのでしょうか。
今回のように、夫に子どもがおらず、義父母もすでに亡くなっていて、兄弟姉妹が相続人となるケースでは、一般的に次のような戸籍を求められます。
・相続人である妻のAさんの現在の戸籍謄本
・亡くなった夫の出生から死亡までの戸籍
・夫の父親の出生から死亡までの戸籍
・夫の母親の出生から死亡までの戸籍
・相続人となる夫の兄弟の戸籍
なお、もし夫の兄弟がすでに亡くなっている場合は、その子ども(甥・姪)が代襲相続人となるため、さらにその兄弟の出生から死亡までの戸籍や甥・姪の戸籍も必要になります。
Aさんが銀行で「これでは足りません」と言われたのは、まさに「本当にこの兄弟だけで全員なのか」を証明する義父母の戸籍が不足していたからなのです。
遺言書があると、話は変わる
では、Aさんの夫が生前に、「全財産を妻に相続させる」という内容の適切な遺言書を作成していた場合はどうでしょうか。
民法上、兄弟姉妹には「遺留分(最低限残されるべき遺産の取り分)」がありません。そのため、遺言書に従って妻が全財産を取得する場合、兄弟姉妹との遺産分割協議は不要になります。
これにより、金融機関の手続きにおいては、兄弟姉妹を確定させるための「義父母の出生から死亡までの戸籍」を収集・提出する必要がなくなるケースがほとんどです。
相続税の申告が必要な場合の注意点
ただし、遺言書があれば、すべての相続手続きで、義父母の出生から死亡までの戸籍が不要になるわけではありません。
例えば、相続税の申告が必要な場合には、税務署に対して法定相続人を確認するために、一定の範囲の戸籍等の証明書類の提出が必要です(※3)。
反対に、相続税の申告が不要で、かつ遺言書によって金融機関や不動産の登記手続きが完結できるのであれば、義父母の出生からの戸籍までさかのぼる手間を省くことができます。
「子どもがいない夫婦だから、常に義父母の出生からの戸籍が必要」というわけではなく、手続きの種類や遺言書の有無によって必要な範囲が変わることを覚えておきましょう。
戸籍集めは以前より便利になった
ここまで読むと、「そんなに古い戸籍を、いったいどうやって集めるの?」と思われるかもしれません。
以前は、本籍地が変わっている場合、それぞれの市区町村に戸籍を請求し、取得した戸籍を確認して、さらにその前の戸籍を請求する必要がありました。しかし、2024年3月1日から「戸籍証明書等の広域交付」が始まり、戸籍の取得は以前より便利になりました。(※4)
一定の条件を満たす本人、配偶者、父母・祖父母などの直系尊属、子・孫などの直系卑属であれば、本籍地が全国各地にあっても、原則として最寄りの市区町村の窓口で戸籍証明書等をまとめて請求することが可能です。
ただし、広域交付は「誰でも、誰の戸籍でも、一括して取得できる」という制度ではありません。例えば、兄弟姉妹の戸籍は広域交付の対象となる親族の範囲には含まれていません。
さらに、今回のように「亡くなった夫の父母」の戸籍を集める場合には、請求者と戸籍上の関係や請求理由などによって取り扱いが異なるため、最寄りの市区町村の戸籍窓口で確認してください。
窓口では、「相続手続きのため、被相続人の出生から死亡までの戸籍と、父母それぞれの出生から死亡までの戸籍を確認したい」と伝えるとよいでしょう。なお、父母の戸籍の保存状況や古い戸籍の内容によっては、広域交付だけですべての戸籍を取得できない場合もあります。
・対象範囲の限定: 兄弟姉妹の戸籍自体は広域交付の対象外(直系ではないため)です。
・請求方法の制限: 窓口に本人が直接出向く必要があり、郵送や代理人による請求はできません。
・複雑な戸籍の取り扱い: 昔の改製原戸籍や非常に古い戸籍の場合、その場ですぐに発行できず、後日交付や本籍地への請求が必要になる場合があります。
まとめ
「子どもがいないから、配偶者が全部相続するはず」。そう思っている方は、ぜひ一度、ご自身の家族関係と相続人を確認してみてください。そして、遺言書があるかどうか、相続税の申告が必要かどうか、どのような相続手続きを行うかによって、必要となる戸籍の範囲も変わります。
相続は、財産の多い人だけの問題ではありません。いざ相続が発生してから「こんな戸籍まで必要なの?」と慌てないためにも、元気なうちに、自分の場合の相続人と必要な手続きを一度確認しておくことが大切です。
相続について考える第一歩は、財産の金額を計算することだけではなく、「自分の場合、誰が相続人になるのか」を知ることなのかもしれません。
出典
(※1)e-Gov 法令検索 第五編 相続
(※2)国税庁 No.4132 相続人の範囲と法定相続分
(※3)国税庁 No.4202 相続税の申告のために必要な準備
(※4)法務省 戸籍法の一部を改正する法律について(令和6年3月1日施行)
執筆者 : 植田周司
CFP(R)認定者、一級ファイナンシャルプラン二ング技能士、円満相続遺言支援士(R)




