父の死後「800万円のタンス預金」を発見! 兄は「銀行に預けなければ税務署にバレない」と“400万円ずつ山分け”と言いますが、バレたら「延滞税」など大変なことになりませんか? 無申告のリスクを確認
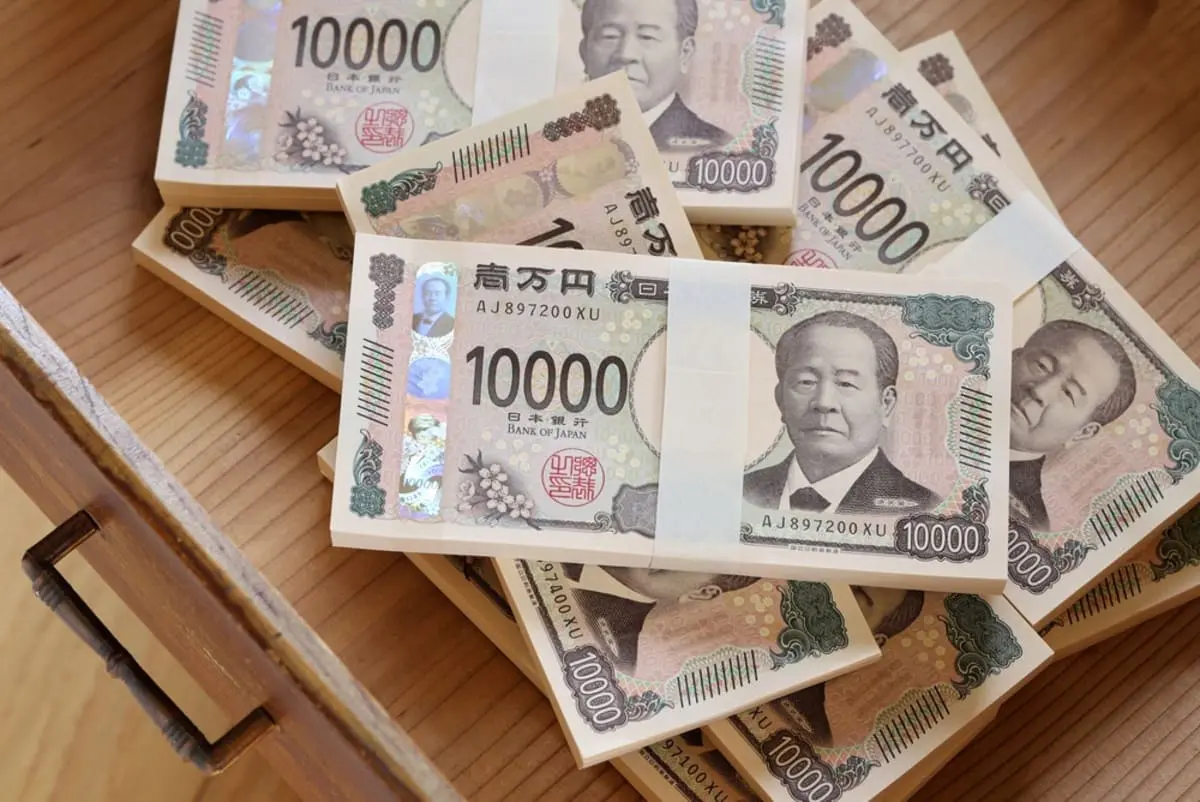
確かに、現金を自宅で保管していれば、銀行口座の残高には反映されません。しかし、銀行に預けていないからといって、タンス預金をそのまま保管していて大丈夫なのでしょうか。
本記事では、タンス預金の相続税の取り扱いや、申告しなかった場合のリスクについて解説します。
2級ファイナンシャルプランニング技能士/ITパスポート/日商簿記3級/第一種衛生管理者/証券外務員/英検2級など
タンス預金とは? 800万円も相続税の対象になる?
タンス預金とは、銀行などの金融機関に預けず、自宅の金庫や引き出しなどに保管している現金のことです。そして、相続税の対象となる財産には、現金や預貯金、有価証券、不動産などが含まれます。
つまり、銀行に預けているかどうかにかかわらず、亡くなった人が所有していた現金は相続財産です。今回のタンス預金の800万円も、父親が所有していた現金であれば、相続財産として計算する必要があります。
ただし、800万円を相続したからといって、必ず相続税が発生するわけではありません。
相続税には基礎控除がある
相続税には基礎控除があり、正味の遺産額が基礎控除額以下であれば、原則として相続税はかかりません。基礎控除額は、次の計算式で求めます。
・3000万円+600万円×法定相続人の数
例えば、法定相続人が兄弟2人だけの場合、基礎控除額は4200万円です。父親の遺産がタンス預金の800万円だけなら、基礎控除額を下回るため、原則として相続税の申告や納税は必要ありません。
一方、自宅の土地・建物や銀行預金、株式なども相続しており、正味の遺産額が4200万円を超える場合は、相続税が発生する可能性があります。
銀行に預けなければ、タンス預金は税務署にバレない?
相続税が発生する場合、少しでも払う金額を減らしたいと思う人は少なくないかもしれません。その場合、兄の言うように、銀行に預けていないタンス預金は税務署に知られないのでしょうか。
結論からいえば、そのような保証はありません。税務調査では、亡くなった人の過去の預金取引や多額の出金履歴などが確認されることがあります。
例えば、生前に銀行口座から数百万円を引き出していたにもかかわらず、その使い道が確認できない場合、現金が残っていないか調べられるかもしれません。つまり、銀行に入金していなくても、過去の取引履歴などからタンス預金の存在が判明する可能性があるのです。
タンス預金を申告しなかった場合のペナルティは?
相続税の申告が必要なのに、タンス預金を意図的に除外すると、後から税務調査で申告漏れを指摘される可能性があります。その場合、本来納めるべき相続税に加えて、加算税や延滞税が課されることがあります。
相続税の申告期限は、原則として亡くなったことを知った日の翌日から10ヶ月以内です。そのため、タンス預金が見つかった場合は、金額や発見場所を記録し、ほかの相続財産と合わせて確認することが大切です。
まとめ
亡くなった父親の自宅から見つかった800万円のタンス預金は、銀行に預けていなくても相続財産に含まれます。兄弟で400万円ずつ分けても、相続税の対象から外れるわけではありません。ただし、相続税には基礎控除があるため、遺産全体の金額によっては申告や納税が不要となる場合もあります。
「現金なら税務署に分からない」と考えて申告から除外すると、後から税金やペナルティを負担する可能性があります。まずは父親の財産全体を確認し、相続税の申告が必要かどうかを正しく判断することが大切です。
執筆者 : 三浦大幸
2級ファイナンシャルプランニング技能士/ITパスポート/日商簿記3級/第一種衛生管理者/証券外務員/英検2級など