大雨で自宅が浸水し、家族で暮らせなくなってしまいました。修理費を用意できず途方に暮れていたところ、保険会社から「水災補償の対象です」と連絡が! 家の修理を進められることになったのですが、どこまで補償してもらえるのでしょうか?
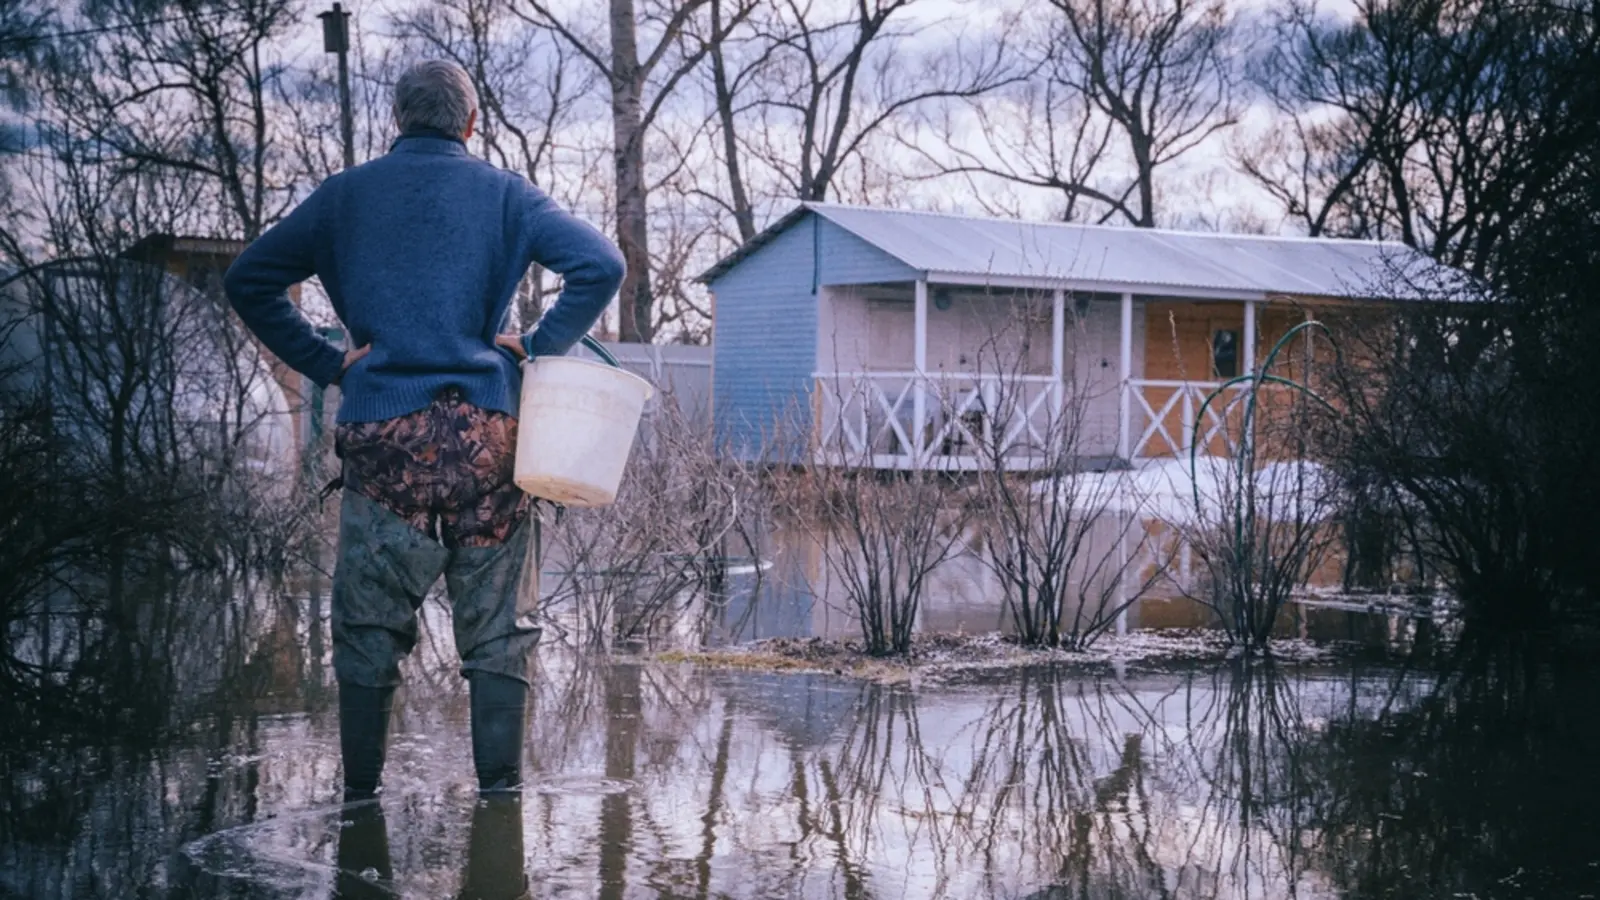
そのような状況で、保険会社から水災補償の対象になると連絡があれば、ひとまず安心するかもしれません。
しかし、実際にどこまで補償されるのか、修理費を十分に賄えるのか、気になる方も多いのではないでしょうか。そこで本記事は、水災補償で対象となる修理費や保険金の仕組み、修理を進める際の注意点について解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
水災補償では浸水した住宅のどこまでが補償される?
水災補償は、大雨による洪水や土砂崩れ、高潮などで建物や家財に生じた損害を補償するものです。
建物を補償対象としている場合、浸水によって傷んだ床や壁、天井のほか、キッチンや浴室などの住宅設備も補償される可能性があります。例えば、床上浸水によってフローリングが変形し、壁の内部まで水が入り込んだ場合には、被害を受けた部分の修理費も対象となり得ます。
ただし、浸水した住宅の修理費がすべて補償されるわけではありません。保険商品によっては、「床上浸水や地盤面から45センチメートルを超える浸水によって損害が生じた場合」あるいは、「建物の再取得価額などに対して30%以上の損害が生じた場合」などが保険金の支払い条件とされています。
なお、これらの条件は保険商品によって異なります。床下浸水だけでは補償を受けられないケースもあるため、あらかじめ契約内容を確認しておくことが大切です。
水災補償で受け取れる保険金はどう決まる?
水災補償で受け取れる保険金は、実際の損害額や契約時に設定した保険金額などによって決まります。
例えば、浸水による住宅の損害額が300万円と認定された場合、実際の損害額に基づいて保険金を支払う「実損払い」の契約で、自己負担額がなければ、300万円の保険金を受け取れる可能性があります。一方、自己負担額(免責金額)が10万円に設定されている場合は、差し引き290万円が支払われる計算です。
ただし、これらは保険金額の上限内で、修理費の全額が補償対象として認められた場合の例です。保険商品やプランによっては、損害額の70%を支払うなど一定割合のみを補償する契約や、支払限度額が低く設定されている契約もあります。
その場合は、保険金だけでは修理費をすべて賄えない可能性があるため、不足分の負担方法についてもあらかじめ考えておく必要があるでしょう。
なお、保険会社から「補償対象になる」と連絡があっても、その時点で実際に支払われる金額まで確定しているとはかぎりません。保険会社が認定した損害額と修理業者の見積額に差が出ることもあるため、両方の内訳を確認し、自己負担が発生するかどうかを把握することが大切です。
修理費以外に家財や仮住まいの費用も補償される?
浸水によって家具や家電が使えなくなった場合、家財の水災補償に加入していれば、買い替え費用などが補償される可能性があります。
例えば、冷蔵庫や洗濯機、ソファなどが浸水して使用できなくなったケースが該当します。ただし、建物だけを保険の対象としている場合、家財の損害は原則として補償されません。
一方、自宅で生活できない期間のホテル代や仮住まい費用についても、契約内容によって補償の有無が異なります。仮住まい費用を補償する特約が付いていれば、所定の条件を満たすことで宿泊費などが補償される可能性があります。
また、臨時費用を補償する特約によって、建物や家財の損害に対する保険金とは別に、損害保険金の10%などが追加で支払われる場合もあります。
ただし、こうした特約が付いていない場合や、水災が補償対象外となる場合は、宿泊費などを自己負担しなければならない可能性があります。そのため、自宅の修理費以外にどのような費用が補償されるのか、保険証券や契約内容を確認しておくと安心でしょう。
水災補償の内容を確認し、住宅の修理を進めよう
大雨で自宅が浸水した場合、水災補償によって床や壁、住宅設備などの修理費を賄える可能性があります。また、契約内容によっては、家具や家電、仮住まいの費用も補償対象となります。
ただし、補償範囲や保険金の支払額は契約内容や被害状況によって異なるため、あらかじめ保険証券などで確認しておくことが大切です。さらに、保険金を請求する際は、浸水の深さが分かる被害状況の写真や修理業者からの見積書などを用意しておくことで、手続きを円滑に進めやすくなります。
なお、保険金だけでは修理費を賄えない場合もあるため、自治体の支援制度についても確認し、利用できる補償や支援を活用して、安心して暮らせる住まいの再建を目指しましょう。
出典
一般社団法人日本損害保険協会 風水雪災等による損害を補償する損害保険
一般社団法人日本損害保険協会 問50 火災保険は、どのような保険ですか。
内閣府大臣官房政府広報室 政府広報オンライン 住まいが被害を受けたとき 最初にすること
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー