子どもが雑貨店で展示中の置物を落として割ってしまいました。店員から「販売価格で買い取りを」と言われましたが、仕入れ値ではなく定価を全額払う必要があるのでしょうか?
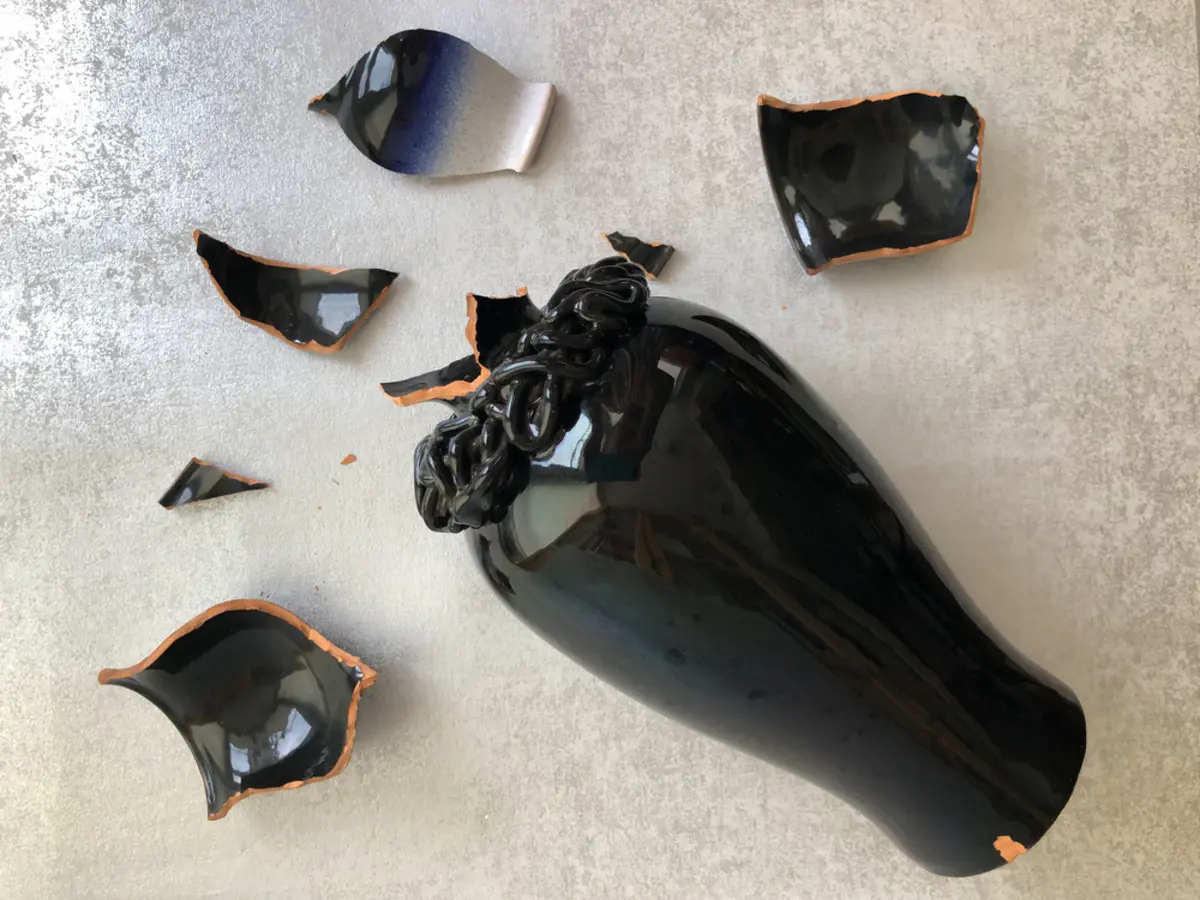
そのため、「店はもっと安く仕入れているのだから、仕入れ値だけ払えばよい」とは限りません。一方で、販売価格が法律上常にそのまま賠償額になると一律に決まっているわけでもありません。
事故の状況や商品の状態などによって、実際の損害額を考えることになります。また、子どもの責任能力の有無などによって、本人と親の法的責任の考え方も変わります。

ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
子どもが商品を壊せば損害賠償が必要になる可能性がある
民法709条では、故意または過失によって他人の権利などを侵害し、損害を生じさせた場合、その損害を賠償する責任を負うとされています。
そのため、子どもが店内を走り回って棚へぶつかり、置物を割ったようなケースでは、損害賠償の問題が生じる可能性があります。ただし、子ども自身が責任を負うかは、責任能力があるかどうかによって異なります。
民法712条では、未成年者が自分の行為の責任を理解できる知能を備えていなかった場合、その未成年者自身は賠償責任を負わないとしています。その場合、民法714条により、親などの監督義務者が責任を負うことがあります。
反対に、責任能力があると判断される子どもであれば、本人の不法行為責任が問題になることがあります。
また、親についても、子どもに責任能力があるから必ず無関係になるとは限りません。親の監督に過失があり、そのことと事故との関係が認められれば、親自身の責任が問題となる場合があります。
したがって、「子どもが壊したのだから親が絶対に買い取る」「子どものしたことだから一切払わない」のどちらも一律にはいえません。
賠償額は「仕入れ値」とも「販売価格」とも一律には決まらない
では、1万円で販売されている置物を壊したら、いくら支払うのでしょうか。ここでよくある疑問が、「店は5000円程度で仕入れているのだから、5000円だけ払えばよいのでは」というものです。
しかし、店の損害を仕入れ値だけで考えるのも適切とは限りません。商品を失ったことで実際に販売機会を失い、本来得られたはずの利益が得られなかったといえる事情があれば、その点も損害として問題になることがあります。
一方で、「定価1万円の商品だから、何があっても1万円が損害額」と単純に決まるわけでもありません。
たとえば長期間展示され傷や色あせがあった、すでに値下げ販売されていた、といった事情があれば、商品の実際の価値は定価と異なる可能性があります。
損害賠償は、事故によって実際に生じた損害を埋めることが基本です。一般に、物を壊した場合の損害額は、定価や購入時の価格だけでなく、事故時点の状態や客観的な価値などを踏まえて検討されます。
したがって、販売価格での買い取りを求められたら、「法律上、必ず定価を払う決まりですか」と対立するより、「この金額はどのように算出されていますか」と確認するのがよいでしょう。
新品として通常どおり販売する予定だった商品を完全に壊し、売り物にならなくなった場合には、販売価格相当額が損害として問題になることもあります。
その場で話し合い、保険が使えないかも確認する
商品を壊したら、まず店員へ謝罪し、どのような状況で壊れたのかを伝えましょう。そのうえで、商品の状態や店から提示された金額、その根拠などを確認します。
店から「1万円で買い取ってください」と言われ、金額にも納得できるのであれば、その場で解決する方法もあります。ただし、高額な商品で金額に納得できない場合は、支払いについて店とよく話し合いましょう。
また、自宅の火災保険や自動車保険などに「個人賠償責任特約」が付いていないか確認しましょう。
金融庁の「基礎から学べる金融ガイド」では、個人賠償責任保険について、自転車で人にけがをさせた場合のほか、店で売り物を壊してしまった場合など、他人や物に損害を与えたときに備える保険と説明しています。また、自動車保険や火災保険にセットで付けるのが一般的とされています。
補償される人の範囲や条件は契約によって異なるため、子どもが起こした事故も対象になるか、加入している保険の内容を確認してみましょう。
保険を使う可能性があるなら、店と損害賠償額や支払いについて合意する前に、保険会社へ相談しておくとよいでしょう。契約によっては、保険会社が相手方との示談交渉を行ってくれる場合もあります。
まとめ
子どもが雑貨店の商品を落として割った場合、状況によっては損害を賠償する必要があります。
新品として通常どおり販売する予定だった商品が完全に壊れ、売り物にならなくなった場合には、販売価格相当額の賠償を求められることもあります。そのため、「仕入れ値だけ支払えばよい」とは限りません。
一方で、販売価格が法律上常にそのまま賠償額になるという一律のルールでもありません。商品の状態や事故の状況などによって、実際に生じた損害を基に考えることになります。
また、子どもの責任能力の有無などによって、本人と親の法的責任の考え方も変わります。
まず事故についてきちんと謝罪し、店が提示した金額の根拠を確認しましょう。高額なら個人賠償責任保険が利用できないかも確認してください。「定価か仕入れ値か」の二択で考えるのではなく、実際の損害を基に話し合うことが大切です。
出典
e-Gov 法令検索 民法
金融庁 基礎から学べる金融ガイド
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー
【PR】ソニー生命保険株式会社