隣人は“3年ごと”に「新型アルファード」に乗り換え!「残クレだから実質300万円だし、3年で新車に乗れて得」と言いますが、そんな“うまい話”あるんですか?「1000万円」払っても“自分のモノ”にならない残酷な仕組み
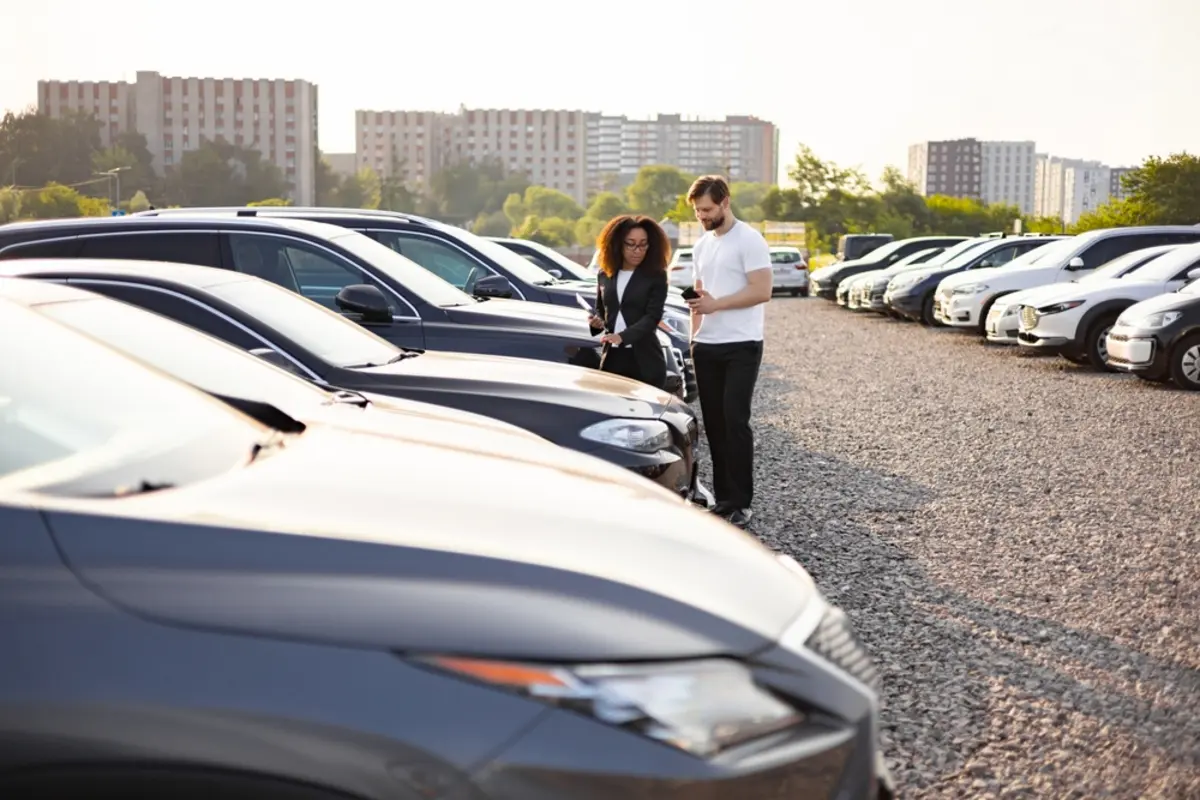
隣人に尋ねると、「残クレを使っているから実質300万円くらいで乗れるし、車検前に新車に乗り換えられて絶対にお得だよ」と得意げに語られたら、「そんな都合の良いローンがあるのか」と驚く人もいるのではないでしょうか。
ディーラーが勧める「残価設定型クレジット(残クレ)」は、月々の支払いが安く見える一方で、金利負担や返却時の精算リスクが潜んでいます。
本記事では、残クレの仕組みと、一括購入して長く乗る場合のどちらが実際に得なのかを解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
なぜ半額で乗れる? 残クレで月々の支払いが安い理由
残クレとは、契約時に数年後に車を下取りに出す際の価値(残価)をあらかじめ設定し、車両本体価格から残価を差し引いた金額を分割払いする仕組みです。
アルファードは中古車市場でも人気を誇るため、3年後の残価率が新車価格の50%から60%近くに設定されることも珍しくありません。
例えば、600万円のアルファードを購入し、3年後の残価が300万円に設定されたとします。この場合、ローンで支払う元本は、残価を差し引いた300万円です。この300万円を3年間(36回)で分割するため、通常のローンよりも毎月の支払額が安くなります。
3年後は、「車を返却して新しい車に乗り換える」「残価を支払って買い取る」「車を返却して契約を終了する」という選択肢が用意されています。
常に最新の安全装備が付いた新車に乗り続けられ、車検費用もかからないため、一見するとメリットだらけに思えるのが残クレの魔力です。
残された300万円にも容赦なく利息がかかる「金利のわな」
残クレの落とし穴は「金利の計算方法」にあります。分割で毎月支払っているのは半分の300万円分だけですが、一般的な残クレでは、据え置いた残価(300万円)を含めた「600万円全額」に対して金利がかかります。
毎月の返済で元金が減るスピードが遅いため、通常のカーローンでお金を借りるよりも、トータルで支払う利息の額は高くなりやすいのです。
「月々の支払いが安いから」と上のグレードを選んだり、高額なオプションを付けたりすれば、気付かないうちに利息の負担が膨らむことになります。隣人の言う「実質300万円」という言葉には、この目に見えにくい利息の負担がすっぽりと抜け落ちています。
車が自分のモノにならず、さらに「追加精算リスク」も
もう1つの注意点が、どれだけお金を払い続けても、契約期間中は「車が自分のモノにならない」という事実です。
残クレで乗っている間、車の所有権はディーラーやローン会社にあります。いわば、新車を長期で借りている「カーリース」の状態に近いです。そのため、乗り方には一定の制限が設けられます。
あらかじめ設定された走行距離(月間1000キロメートルなど)を超過した場合や、こすり傷、へこみ、車内の汚れや臭い(タバコやペット)などがあった場合は、3年後の返却時に残価の価値が下がったとみなされ、追加精算金を支払わなければならないことがあります。
「万一ぶつけたら多額の精算金が発生する」というプレッシャーを抱えながら車に乗り続ける、窮屈さを覚悟する必要があるのです。
一括購入して10年乗る場合とのトータルコスト比較
では、残クレで3年ごとに乗り換える人と、購入して長く乗る人とでは、どちらが本当にお得なのでしょうか。
残クレで3年ごとに600万円の車(残価300万円)に乗り換え続けた場合、10年間で支払う金額は「300万円のローン×3回」となり、利息を含めると1000万円を軽く超える出費が発生します。
しかも、契約を終えれば手元には車が残りません。一方、600万円を支払って購入し、10年間大切に乗り続けた場合、車検代や消耗品のメンテナンス費用が100万円ほどかかっても、車両価格と維持費の合計は700万円程度で済みます。
最後に車を売却すれば、手元に現金がいくばくか戻ってくるでしょう。経済的な合理性をみると、「買える範囲の車を購入し、長く乗る」ほうが有利なのは間違いありません。
残クレは常に新車に乗り続けたい人向けだが、支払総額は高くなりやすい
残クレは、手元の資金を減らさずに最新の高級車へ乗り継ぐことができる仕組みですが、それは決して車を安く買えるわけではありません。金利を支払い続けながら、車の利用に一定の制限を受ける「カーリース」のような性質を持っています。
隣人のように「常にピカピカの新車に乗ること」そのものに価値を見いだし、ローンを払い続ける経済的余裕がある人には向いています。一方、車にかかる総費用を抑えたい家庭は、慎重に検討したい仕組みです。
月々の安さや営業トークに惑わされることなく、金利を含めた総支払額と追加精算のリスクを冷静に比較し、自身のライフスタイルに合った買い方を選択してください。
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー