


 早い者
勝ち!
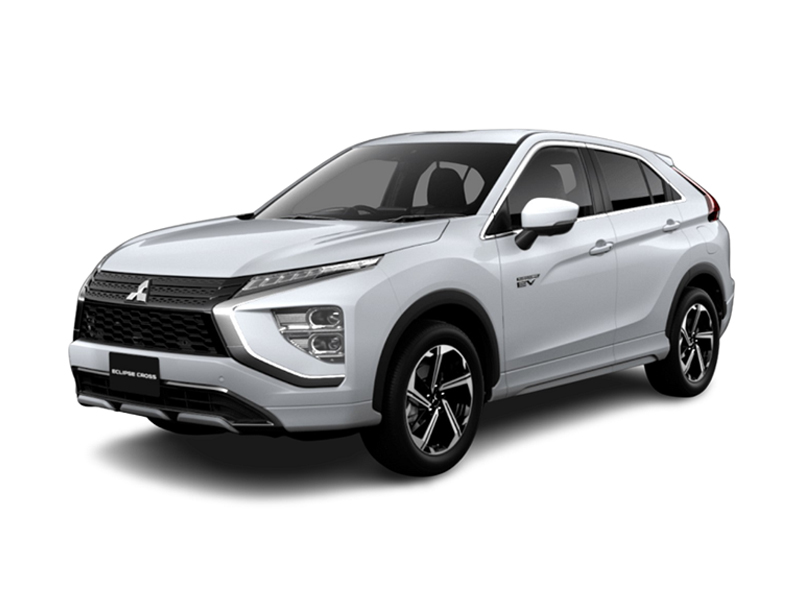
先進装備×デザインSUV
三菱/エクリプスクロス
通常価格 月額 40,920円~
特別価格
月額 27,800(税込)円~
総額47万円引き!※契約期間3年/月間走行距離500kmミニプラン
デザイン性とSUVらしさを重視しながら、月額も比較したい方へ。
公式LINEで相談してみる

ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
【PR】新車・中古車のサブスク(カーリース)ならCool MINT
カーリースでは、リース会社が購入した車を契約者が一定期間利用します。
一般的には、契約終了時に想定される車の価値である「残価」を車両価格から差し引き、税金などを加えて月額料金を設定します。たとえば300万円の車でも、残価が設定されていれば、300万円全額を車両代として月額料金に反映するとは限りません。
カーローンは、車を購入するためのお金を借りる仕組みです。借りた元金に利息を加えて、決められた期間で返済します。そのため、同じ車でも借入額や金利、返済期間、頭金によって月々の返済額と総返済額が変わります。
また、カーローンには頭金なしで利用できる商品もあります。まとまった資金を用意するのが難しい場合でも、カーリースとカーローンそれぞれの条件を確認して比較することが大切です。
毎月の金額を比較するときに注意したいのが、「その金額に何が含まれているか」です。
一般的なカーリースでは、自動車税種別割や自動車重量税、自賠責保険料などが月額料金に含まれています。プランによっては車検や定期点検などのメンテナンス費用まで定額にできます。
一方、カーローンの毎月の返済額は基本的に車の購入資金と利息の返済です。税金、車検、保険、メンテナンスなどの費用は別途必要になります。
たとえば、リースとローンがともに月3万円だったとしても、実際の家計負担が同じとは限りません。カーリースでは月額料金に含まれる費用がプランによって異なり、カーローンでは税金や車検などの費用をローン返済とは別に考える必要があります。
また、カーリースでも、契約によっては任意保険料が月額料金に含まれない場合があります。駐車場代や燃料費なども別途必要になるため、契約内容を確認しましょう。
比較するときは「月3万円対月3万円」ではなく、それぞれに含まれる費用を確認し、条件をそろえて考えることが大切です。
総額を比べる場合は、毎月の金額に支払回数を掛けるだけでは不十分です。
たとえばローンなら、頭金や利息、税金、車検、メンテナンスなども考慮します。カーリースなら、月額料金のほかにボーナス払いがあるか、満了時に精算が必要になるかなどを確認しましょう。
さらに大きな違いが、契約終了後の車の扱いです。
ローンで購入した車は、完済後もそのまま乗り続けることができ、所有権が本人にあれば売却することも可能です。なお、ローンの種類によっては完済まで所有権が信販会社や販売店などに留保される場合があります。
一方、カーリースの車は基本的にリース会社の所有物です。契約満了時には返却するプランがあるほか、再リースや買取りなどを選べるサービスもあります。
返却する契約では走行距離や車の状態によって追加負担が発生する可能性もあるため、満了時の条件まで確認しておきましょう。
カーリースとカーローンは仕組みが異なるため、月額料金だけでどちらが安いとは判断できません。
比較するときは、税金や車検なども含めた総負担に加え、契約終了後の車の扱いまで確認することが大切です。毎月の支払い方や車に乗る期間なども踏まえ、家計や使い方に合った方法を選びましょう。
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー
【PR】新車・中古車のサブスク(カーリース)ならCool MINT
早い者月額 27,800(税込)円~
総額47万円引き!※契約期間3年/月間走行距離500kmミニプラン
デザイン性とSUVらしさを重視しながら、月額も比較したい方へ。
公式LINEで相談してみる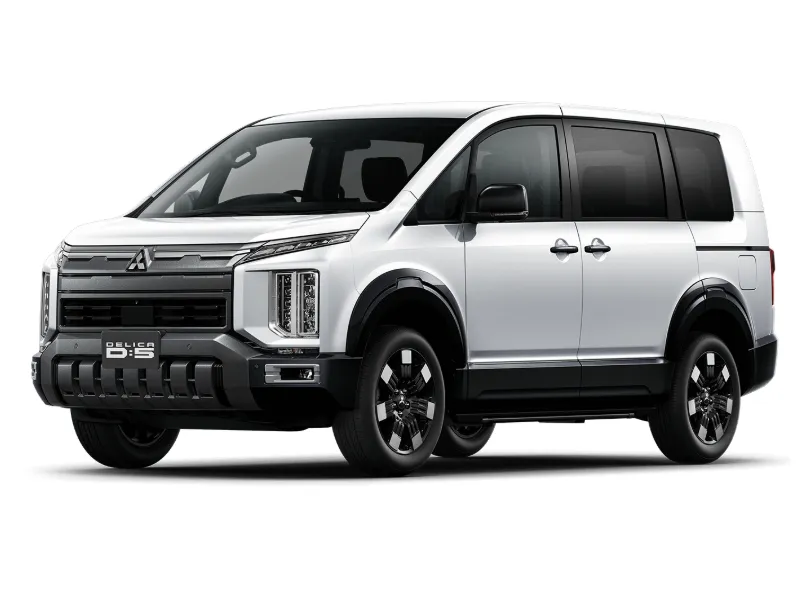 注目
月額 45,650(税込)円~
総額72万円引き!※Pグレード/契約期間3年/月間走行距離500kmミニプラン
支払総額:1,743,400円(税込)
Cool MINTが強みを持つ三菱車のなかでも、ファミリー層からアウトドア志向の方まで幅広く注目されているモデルです。
公式LINEで相談してみる 早い者
月額 35,090(税込)円~
総額36万円引き!※契約期間3年/月間走行距離500kmミニプラン
家族で使える広さを重視しながら、ミニバンを検討したい方へ。
公式LINEで相談してみる