夫が「住宅ローン1500万円」を完済直後に死亡…「借金なしで安心」のはずが、妻は“現金ナシで生活苦”に! 団信があるなら払い損だった? 金利上昇でも「返済は急がなくて良い」は変わらないのか解説
本記事では、残り10年・1500万円のローンを一括返済すると利息がどう変わるのか、繰り上げ返済と団体信用生命保険(団信)の関係、金利上昇局面における考え方を解説します。
CFP
繰り上げ返済で手元の現金が減ると、何に困る?
繰り上げ返済は、毎月の返済とは別に、借りたお金(元金)を前倒しで返す方法です。返したお金は元金に充てられ、その元金にかかるはずだった利息を払わずに済むため、総返済額を減らす効果が期待できます。
ただし、繰り上げ返済に使ったお金を、後から生活費に回すことはできません。夫の収入が家計の柱だった家庭では、夫が亡くなると収入が途絶えます。預貯金の大半を返済に充てた直後なら、葬儀費用や当面の生活費をまかなえず、妻が生活に困るおそれもあるでしょう。
残り10年・1500万円を一括返済すると、利息はいくら減る?
住宅金融支援機構の調査によると、2025年4~9月に住宅ローンを借りた人の借入金利は「年0.5%超~年1.0%以下」が53.4%と最も多くなっています。また、前回調査と比べて「年1.0%超~年1.5%以下」の割合が増えています。
この結果をふまえ、最も多い区分の上限にあたる年1.0%の変動金利が10年間変わらないと仮定し、残高1500万円・残り10年の元利均等返済(毎月の返済額が一定になる返し方)で試算しました。同機構のシミュレーションでみると、図表1のとおり、10年間の利息は約77万円です。
図表1
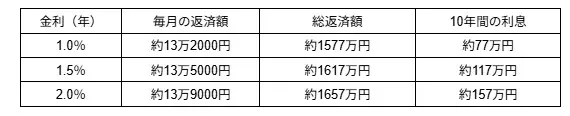
※残高1500万円・残り10年・元利均等返済(ボーナス返済なし)で、金利は10年間変わらないと仮定。10年間の利息は総返済額から1500万円を引いた額
筆者作成
この条件で一括返済すれば、本来10年かけて払うはずだった約77万円の利息を払わずに済む計算です。
繰り上げ返済をしていなければ、1500万円は家族に残せた?
住宅ローンを借りるときは、多くの場合、団信への加入が条件になります。団信は、住宅ローンの借り手が亡くなった場合などに、支払われた保険金がローンの返済に充てられ、以後の返済が不要になる生命保険です。
夫が繰り上げ返済をせずに亡くなっていれば、残りのローンは団信の保険金で返済され、手元の1500万円はそのまま家族に残せたことになります。
結果だけを見れば、「払い損」と感じるのも無理はないでしょう。ただし、夫が残り10年の返済期間中に亡くならなければ、一括返済によって約77万円の利息を減らせていました。
繰り上げ返済が得か損かは、夫の死亡という予測できない事情に左右されます。大切なのは、繰り上げ返済で残高が減ると、その分だけ団信で返済される金額も少なくなると知っておくことです。
金利が上がりつつある今も「急いで返さなくていい」は通用する?
国土交通省によると、2025年時点で住宅ローン利用者の約8割が変動金利型を選んでいます。ただ、2024年3月に日本銀行がマイナス金利政策を解除してからは政策金利が引き上げられ、住宅ローン金利も上がってきています。
日本銀行は2026年9月にも政策金利を引き上げ、1.25%程度としました。
変動金利の場合、返済中に金利が上がれば利息も増えます。図表1のとおり、10年間の利息は、金利が年1.5%なら約117万円、年2.0%なら約157万円となり、年2.0%では年1.0%のときの約2倍です。
「低金利だから急いで返す必要はない」という考え方は、利息の負担が小さいことを前提にしています。金利の上昇が続けば、繰り上げ返済で減らせる利息も増えるため、この考え方のままでよいか見直す必要があるでしょう。
繰り上げ返済を検討したいケース
手元に現金を残しておく大切さは、金利が上がっても変わりません。そのうえで、次のような場合は繰り上げ返済を検討するとよいでしょう。
・生活費や教育費などの備えとは別に、使い道の決まっていない預貯金がある
・金利の上昇で、毎月の返済が家計を圧迫しそうだ
・定年退職後も返済が続く予定になっている
・団信に加入しておらず、万一のときにローンが家族に残る
なお、住宅ローン控除(住宅借入金等特別控除)を受けている期間中は、繰り上げ返済によって控除額が減ったり、控除を受けられなくなったりする場合がある点にも注意しましょう。
繰り上げ返済は、手元に残す現金を決めてから考えよう
繰り上げ返済は、利息を減らせる半面、手元の現金を減らし、団信で債務に充当される金額も少なくなります。残り10年・1500万円のローン(金利年1.0%)を一括返済して減る利息は約77万円ですが、返済直後に亡くなれば、1500万円を家族に残せた可能性もありました。
金利が上がりつつある今は、減らせる利息も増えています。当面の生活費などを確保したうえで、余裕資金の範囲で検討しましょう。
出典
住宅金融支援機構 住宅ローン利用者の実態調査【住宅ローン利用者調査(2026年1月調査)】
国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
執筆者 : 金子賢司
CFP