65歳で退職し、退職金として2800万円を受け取りました。老後必要なお金は2000万円といいますが、老後の生活費や医療費を考えると不安もあります。2800万円あれば、安心して大丈夫でしょうか?
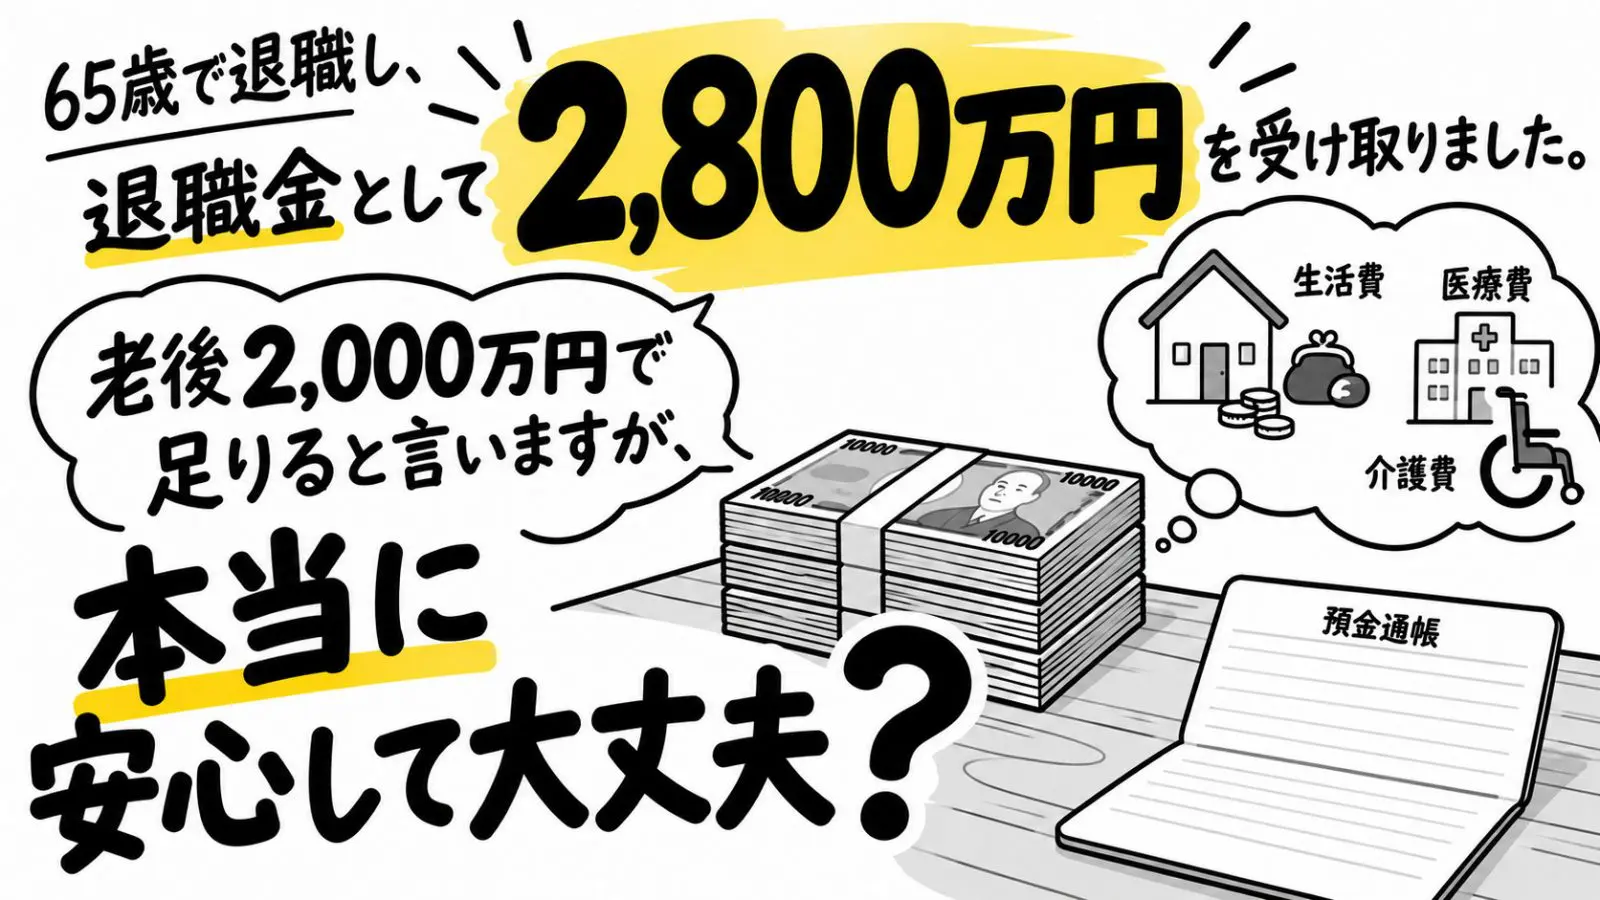
本記事では、老後に必要な生活費の目安や、退職金2800万円でどの程度の支出を補えるのか、老後資金を計画的に活用するためのポイントについて解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
老後資金は2000万円あれば足りる? 最新の生活費から検証
「老後2000万円問題」は、2019年に金融庁の報告書をきっかけに広まったものです。当時の高齢夫婦世帯では毎月約5万円の赤字が生じ、30年間で約2000万円の資金が必要になると試算されました。
ただし、これは一定の条件に基づく計算であり、すべての世帯に2000万円が必要という意味ではありません。では、現在の高齢者世帯では、毎月どの程度の生活費がかかっているのでしょうか。
総務省の「家計調査〔家計収支編〕 2025年」によると、65歳以上の夫婦のみの無職世帯では、月平均の実収入が25万4395円、税金や社会保険料などを差し引いた可処分所得が22万1544円でした。
一方、消費支出は26万3979円となっており、毎月約4万2000円の不足が生じています。この不足額が30年間続いた場合、必要な資金は約1530万円に上る計算です。
もっとも、これは平均値を使った単純計算にすぎず、実際に必要な老後資金は持ち家か賃貸か、年金収入がいくらあるかなどによって異なります。そのため、老後2000万円という数字だけで判断せず、自分の生活状況に合わせて必要な資金を見積もることが大切です。
退職金2800万円で何年間の生活費を賄える? 65歳からの生活費を試算
退職金2800万円で何年間の生活費を賄えるかは、毎月の年金収入や支出によって異なります。そこで、年金などの収入で生活費の大部分を賄い、不足分だけを退職金から取り崩すケースを考えてみましょう。
例えば、毎月の不足額が5万円の場合、年間の取り崩し額は60万円となり、退職金2800万円で約46年間の不足額を補える計算です。
一方、不足額が月10万円の場合は約23年間、月15万円の場合は約15年間に短くなります。また、毎月の不足額が5万円程度であれば、65~95歳までの30年間続いた場合、取り崩す金額は1800万円で退職金は1000万円残る計算です。
ただし、これらの試算では運用益や物価上昇、臨時支出などを考慮していません。また、退職金2800万円をすべて生活費に充てられることが前提となっています。そのため、老後に必要な資金を見積もる際は、年金収入と毎月の生活費を確認し、年間でどの程度の貯蓄を取り崩す必要があるのかを把握することが大切です。
医療費や介護費にも備えたい! 老後資金を長持ちさせる方法
老後は日常の生活費だけでなく、病気や介護などによる予想外の支出にも備える必要があります。
医療費については、1ヶ月の医療費の自己負担額が一定の上限を超えた場合に、その超過分が支給される「高額療養費制度」を利用できます。ただし、入院時の食事代や差額ベッド代などは制度の対象外となるため、別途費用がかかる点に注意が必要です。
また、介護が必要になった場合には、介護サービスの自己負担や住宅の改修費などが発生することもあります。こうした支出に備えて、毎月の生活費とは別に、医療費や介護費に充てる資金を確保しておくと安心でしょう。
一方、老後資金を長く活用するためには、日々の支出を見直すことも大切です。例えば、通信費や保険料などの固定費を月2万円削減できれば、年間24万円、20年間で480万円の節約につながります。
このように、毎月の支出を少しずつ減らすことで、退職金の取り崩しを抑え、医療費や介護費などの予想外の支出にも備えやすくなります。無理に生活を切り詰めるのではなく、固定費などの見直しやすい項目から改善し、老後資金を計画的に管理することが大切です。
老後に備えて年金収入と支出のバランスを確認しよう
退職金2800万円があれば、老後の生活費を十分に賄える可能性があります。ただし、必要な老後資金は年金収入や毎月の支出、住居の状況などによって異なるため、金額だけで安心できるとはかぎりません。
また、老後は日常の生活費に加え、医療費や介護費などの予想外の支出にも備える必要があります。こうした費用に備えながら退職金を計画的に活用するには、固定費を見直して毎月の支出を抑えることも効果的です。
老後の生活に備えるためにも、年金収入と毎月の生活費から年間の貯蓄取り崩し額を把握し、将来を見据えた無理のない資金計画を立てましょう。
出典
金融庁 金融審議会「市場ワーキング・グループ」(第23回)議事録
総務省統計局 家計調査報告〔家計収支編〕 2025年(令和7年)平均結果の概要
厚生労働省 高額療養費制度を利用される皆さまへ
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー
【PR】ソニー生命保険株式会社