


年金生活の父が毎日喫茶店に通い、1ヶ月の支出が「1万5000円」を超えていました。本人は「唯一の楽しみ」と言いますが、老後資金を考えるとやめてもらうべきでしょうか?
配信日:
この記事は約 3 分で読めます。
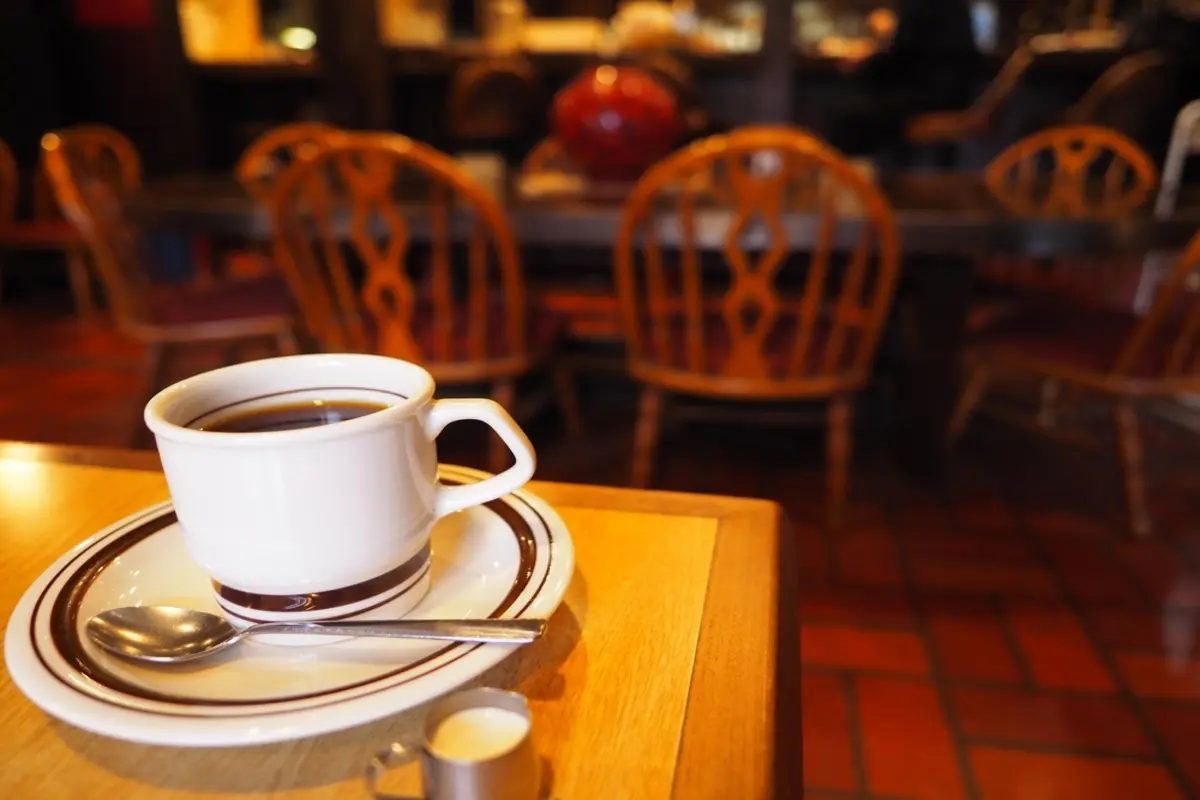
年金生活では収入が大きく増えにくいため、家族が日々の支出を心配するのは自然です。毎月1万5000円の喫茶店代は、年間にすると18万円。10年間続けば単純計算で180万円になります。
一方で、老後の生活では「お金をできるだけ使わないこと」だけが目的ではありません。外出や人との交流、楽しみが生活の質を支えている場合もあります。重要なのは、喫茶店をやめさせることではなく、家計全体の中で無理のない支出かを確認することです。
一方で、老後の生活では「お金をできるだけ使わないこと」だけが目的ではありません。外出や人との交流、楽しみが生活の質を支えている場合もあります。重要なのは、喫茶店をやめさせることではなく、家計全体の中で無理のない支出かを確認することです。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
目次
月1万5000円は年間18万円。金額だけ見れば小さくない
1万5000円×12ヶ月で年間18万円です。年金の手取りが月15万円なら、喫茶店代は収入の約10%に相当します。反対に、年金と貯蓄に十分な余裕があり、毎月の生活費や医療費を確保したうえで1万5000円を使っているなら、直ちに危険な支出とはいえません。
まずは「喫茶店代が高いか安いか」ではなく、父の毎月の年金手取り、家賃・住宅費、光熱費、食費、医療・介護費、貯蓄残高を確認しましょう。
【PR】ソニー生命保険株式会社
1/7

