転職した会社で「確定拠出年金に加入しませんか?」と勧められました。これは入るべきですか? NISAなどの投資と比べて、どちらを優先したほうがよいのでしょうか?
今回は、これから投資を始めようと考えている方に向けて、確定拠出年金とNISAの概要を説明し、それぞれを比較して解説します。
ウィングFP相談室 代表
CFP(R)認定者、社会保険労務士
元航空自衛隊の戦闘機パイロット。在職中にCFP(R)、社会保険労務士の資格を取得。退官後は、保険会社で防衛省向けライフプラン・セミナー、社会保険労務士法人で介護離職防止セミナー等の講師を担当。現在は、独立系FP事務所「ウィングFP相談室」を開業し、「あなたの夢を実現し不安を軽減するための資金計画や家計の見直しをお手伝いする家計のホームドクター(R)」をモットーに個別相談やセミナー講師を務めている。
https://www.wing-fp.com/
確定拠出年金の概要
確定給付年金制度(DB年金)では、在職期間や在職中の報酬額に応じて決定される金額が、退職一時金または年金として支給されます。
一方、確定拠出年金制度は、在職中に拠出される掛金を基に、自分自身で選定した金融商品で運用し、運用成果に応じて給付額が決定される年金制度です。なお、確定拠出年金制度には、企業型DCと個人型確定拠出年金「iDeCo」があります(※1, 2)。
1. 加入対象者
(1)企業型DCは、企業型DCを採用している企業に勤務する従業員が加入対象となります。
(2)iDeCoは、国民年金の被保険者および任意加入被保険者が加入対象となります。
2. 拠出限度額
(1)企業型DCの掛金は事業主が拠出しますが、マッチング拠出制度を採用する企業では加入者も合わせて拠出することができます。拠出限度額は、月額5万5000円から確定給付年金などその他の制度の掛金相当額を差し引いた額となります。
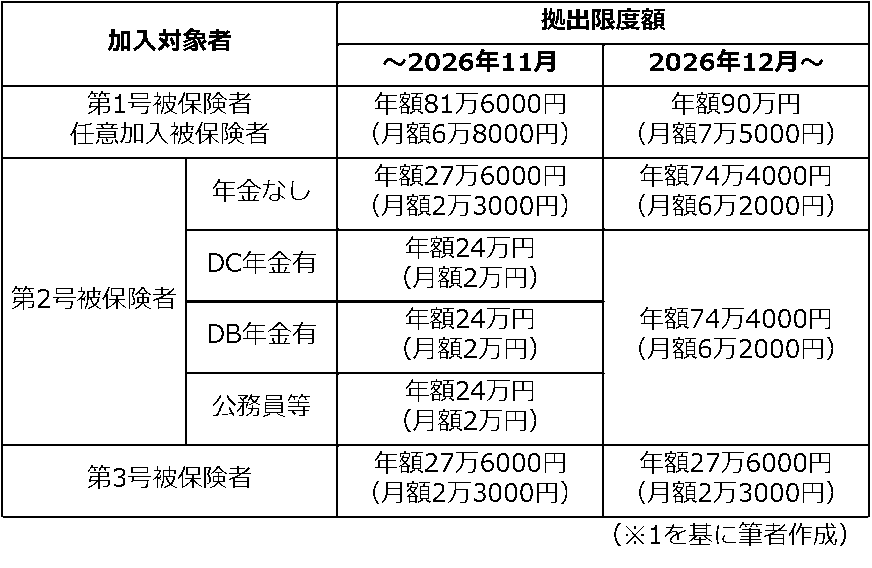
(2)iDeCoの掛金は加入者自身が拠出し、その限度額は被保険者区分や加入する年金制度に応じて、2026年12月から限度額が引き上げられ、図表1のとおりとなります。なお、第1号被保険者の加入限度額は国民年金基金の掛金と、第2号被保険者の掛金は他の年金制度の拠出額を合わせた額となります。
図表1
3. 運用方法
(1)企業型DCでは、企業が契約している金融機関が確定拠出年金用に採用している金融商品のなかから加入者が選んで運用しますので、金融商品が限定されます。
(2)iDeCoでは、加入者が契約する金融機関がiDeCo用に採用している金融商品のなかから加入者が選んで運用します。金融機関にもよりますが、多くの金融商品から選択することができます。
4. 給付金の受け取り方
企業型DCおよびiDeCoの老齢給付は、原則60歳到達以降に5年以上20年以下の有期年金または終身年金として受給します。また、一時金として受け取ることを選択することもできます。
5. 税制
確定拠出年金では、加入者が拠出した掛金の合計額が所得控除され、所得税や住民税が軽減されます。また、運用中の運用益は非課税となります。給付時は、年金で受け取る場合は公的年金等控除が、一時金として受け取る場合は退職所得控除の対象となります。
NISAの概要
少額投資非課税制度「NISA」は、少額から投資を行う個人のために2014年1月にスタートした制度です。数度の制度改正を経て、2024年1月から現行の恒久的なNISA制度に移行しました(※3)。
1. 利用者と口座の開設
18歳以上の人は、金融機関を自ら選んでNISA口座を開設することができます。NISA口座は、1人1口座に限られており、複数の金融機関に開設することはできません。
2. つみたて投資枠と成長投資枠
NISA口座には、長期の積立・分散投資に適した一定の投資信託のみが投資対象となるつみたて投資枠と、上場株式などにも投資することができる成長投資枠に区分されています。
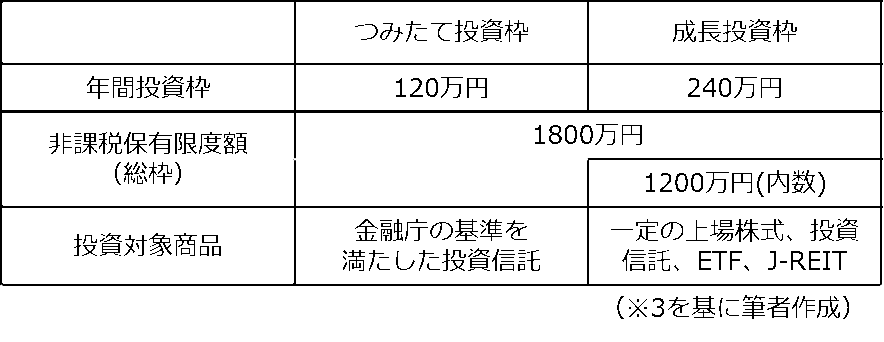
つみたて投資枠および成長投資枠には、図表2のとおりそれぞれ年間投資枠、非課税保有限度額が定められています。
図表2
3. 商品の売却
NISA口座内の金融商品は、いつでも自由に売却して現金化することができます。
4. 税制
NISA口座で運用する金融商品の運用益(配当や分配金)、売却時の売却益に係る税金が非課税となります。
確定拠出年金とNISAの比較
確定拠出年金とNISAは、税制優遇を受けながら金融商品を運用することは共通していますが、以下の点で違いがあります。
1. 税制優遇
確定拠出年金とNISAはともに、運用期間中の運用益を非課税とすることができます。
また、NISAは売却益についても非課税とすることができますが、確定拠出年金は年金受け取りの場合は公的年金等控除後の金額が総合課税され、一時金受取の場合は退職所得控除後の金額が分離課税されます。
一方、確定拠出年金の掛金は全額所得控除されますが、NISAに拠出する金額は所得控除されることはありません。
2. 年間拠出額と保有限度額
年間拠出額を比較すると、NISAはつみたて投資枠と成長投資枠を合わせて年間360万円であるのに対して、確定拠出年金は被保険者区分などにもよりますが年間27万6000円から90万円となっています。
一方、NISAには1800万円の非課税保有枠がありますが、確定拠出年金には保有限度額はありません。
3. 資金の利用制限
確定拠出年金は原則60歳到達以降でなければ年金や一時金として引き出すことはできませんが、NISAはいつでも一部または全部の金融商品を売却して現金化することができます。
まとめ
確定拠出年金とNISAは、税制でも優遇されており、個人が投資を始めるときに利用したい制度ですが、資金の目的に応じて使い分けることをお勧めします。
例えば、老後資金を準備するためには確定拠出年金制度を、教育資金や住宅資金などを準備するためにはNISAを利用するとよいでしょう。また、余裕があれば、両方の制度を併用することもできますが、確定拠出年金に一度拠出した資金は60歳になるまで引き出せませんので注意する必要があります。
出典
(※1)厚生労働省 確定拠出年金制度の概要
(※2)国民年金基金連合会 iDeCo公式サイト
(※3)金融庁 NISA特設ウェブサイト
執筆者 : 辻章嗣
ウィングFP相談室 代表
CFP(R)認定者、社会保険労務士