母が6年前「金の延べ棒100g」を“60万円”で購入!「今売れば229万円」と喜んでいますが、高価なので税金が心配です。「家にあったものだから非課税」らしいですが、大丈夫でしょうか? 条件を確認
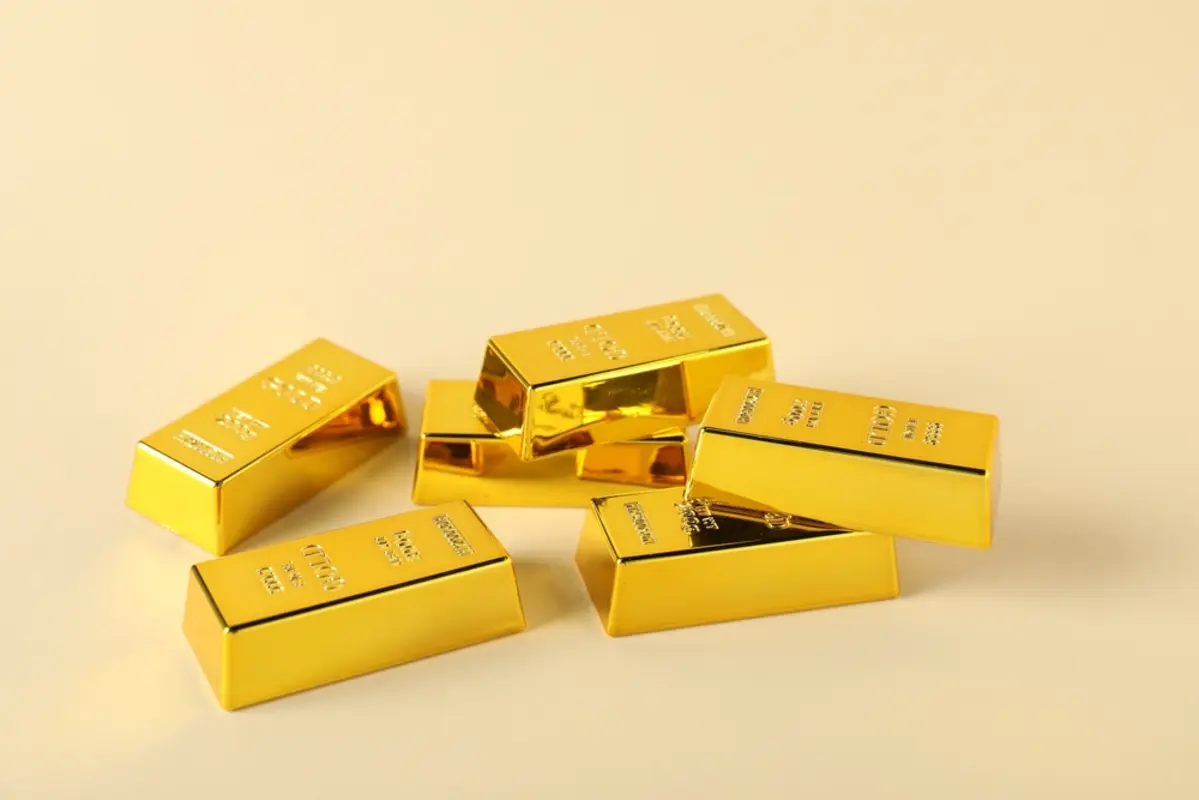
今回のケースは、母親が6年前に約60万円で買った100グラムの延べ棒を買取店に持ち込むと、約229万円になったというものです。母親は「家にあったものだから税金はかからない」と言いますが、本当でしょうか。金を売ったときの税金の決まりと、申告が必要になる条件を確認します。
2級ファイナンシャルプランナー技能士
家にあったものでも、金の延べ棒は非課税にならない
家具や衣服、通勤用の自動車など、生活に通常必要な動産を売ったときの所得には、税金がかかりません。ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものは除かれます。
今回の延べ棒は1本で約229万円なので、非課税の扱いは受けられません。国税庁は、金地金を売ったときの所得は原則として譲渡所得になり、給与や年金など他の所得と合わせて課税する「総合課税」の対象としています。
金の売り買いを仕事のように続けている場合は、事業所得や雑所得になりますが、今回のように手持ちの1本を売るだけなら譲渡所得です。
税金がかかるかどうかは、家に置いてあったかではなく、何をいくらで売ったかで決まります。
229万円で売ると、税金の対象になるのはいくらか
譲渡所得は、売った金額から、買ったときの金額と売るときの費用を引いて求めます。そこから特別控除の50万円を差し引き、持っていた期間が5年を超える場合は、さらに2分の1にする仕組みです。
今回のケースでは、買取価格を1グラムあたり約2万2900円とし、売るときの手数料はかからなかったものとして計算します。
・2万2900円×100グラム=229万円(売った金額)
・229万円-60万円=169万円(売却益)
・169万円-50万円=119万円(特別控除後の金額)
・119万円÷2=59万5000円(課税の対象になる所得)
金の価格は、この6年で大きく上がりました。今回のケースでは、延べ棒を買った金額の4倍近くで売れたことになります。
・229万円÷60万円=約3.8倍(6年間の値上がり)
6年前に買った延べ棒なので、持っていた期間は5年を超える長期の保有にあたります。売却益169万円に対し、課税の対象になる所得は59万5000円と、3分の1ほどに収まる計算です。
買ってから5年以内に売っていたら、2分の1にする計算がなく、119万円がそのまま課税の対象でした。売る時期によって、対象の金額が2倍違ってくるわけです。
母親の場合、確定申告は必要になるのか
年金を受け取っている人は、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら確定申告は不要です。今回は、2分の1にしたあとの59万5000円は20万円を超えるため、申告不要の条件には当てはまりません。これまでは年金の収入だけで申告をしてこなかった人でも、延べ棒を売った年は扱いが変わります。
59万5000円は年金などの所得と合計され、所得控除を差し引いて残る分に所得税がかかります。実際の税額は、年金の額やほかの所得によって変わるため、一律にいくらとは言えません。売ったお金を全部使ってしまうと、翌年に納める税金が手元に残らないこともあるため、納税分は分けておくとよいでしょう。
なお、売却益が50万円以下なら、特別控除の範囲に収まるので税金はかかりません。買ったときの金額が分かれば売却益を正しく出せるため、購入時の明細や領収書を探しておくと安心です。
まとめ
金の延べ棒は、家にしまってあったものでも、売れば譲渡所得として税金の対象になります。
今回のケースでは、約229万円で売ると、課税の対象になる所得は59万5000円です。年金以外の所得が20万円を超えるため、年金と合わせた税額を確かめ、必要に応じて確定申告をするとよいでしょう。
出典
国税庁 No.3161 金地金の譲渡による所得
執筆者 : 高橋祐太
2級ファイナンシャルプランナー技能士