


毎月NISAに「オルカン5万円」積み立て中。夫が「暴落時に価格が上がるから債権ETF2万円+オルカン3万円が安心」と言いますが“将来的なリターン”が低くないか心配です…「オルカン1本」は危険でしょうか?
暴落に備えたい人は、債券ETFを購入する選択肢もありますが、オルカン1本より複雑になるため十分検討する必要があります。本記事では、暴落に備えてオルカンと債券ETFを組み合わせて買うことについて解説します。
2級ファイナンシャル・プランニング技能士
債券ETFとは
債券ETFとは、国債や社債などの債券市場の値動きを示す指数に連動するのを目指す投資信託です。証券取引所に上場しているため、取引時間中であれば、株式と同じようにリアルタイムで売買できます。
債券ETFは、少額から分散投資でき、株式よりも低リスクな点が特徴です。また、景気の悪化などによって金利が下がる局面では、株式が下落する一方で債券価格が上昇するケースがあります。
ただし、金利が上昇している局面では価格が下落する傾向があるほか、海外の債券ETFであれば為替リスクがあるといったデメリットもあります。とは言え、一般的に株式よりも値動きが穏やかなため、株式と組み合わせて資産全体のリスクを抑え「守りの資産」として活用できるのが債券ETFです。
債券ETFの一例
債券ETFはさまざまな種類がありますが、購入できる商品の一例は図表1のとおりです。
図表1
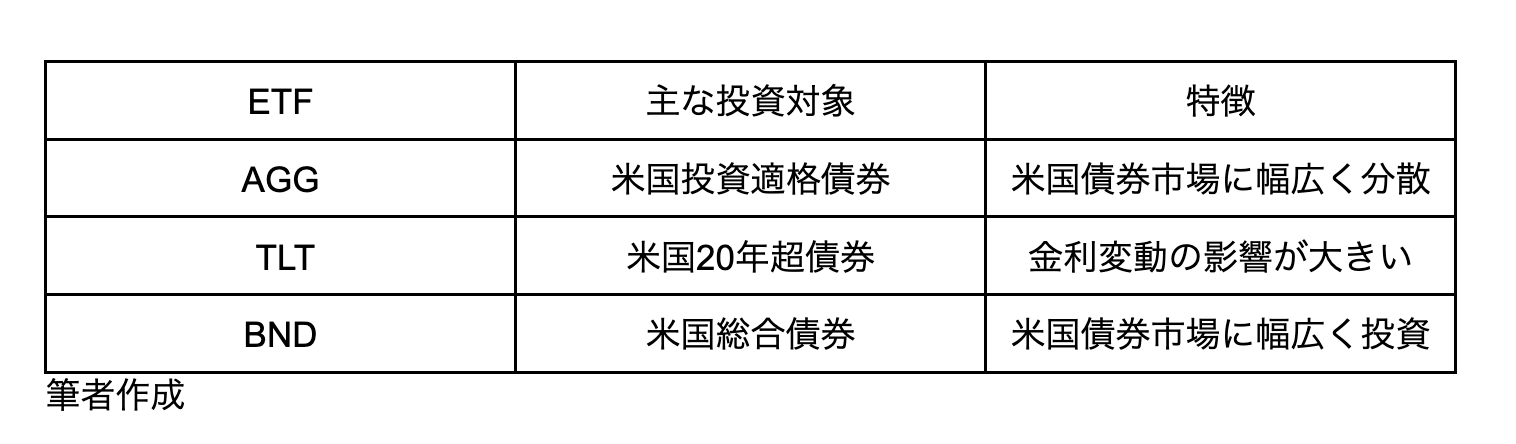
特にAGGは、米国政府債だけではなく、政府機関債や社債なども含む、米国投資適格債券市場全体を対象としており、人気があります。また、アメリカの債券ETF以外にも、当然日本の商品もあります。
オルカン+債券ETFはあり?
それではオルカンしか積み立てていない家庭で、債券ETFも積み立てるのはどうなのでしょうか。仮に毎月5万円オルカンに積み立てていたのを、オルカン3万円、債券ETF2万円にした場合、株式だけではなく債券にも資金を分散させることになります。
債券にも投資しているため、株式市場が大きく下落した場合でも、ポートフォリオ全体の動きが抑えられる可能性があります。
ただし、インフレなどを背景に金利が上昇する局面では、同時に下落するケースも考えられるでしょう。一概に「債券に分散投資しておけば暴落時に安心」というわけではありません。
また、銘柄にもよりますが、長期的なリターンは株式だけに5万円投資しているときより低くなる可能性があります。歴史的に見ても、長期的なリターンは株式のほうが高くなる傾向があるため、債券ETFを購入する際は、慎重に判断する必要があります。
オルカンだけでも大丈夫?
オルカンは、1本でアメリカや日本を含む、世界中の株式に分散投資できる商品です。オルカンだけの積み立てはシンプルで、十分に分散投資されているため、長期的に運用するならよい選択肢でしょう。
ただし、アメリカの比率が約6割であるうえに、暴落リスクがあるなどの特徴もあります。暴落時に耐えられない、怖くなって売ってしまうなどの心配がなければ、オルカン1本でも問題ないでしょう。
どうしても暴落リスクが怖いと考える人は、債券ETFを組み合わせるのもよいですが、オルカンと現金で資産を運用するのも選択肢です。
まとめ
債券ETFは、暴落時に値動きを抑えやすくする特徴があります。オルカンと債券ETFを組み合わせれば暴落時の下がり幅を抑えやすくできますが、将来的なリターンが低くなる可能性があります。
NISAで資産運用をする際は、長期的な目線で見ることが大切です。債券ETFが気になる人は、少額買っておいてしばらく値動きを見るとよいでしょう。
執筆者 : 藤岡豊
2級ファイナンシャル・プランニング技能士




