


妻と2人の娘がいる40歳の会社員。「手取り30万円」ですが、住宅ローンの返済などで消えていき、貯金がまったくできていません。40歳で「貯蓄ゼロ」の家庭はめずらしいでしょうか…?
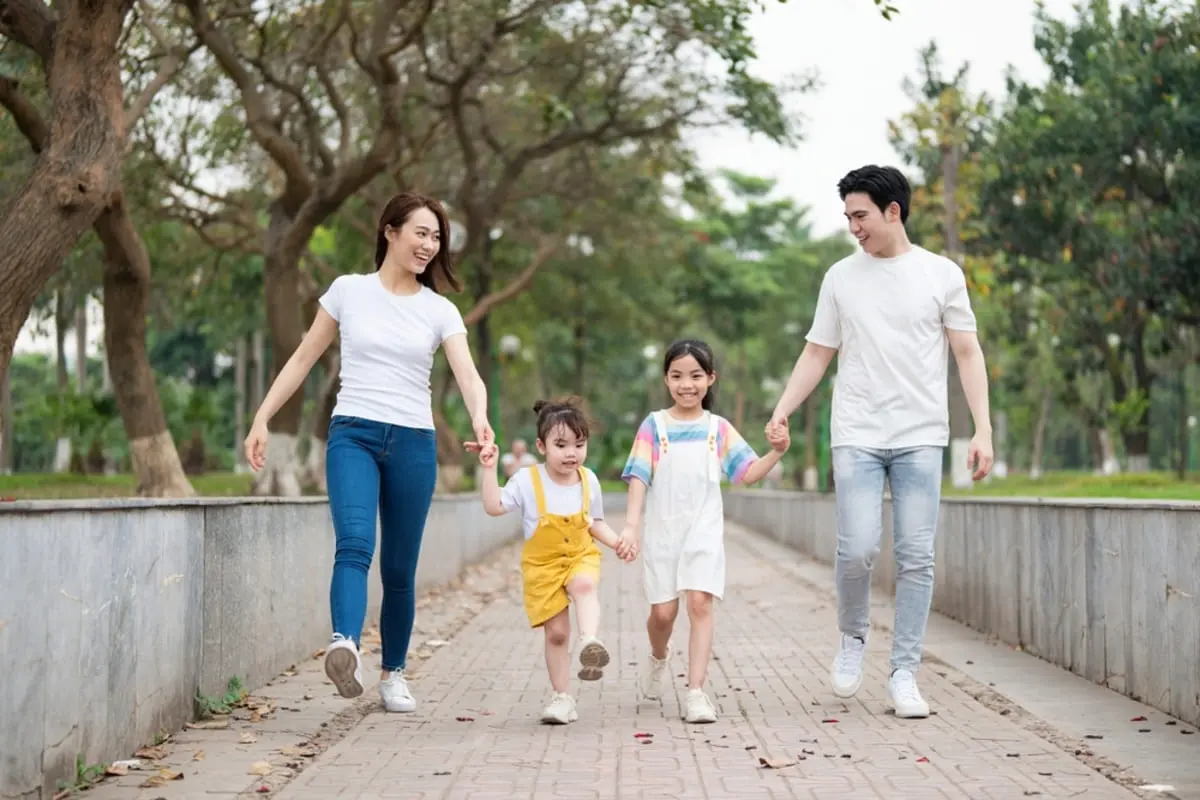
本記事では、世帯主が40歳代である家庭における貯蓄額の状況や、40歳から老後に備えて貯蓄を始めた場合に、どの程度の資産を用意できるのかについて解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
目次
【PR】KDDI株式会社

世帯主が40歳代である家庭の26.8%が「貯蓄0円」
金融広報中央委員会が実施した「家計の金融行動に関する世論調査」の2023年の結果によると、世帯主が40歳代の家庭における貯蓄額の状況は図表1の通りです。貯蓄0円の家庭は26.8%と、約4世帯に1世帯の割合で、決して珍しいことではありません。
図表1
| 区分 | 割合 |
|---|---|
| 0円(金融資産非保有) | 26.8% |
| 0~100万円未満 | 9.6% |
| 100~200万円未満 | 8.9% |
| 200~300万円未満 | 4.9% |
| 300~400万円未満 | 5.7% |
| 400~500万円未満 | 3.8% |
| 500~700万円未満 | 7.4% |
| 700~1000万円未満 | 5.6% |
| 1000~1500万円未満 | 7.4% |
| 1500~2000万円未満 | 3.5% |
| 2000~3000万円未満 | 5.3% |
| 3000万円以上 | 6.5% |
金融広報中央委員会 家計の金融行動に関する世論調査[二人以上世帯調査](令和5年) を基に筆者作成
手取り30万円では毎月の支出の後、貯蓄まで行うことは難しい
世帯主が40歳代の家庭は、手取り30万円で貯蓄できるのでしょうか。総務省統計局が実施した家計調査の2024年8月の結果によると、40~44歳の住居費を除く1ヶ月あたりの平均的な支出額は図表2の通りです。家庭環境や生活水準にもよりますが、これに加えて住宅ローンまで支払うと、月々の手取り額の範囲で貯蓄することは難しいと考えられます。
図表2
| 費目 | 月額 |
|---|---|
| 食料 | 9万9853円 |
| 光熱・水道 | 1万9802円 |
| 家具・家事用品 | 1万2540円 |
| 被服及び履物 | 1万1468円 |
| 保健医療 | 1万2223円 |
| 交通・通信 | 3万9843円 |
| 教育 | 1万5124円 |
| 教養娯楽 | 4万6272円 |
| その他の消費支出 | 4万4365円 |
| 合計 | 30万1490円 |
総務省統計局 家計調査 家計収支編 二人以上の世帯 2024年8月を基に筆者作成
【PR】KDDI株式会社
40歳から貯蓄を始めれば65歳までに2000万円以上になる可能性も
月々の貯蓄が難しいものの、このまま貯蓄0円では老後の生活が不安に感じられるでしょう。ボーナスや児童手当などを貯蓄に回す、副業や、配偶者が仕事を始めるなどして収入を増やす、節約して支出を抑えるなどによって、まずは貯蓄できる収支バランスを整えましょう。
そこでなんとか余剰のお金(2~4万円)を生み出し、それを元本として、40歳から65歳まで25年間運用した場合、運用利回りを年率5%で計算した結果は次の通りです。
●月2万円の場合:元本600万円+運用益591万円=1191万円
●月3万円の場合:元本900万円+運用益887万円=1787万円
●月4万円の場合:元本1200万円+運用益1182万円=2382万円
40歳からでも2000万円以上の資産を作れる可能性があります。
家計を見直し、少しずつでも貯蓄を始めて将来に備えよう
世帯主が40歳代の家庭において貯蓄0円という家庭は、約4世帯に1世帯の割合で存在し、珍しいことではありません。また、手取り30万円で、かつ住宅ローンの返済まで行っている家庭の場合、月々の貯蓄はかなり難しいと考えられます。
月々だけではなく年間で貯蓄できる収支バランスを整え、捻出したお金を運用するなどして、少しずつでも将来に備えてお金の準備を始めましょう。
出典
知るぽると 金融広報中央委員会 家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)
総務省統計局 家計調査 家計収支編 二人以上の世帯 2024年8月
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー




