


年金暮らしの義母から「普通、子どもは親にお小遣いを渡すもの」と言われました。親へのお小遣いは本当に一般的なのでしょうか? 渡すとしたら、月いくらくらいが相場ですか?
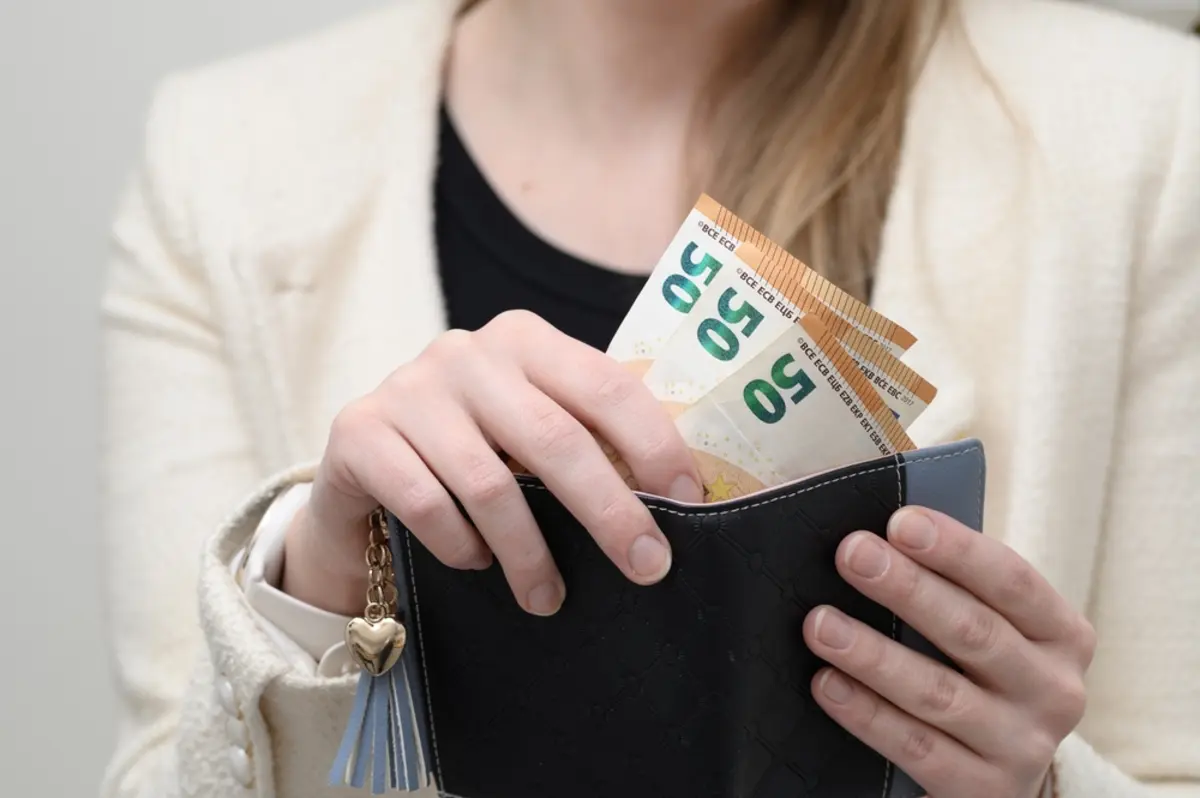
親への支援には、お小遣いのほか、生活費を補う仕送りなどさまざまな形があります。本記事では、親へのお小遣いや仕送りの実態、金額の目安、無理のない支援方法について解説します。
ファイナンシャルプランナー
FinancialField編集部は、金融、経済に関する記事を、日々の暮らしにどのような影響を与えるかという視点で、お金の知識がない方でも理解できるようわかりやすく発信しています。
編集部のメンバーは、ファイナンシャルプランナーの資格取得者を中心に「お金や暮らし」に関する書籍・雑誌の編集経験者で構成され、企画立案から記事掲載まですべての工程に関わることで、読者目線のコンテンツを追求しています。
FinancialFieldの特徴は、ファイナンシャルプランナー、弁護士、税理士、宅地建物取引士、相続診断士、住宅ローンアドバイザー、DCプランナー、公認会計士、社会保険労務士、行政書士、投資アナリスト、キャリアコンサルタントなど150名以上の有資格者を執筆者・監修者として迎え、むずかしく感じられる年金や税金、相続、保険、ローンなどの話をわかりやすく発信している点です。
このように編集経験豊富なメンバーと金融や経済に精通した執筆者・監修者による執筆体制を築くことで、内容のわかりやすさはもちろんのこと、読み応えのあるコンテンツと確かな情報発信を実現しています。
私たちは、快適でより良い生活のアイデアを提供するお金のコンシェルジュを目指します。
目次
親に毎月お小遣いを渡すことは当たり前なのか
成人した子どもが親へ毎月お小遣いを渡さなければならない、という社会的な決まりはありません。親子のお金のやり取りは、それぞれの収入や資産、生活状況、家族の考え方によって異なります。
例えば、年金だけでは生活費が不足する親に対して、子どもが毎月一定額を仕送りする家庭もあります。
一方で、親が年金や貯蓄で十分生活できている場合は、誕生日や母の日、旅行などの機会にプレゼントをするだけという家庭もあるでしょう。そのため、「周囲が渡しているから」「親に普通だと言われたから」という理由だけで金額を決める必要はありません。
特に義理の親への援助では、夫婦で考えをすり合わせることが大切です。どちらか一方が負担を感じたまま毎月の支払いを続ければ、家計だけでなく夫婦関係にも影響する可能性があります。まずは、親が本当に生活費に困っているのか、それとも自由に使えるお金を希望しているのかを確認し、そのうえで支援の必要性や金額を考えるとよいでしょう。
親への仕送りの平均額と年金生活者の家計事情
親への金銭的な援助を考えるうえで参考になるのが、厚生労働省の「国民生活基礎調査」です。2025年調査では、「親への仕送りのみ」をしている世帯の1世帯当たり平均仕送り額は月6万3000円でした。ただし、この金額をそのまま「親へのお小遣いの相場」と考えるのは適切ではありません。
この調査における仕送りには、親の生活を支えるために継続的に渡すお金なども含まれます。そのため、娯楽や買い物などに自由に使ってもらう「お小遣い」とは性質が異なります。
また、この平均額は、実際に仕送りをしている世帯を対象にした数字です。したがって、6万3000円はすべての家庭が親に渡している標準額ではなく、親へのお小遣いの目安を直接示すものでもありません。
一方で、年金生活者の家計に必ずしも余裕があるとはかぎらない点に注意が必要です。総務省の「家計調査報告 2025年」によると、65歳以上の夫婦のみの無職世帯では、月の可処分所得が平均22万1544円なのに対し、消費支出は26万3979円でした。単身の65歳以上無職世帯でも、可処分所得11万8465円に対し、消費支出は14万8445円となっています。
親から援助を求められたときは、「年金暮らしだから必要だろう」とひとくくりにせず、実際の収入や支出、貯蓄状況などを確認することが大切です。そのうえで、どの程度の支援が必要なのかを家族で考えるとよいでしょう。
親への援助額と無理のない支援方法
親にお金を渡す場合は、「世間の相場」だけで判断せず、自分たちが無理なく続けられる金額を基準することが大切です。例えば毎月1万円を渡すと1年間では12万円、2万円なら年間24万円になります。住宅ローンや教育費、自分たちの老後資金などを考えると、長く続けるほど家計への負担は大きくなりやすいでしょう。
そのため、まずは家計に余裕がある範囲を確認し、「毎月5000円まで」「1万円までを上限とする」など、あらかじめ金額を決める方法があります。また、必ずしも現金で渡す必要はありません。例えば、必要なときに食事をごちそうする、家電の買い替えを手伝うといった方法も選択肢です。
親の生活費そのものが不足している場合は、一時的なお小遣いとして渡すのではなく、年金額や毎月の支出を確認したうえで、必要な支援額を考えることが大切です。どの程度不足しているのかを把握できれば、自分たちの家計にも無理のない支援方法を検討しやすくなるでしょう。
親へのお小遣いは「世間の普通」ではなく、家族で納得できる金額を決めよう
親に毎月お小遣いを渡すかどうかに、すべての家庭に共通する基準はありません。公的統計の仕送り額も、生活費の援助を含むため、お小遣いの相場とは異なります。
親へのお小遣いや援助の金額を決める際は、親の生活状況を確認したうえで、自分たちの家計に無理のない範囲で支援方法を考えることが大切です。必ずしも現金を渡す必要はなく、食事をごちそうしたり、必要な買い物を手伝ったりする方法もあります。夫婦でよく話し合い、双方が納得できる形を選びましょう。
出典
厚生労働省 令和7年 国民生活基礎調査 第57表 仕送りをしている世帯数-1世帯当たり平均仕送り額,仕送り額階級・仕送り先別
総務省統計局 家計調査報告 家計収支編 2025年(令和7年)平均結果の概要
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー




